

Технологические пузыри: железные дороги, доткомы и крипторынок
Железные дороги, интернет и криптовалюты показывают, как реальная инновация может соседствовать с переоценёнными инвестициями. История помогает разделять пользу инфраструктуры, устойчивость проекта и доходность актива.
В конце XIX века инвестор мог увидеть на карте страны железную дорогу, которая ещё не существовала, и купить акции компании, обещавшей её построить. Через сто лет биржевой энтузиаст вкладывался в сайт с растущей аудиторией, но без прибыли. В криптобуме объектом веры стали сети и токены, которым приписывали будущую роль в финансах. Во всех трёх историях новая технология была реальной. Не всякий вложенный в неё капитал оказался оправдан.
Это различие помогает понять технологические пузыри без двух удобных крайностей: «раз всё рухнуло, технология бесполезна» и «раз технология изменила мир, значит любая цена была разумной». История железных дорог, интернета и криптоактивов показывает, что общественная польза инфраструктуры и доходность конкретной инвестиции — разные вопросы.
Содержание
- Как инновация становится историей о будущем
- Железные дороги: путь остался, акционеры — не всегда
- Доткомы: интернет пережил биржевую лихорадку
- Крипторынок: инфраструктура и токены
- Где сравнение работает, а где ломается
- Что остаётся после бума
Как инновация становится историей о будущем
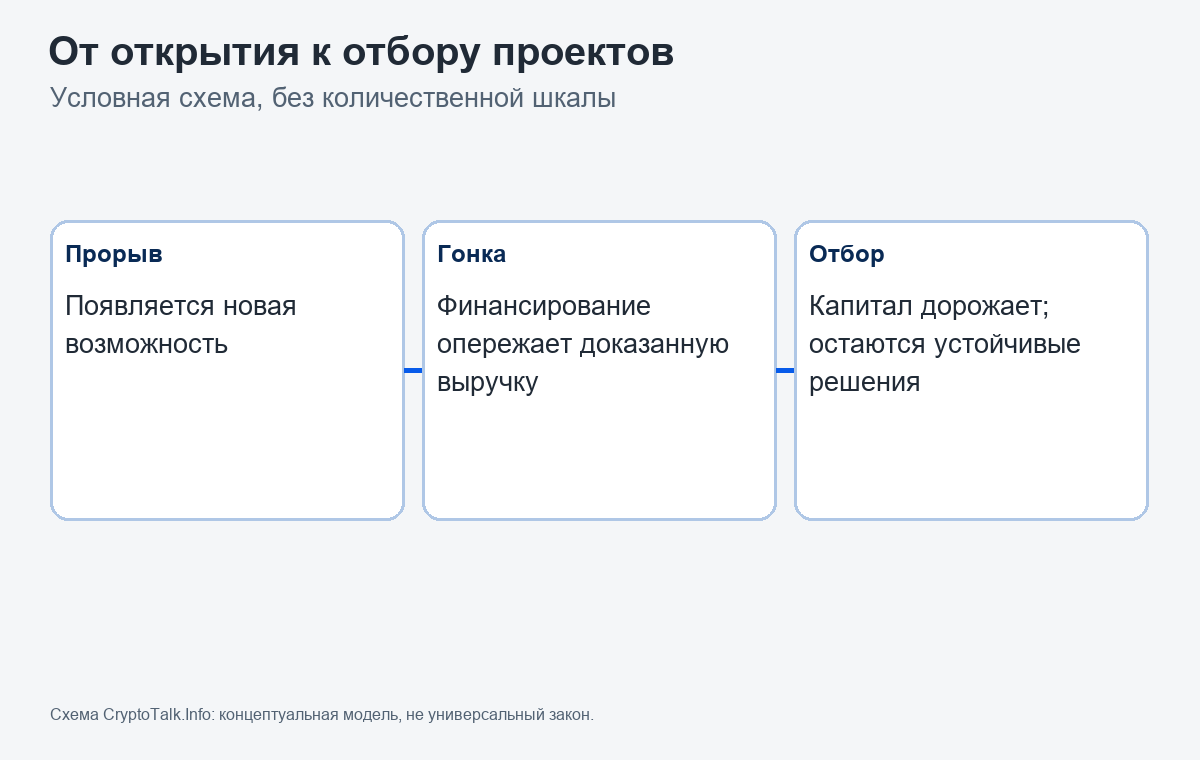
Технологический прорыв редко приносит немедленную прибыль каждому, кто его финансирует. Новая сеть может снижать издержки, ускорять обмен или создавать новый способ координации, но между возможностью и устойчивым бизнесом лежат годы строительства, стандартизации, конкуренции и обучения пользователей. Рынок капитала пытается оценить будущую выгоду раньше, чем она измерима. Это открывает пространство и для дальновидных вложений, и для коллективной ошибки.
Словом «пузырь» часто обозначают любой резкий рост цен, который позднее сменился падением. Но само падение ещё не доказывает, что до него была спекулятивная переоценка: цену могут изменить новые сведения о прибыли, процентных ставках или риске. В этой статье «пузырь» — осторожное описание эпизода, в котором цена и объём финансирования сильно опережали надёжно подтверждённые денежные потоки, а ожидания дальнейшего роста подпитывали спрос. Это рабочая рамка, а не диагноз по одному графику.
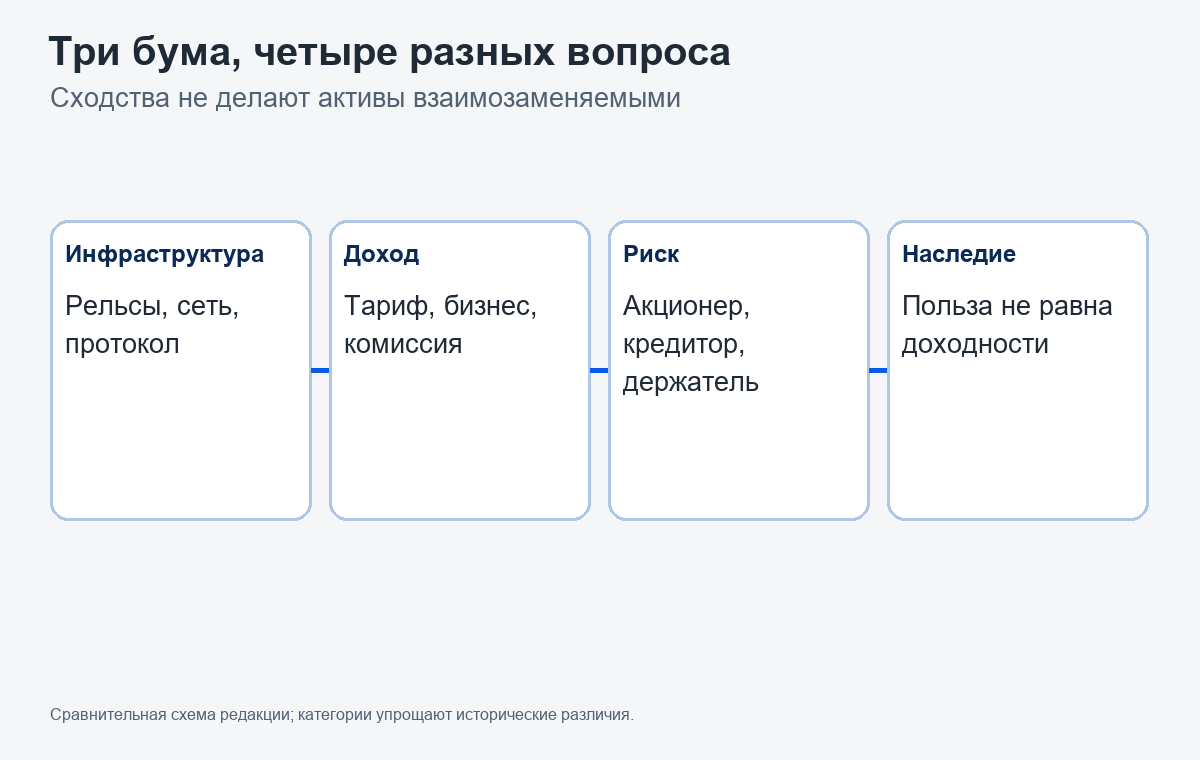
Инфраструктура особенно удобна для таких историй. Она требует крупных первоначальных расходов, обещает сетевой эффект и может приносить пользу далеко за пределами компании, построившей её. Рельсы, кабели и протоколы не исчезают, когда акционер теряет деньги. Но общественная ценность построенного объекта не возвращает автоматически капитал именно тем, кто оплатил его в разгар бума.
У этого разрыва есть экономическое объяснение. Компания принимает решение, исходя из той части выгоды, которую способна присвоить: тарифов, подписок, комиссий, рекламы или роста стоимости актива. Польза для общества может быть шире — например, новая линия открывает рынок соседнему городу, а общий сетевой стандарт позволяет другим фирмам строить сервисы. Если частная отдача меньше общественной, полезная инфраструктура может быть недофинансирована. Но при ажиотаже происходит обратная ошибка: инвестор оценивает будущую выгоду слишком оптимистично и направляет деньги в проекты, которые не смогут окупить затраты.
Нельзя заранее считать любой избыток строительства хорошей субсидией будущему. Неиспользуемая линия, простаивающий дата-центр или протокол без пользователей тоже требуют земли, энергии, труда и капитала. Эти ресурсы могли бы пойти на другие задачи. Поэтому вопрос о наследии бума должен учитывать одновременно созданную мощность и альтернативную стоимость вложений.
Ещё одна ловушка — принимать рост охвата за доказательство готовой экономики. Пользователи могут приходить из любопытства, из-за скидки или ожидания роста цены. Для устойчивого сервиса важно, возвращаются ли они без субсидии, готовы ли платить и покрывает ли выручка инфраструктуру, поддержку и безопасность. Эти метрики нельзя свести к одному числу: раннему продукту иногда нужно время, но бесконечное обещание будущей монетизации тоже не является бизнес-моделью.
Железные дороги: путь остался, акционеры — не всегда
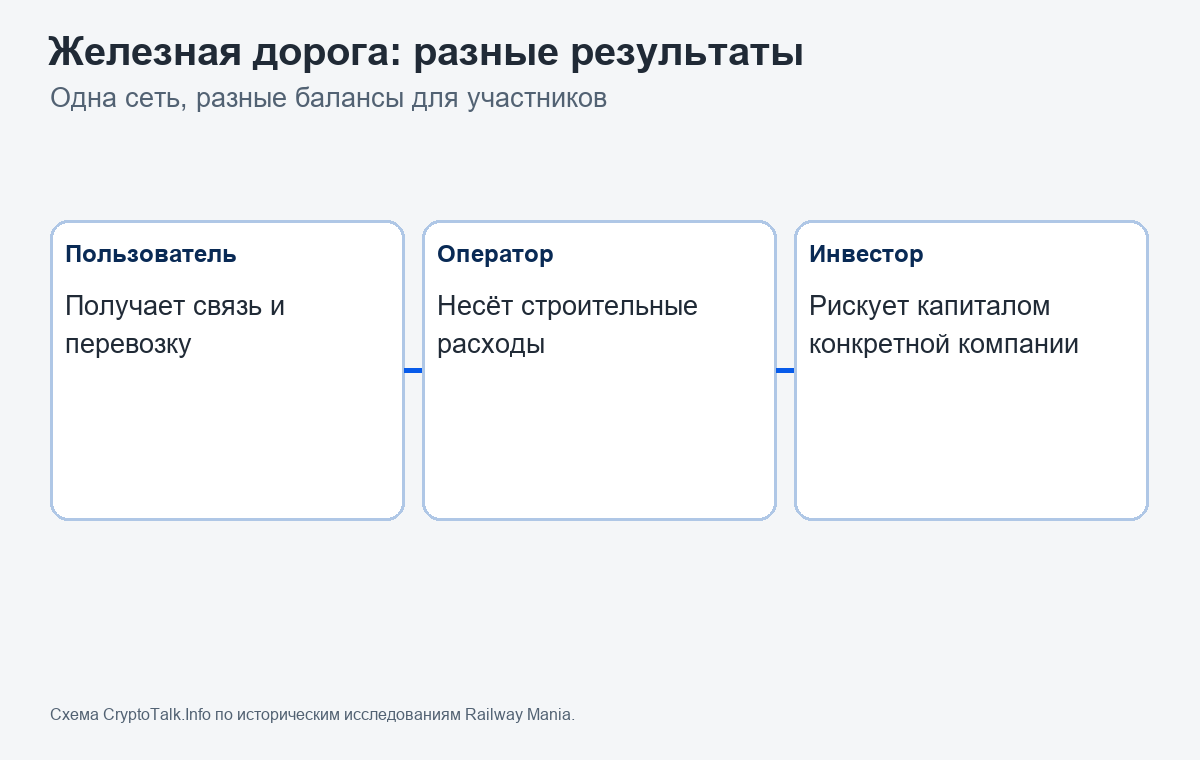
Железная дорога изменила скорость и стоимость перевозки людей, сырья и товаров. В Великобритании парламентские разрешения на новые линии и волна вложений в 1840-х годах сопровождались ажиотажем вокруг акций железнодорожных компаний. Историки называют этот эпизод Railway Mania. Сама сеть была не фантазией: линии строились, перевозки росли, а железные дороги стали важной частью индустриальной экономики. Спорным было то, сколько компаний, маршрутов и будущих доходов рынок мог оправдать одновременно.
Строительство требовало согласования маршрута, земли, инженерных работ и финансирования. Между подпиской на акции и перевозкой грузов проходило время; перерасход средств и конкуренция за пассажиров могли разрушить бизнес-план. Одни линии приносили пользу региону, но не обеспечивали акционерам обещанную доходность. Другие проекты поглощались или объединялись. Рельсы и станции могли продолжить служить после финансового краха первоначальной компании.
Исследование экономического историка Гарета Кэмпбелла связывает усиление Railway Mania с частично оплаченными акциями: покупатель вносил небольшую сумму сразу, а последующие платежи требовали позднее. Такая конструкция позволяла контролировать крупную позицию при меньшем первоначальном взносе, но превращала будущие требования о доплате в дополнительный риск для инвестора. Это объяснение относится к механике финансирования того периода; оно не сводит весь подъём и спад к одному фактору.
Сравнивая этот эпизод с современными рынками, важно не переносить назад сегодняшние термины без пояснений. У британских компаний XIX века отличались правила корпоративного управления, доступность информации, надзор и структура финансирования. «Железнодорожный пузырь» — не один короткий обвал с единственной причиной, а серия решений парламента, инвесторов, инженеров и компаний в конкретной экономике.
Полезный исторический вопрос звучит не «были ли рельсы полезны?», а «кто получил выгоду, кто заплатил за избыточную мощность и как перераспределились активы после банкротств?». Этот вопрос остаётся применимым к инфраструктуре, но не означает, что всякий современный проект повторяет викторианскую историю.
Доткомы: интернет пережил биржевую лихорадку
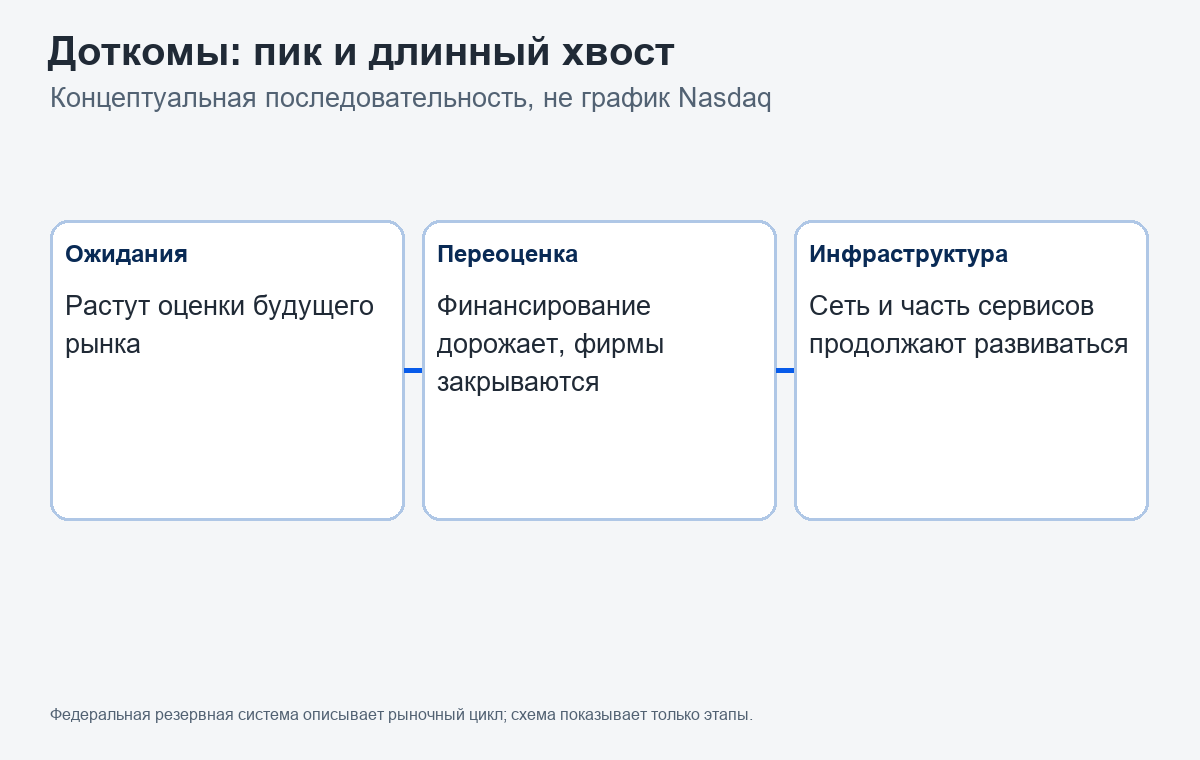
В 1990-х интернет из исследовательской и специализированной сети превращался в коммерческую инфраструктуру. Распространение персональных компьютеров, браузеров и сетевого доступа создавало рынки, которых раньше не было. Компании могли привлекать капитал на обещании будущей аудитории и масштаба. В конце десятилетия оценки интернет-компаний быстро росли, а индекс Nasdaq Composite достиг пика в марте 2000 года, после чего резко снизился. Федеральная резервная история описывает этот цикл как бум и спад вокруг интернет-компаний.
Падение котировок не отменило роста электронной торговли, поисковых систем, цифровой рекламы и облачных сервисов в последующие годы. Но из этого не следует, что каждый бизнес-план 1999 года был жизнеспособным. Некоторые компании строили аудиторию без понятной модели дохода; часть сжигала капитал быстрее, чем могла привлечь повторное финансирование. Другие продукты закрылись, хотя идея онлайн-сервиса сохранилась у конкурентов.
После кризиса часто вспоминают выживших победителей и забывают тысячи закрывшихся проектов. Такая выборка создаёт иллюзию, будто инвестору было легко заранее выбрать компанию, которая переживёт спад. На практике технологическая польза, устойчивость бизнес-модели и цена акции требуют отдельных доказательств. Даже правильный прогноз о будущем интернета не сообщал, какая фирма заработает на нём и сколько следует за неё платить.
Интернет также показывает роль базовой инфраструктуры. Оптоволоконные линии, серверы и протоколы пережили многих владельцев и стартапы. Переоценённые проекты могли ускорить строительство сети, однако потери не были «неважной платой за прогресс»: они распределялись между инвесторами, сотрудниками, кредиторами и поставщиками. Общественная выгода и частная цена могут сосуществовать, но их нельзя складывать в один моральный итог.
Крипторынок: инфраструктура и токены
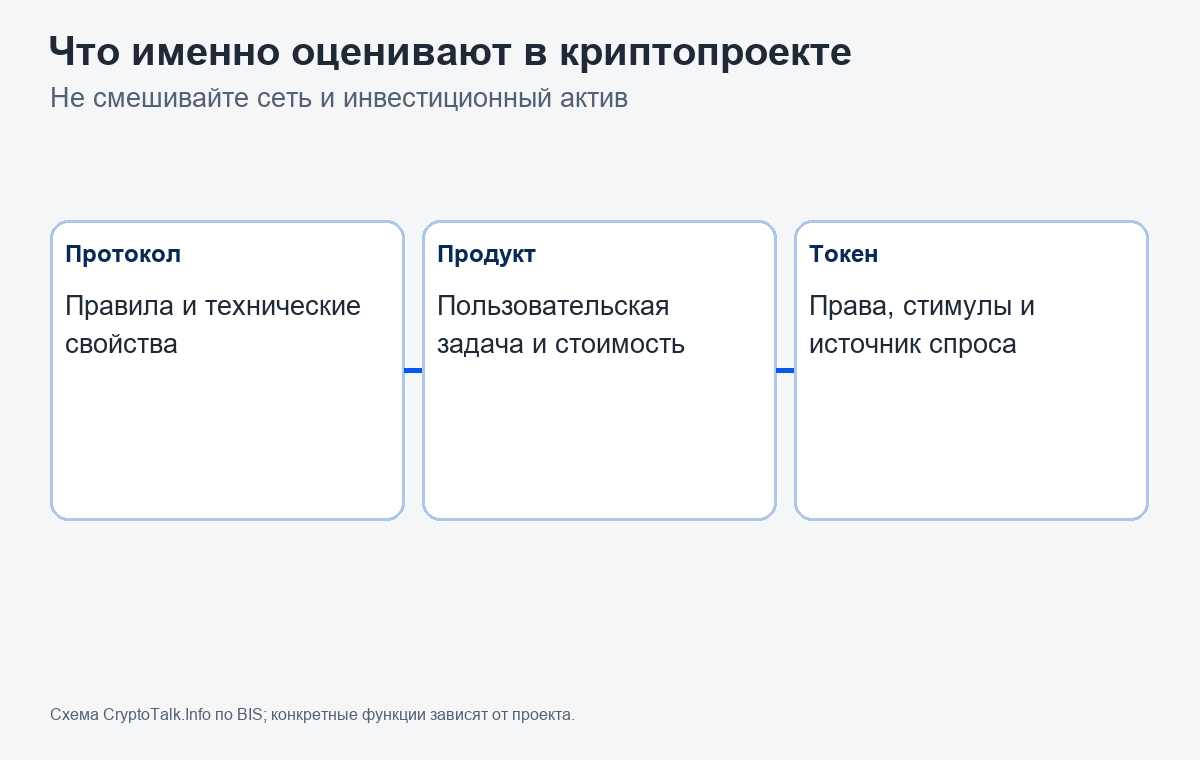
Криптовалютный бум отличается от железнодорожного и интернет-бумов тем, что инфраструктура и объект спекуляции часто связаны одним токеном. В сетях с открытым доступом криптоактив может служить средством оплаты комиссий, залогом, инструментом управления или просто предметом торговли. Эти функции не равнозначны. Использование токена внутри протокола само по себе не доказывает, что его рыночная цена отражает устойчивые доходы или общественную ценность.
Банк международных расчётов в анализе экосистемы криптоактивов отмечал, что высокая нагрузка и комиссии способствуют фрагментации, а заявленная децентрализация не всегда означает отсутствие крупных посредников. Это позиция институционального исследования, а не исчерпывающее описание всех сетей и приложений. Она полезна как напоминание: техническая архитектура и фактическая организация рынка могут различаться.
В периоды роста новые проекты привлекают капитал и пользователей, а рост цены становится рекламой. Если участники рассчитывают главным образом на следующего покупателя, а не на услуги, за которые кто-то готов регулярно платить, рынок становится чувствителен к прекращению притока средств. В 2022 году крахи Terra и FTX показали, как взаимосвязанные токены, кредитование и посредники могут усиливать потери. Эти события не описывают каждый блокчейн-продукт, но дают конкретные примеры риска, когда обещание устойчивости или доступности не выдерживает стресс.
В то же время из криптоэкспериментов возникли открытые инструменты для перевода цифровых активов, программируемых расчётов, хранения ключей и выпуска токенов. Некоторые функции полезны в нишах, другие остаются дорогими, неудобными или не востребованными за пределами спекулятивного рынка. Оценка должна идти по конкретному применению: кто им пользуется, какую проблему решает, сколько стоит операция, какие посредники и риски присутствуют.
Где сравнение работает, а где ломается
У трёх эпох есть общая логика: новизна расширяет воображаемый рынок; капитал направляется быстрее, чем успевают появиться проверенные доходы; высокий спрос поддерживает новые обещания; затем цена финансирования меняется, и проекты вынуждены доказывать полезность в более строгих условиях. Это не универсальный сценарий. Он помогает задавать вопросы, а не предсказывать дату обвала.
Различаются активы и расчётная база. Железнодорожная компания владела физическими активами и правами на маршрут; интернет-стартап мог иметь программный продукт, бренд и пользовательскую сеть; токен обычно не даёт владельцу права на долю компании или её денежные потоки. Иногда токен связан с управлением или доступом, но юридическое и экономическое содержание зависит от конкретных документов и юрисдикции. Поэтому сравнивать цены акций, инфраструктурные расходы и капитализацию токенов как один ряд некорректно.
Различается и путь к общественной отдаче. Железная дорога могла перевозить пассажиров даже при смене владельца. Интернет-инфраструктура давала внешние эффекты бизнесам, не связанным с первоначальными инвесторами. Криптосеть может иметь полезные свойства, но ценность отдельного токена не обязательно переходит к держателю. В каждом случае нужно отдельно смотреть на пользователя, оператора, финансирующую сторону и распределение рисков.
Публичные оценки также зависят от того, что именно измеряется. Рыночная капитализация умножает цену на объём актива в обращении, но не означает, что все владельцы могут продать его по этой цене. Доход компании может включать разовые статьи и не совпадать с денежными поступлениями. Число зарегистрированных кошельков не обязательно равно числу людей, а совокупный объём транзакций не показывает, сколько из них связано с реальным использованием. Сравнение эпох требует одинаково осторожно относиться к метрикам и не превращать несопоставимые величины в единый график.
Что остаётся после бума
История технологических циклов не даёт простой формулы выбора победителей. Она предлагает дисциплину вопросов. Какую услугу технология уже оказывает, а какая существует только в прогнозах? Кто оплачивает её сегодня? Какие капитальные затраты и риски скрыты за низкой пользовательской ценой? Получает ли держатель актива денежный поток, право или только возможность перепродажи? Что произойдёт с системой, если рост пользователей остановится?
Ответы способны разделить четыре утверждения, которые часто смешивают: технология работает; продукт полезен; компания или протокол устойчивы; рыночная цена оправдана. Первое не доказывает остальные. Интернет оказался преобразующей технологией, но акции множества доткомов принесли убытки. Железные дороги стали базовой инфраструктурой, но не каждый маршрут оправдывал ожидания. Криптосистемы развивают новые механизмы, однако существование протокола не гарантирует устойчивого спроса на его токен.
Есть и практический способ читать рекламные обещания: разложить их на проверяемые утверждения. «Сеть станет глобальной» — прогноз о масштабе; «комиссия ниже» — сравнение с конкретной альтернативой и нагрузкой; «токен нужен» — тезис о функции и спросе; «пользователи растут» — метрика с методикой подсчёта. Исторический анализ помогает не потому, что повторяет прошлое, а потому, что заставляет указать, какая часть истории уже наблюдается, какая является гипотезой и что могло бы её опровергнуть.
Такой подход снижает соблазн судить о технологии только по цене или только по технической элегантности. Для долгой истории важны эксплуатационные расходы, безопасность, доступность, правовая среда и возможность исправлять ошибки. У железной дороги это были маршруты, обслуживание и тарифы; у интернет-компаний — инфраструктура, привлечение клиентов и конкуренция; у криптосистем — комиссии, управление ключами, ликвидность и зависимость от бирж или иных посредников. Перечень не делает эпохи одинаковыми, но помогает сравнивать реальные ограничения вместо лозунгов.
Когда волна инвестиций отступает, часть построенного используется дальше, часть активов перепродаётся, а часть проектов закрывается. Память о выживших может вдохновлять новые вложения, но полноценная история учитывает и тех, кто потерял средства. Новая инфраструктура и финансовый пузырь могут возникнуть одновременно: первая отвечает на вопрос, что технология позволяет делать; второй — насколько уверенно рынок оценил будущие выгоды и кто несёт потери, если прогноз не сбудется.
Источники
- Gareth Campbell, “Deriving the railway mania”, Financial History Review, published online 1 February 2013.
- Simon Kwan, “The Stock Market: What a Difference a Year Makes”, FRBSF Economic Letter 2001-17, 1 June 2001.
- BIS, The crypto ecosystem: key elements and risks, 11 июля 2023.
- BIS, Annual Economic Report 2022, глава III.
- Federal Reserve, Remarks on the New Economy, 6 марта 2000.
Также читайте
Аппаратные кошельки: как инженеры защищают секрет
Аппаратный кошелёк может изолировать закрытый ключ от компьютера, но не отменяет риск подмены транзакции, прошивки, резервной копии или ошибки пользователя. Разбираем, как модель угроз определяет устройство и пределы его защиты.
FTX: как смешение биржи и торгового бизнеса разрушило доверие
Торговая активность FTX не гарантировала, что клиентские средства доступны для вывода. История связи биржи с Alameda показывает, почему важно различать котировки, ликвидность и право собственности на активы.
Ник Сабо: смарт-контракты до появления Ethereum
Ник Сабо называл смарт-контрактом не только программу в блокчейне, а протокол, который исполняет часть условий сделки. Торговый автомат, цифровая собственность и bit gold показывают широту идеи и её пределы.
Новая игра на понижение: почему Бьюрри шортит полупроводники
Что прогнозирует Бьюрри, который предсказал крах 2008?
Terra и UST: история механизма, который потерял равновесие
UST обещал держаться у доллара благодаря обмену с токеном LUNA. История краха Terra показывает, как механизм стабилизации стал петлёй обратной связи, а высокая доходность Anchor усилила уязвимость системы.
Доллар за пределами США: от евродолларов до цифровых токенов
Долларовые депозиты и кредиты давно существуют за пределами США. История евродолларового рынка объясняет, что стейблкоины унаследовали от банковской системы и почему одинаковый номинал не означает одинаковых прав.
Комментарии