

FTX: как смешение биржи и торгового бизнеса разрушило доверие
Торговая активность FTX не гарантировала, что клиентские средства доступны для вывода. История связи биржи с Alameda показывает, почему важно различать котировки, ликвидность и право собственности на активы.
Если на бирже постоянно идут сделки и в стакане видны покупатели и продавцы, легко решить, что средства клиентов доступны для вывода. Но торговая активность и сохранность активов — разные вещи. В ноябре 2022 года FTX столкнулась с волной запросов на вывод, которую не смогла выполнить. Эта история стала не только рассказом о падении крупной криптобиржи, но и уроком о границах видимой ликвидности: цена на экране не доказывает, что у платформы есть клиентские активы, которыми она вправе распорядиться.
Содержание
- Рост биржи и доверие бренду
- Биржа и торговая компания
- Особые условия Alameda
- Ноябрьский кризис вывода
- Что установили суды и расследования
- Что проверять у посредника
Рост биржи и доверие бренду
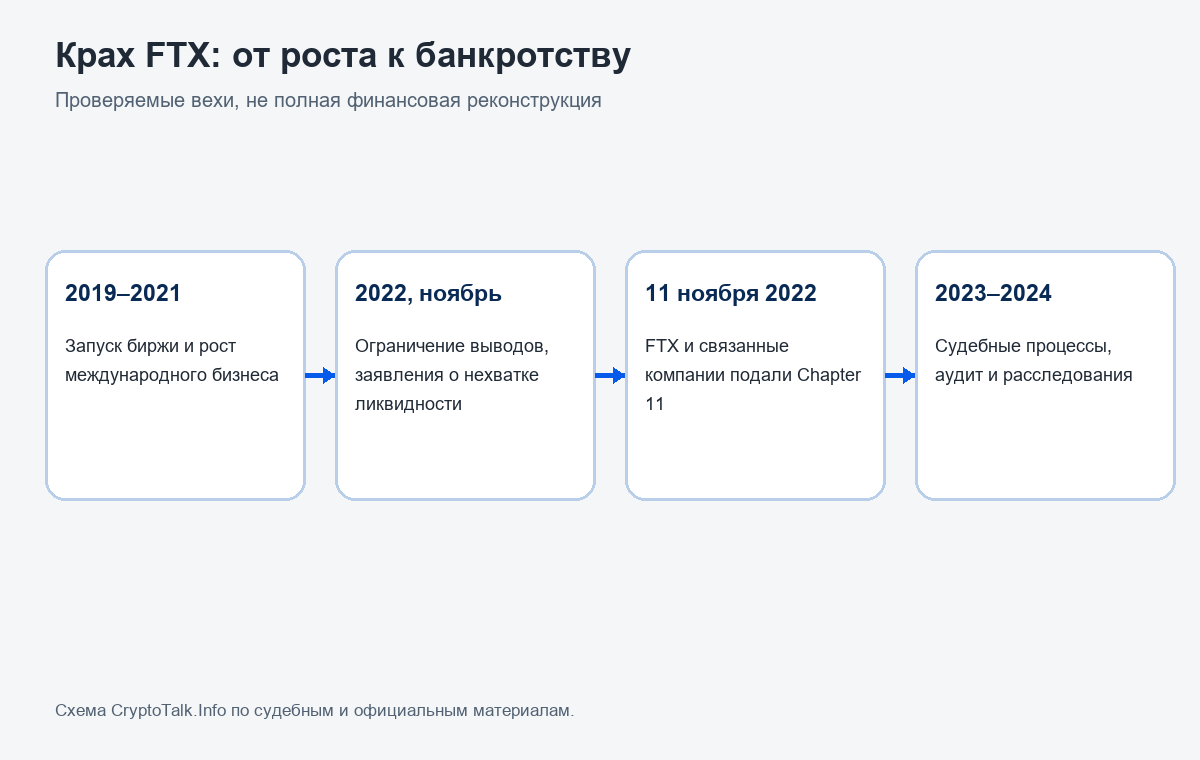
FTX быстро стала заметным международным торговым брендом. Она предлагала клиентам спотовую торговлю, деривативы и другие продукты, а основатель Сэм Бэнкман-Фрид одновременно возглавлял компанию и был публичным лицом отрасли. На рынке быстрый рост легко воспринимается как подтверждение надёжности: платформа работает, известные люди с ней сотрудничают, а цены и балансы отображаются в интерфейсе почти непрерывно.
Но масштаб не отвечает на вопросы бухгалтерии и контроля. Биржа может исполнять множество сделок, одновременно иметь сложные корпоративные структуры и зависеть от контрагентов. Объём торгов сообщает, сколько операций прошло через площадку за период; он не показывает, кому принадлежат активы на адресах, каковы обязательства перед клиентами и существуют ли ограничения на вывод. Клиент видит интерфейс и условия обслуживания, а не весь баланс группы компаний.
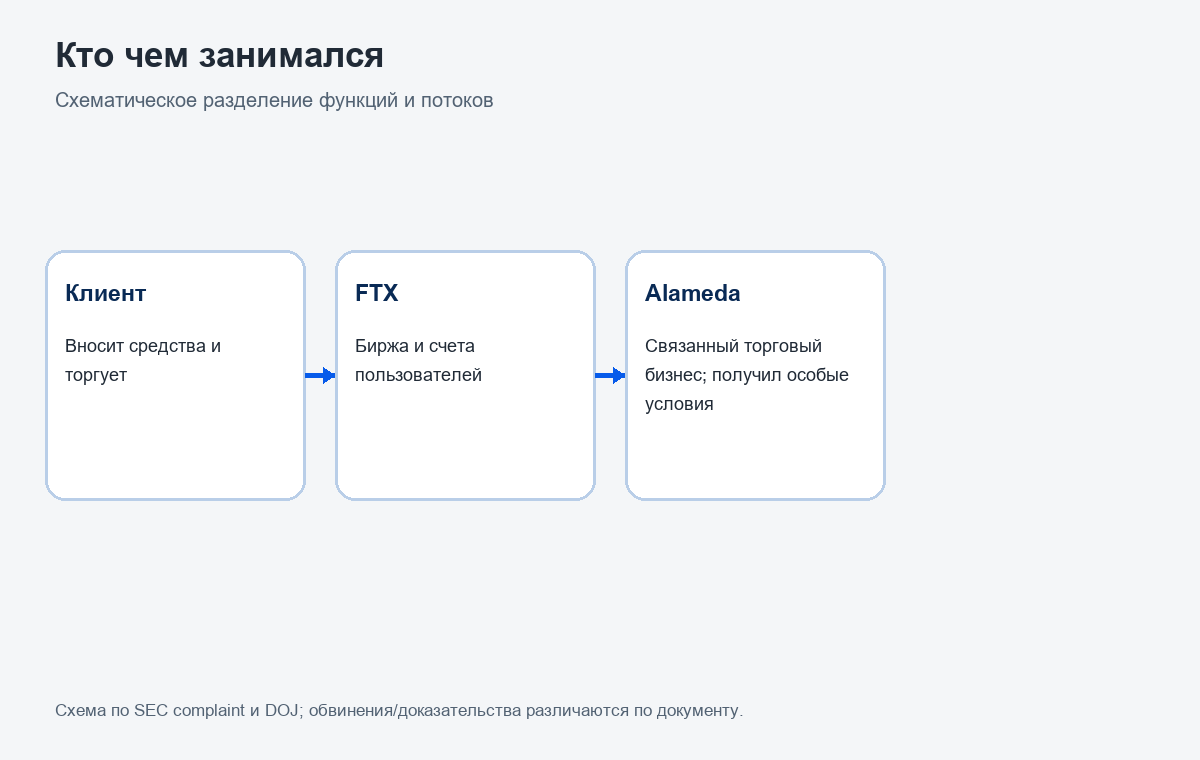
FTX и Alameda Research были связанными, но функционально разными организациями: биржей и торговой фирмой. Само существование аффилированного маркет-мейкера не означает нарушения. На финансовых рынках дилеры и биржи могут иметь связи и договоры, однако тогда особенно важны раскрытие, равный доступ, управление конфликтами и защита клиентских активов. Критический вопрос — не в том, что компании связаны, а в том, получала ли одна сторона доступ к средствам или исключениям, недоступным обычным клиентам.
Биржа и торговая компания
Чтобы увидеть риск, представим обычную площадку: пользователь вносит активы на счёт биржи, а торговая система сопоставляет его заявки с заявками других участников. Для исполнения сделки биржа учитывает балансы и расчёты. Важно, кто юридически хранит активы, может ли платформа повторно использовать их и что произойдёт при неплатёжеспособности оператора. Ответы находятся в договорах, корпоративной структуре и фактическом контроле над кошельками и счетами.
В декабрьской жалобе 2022 года SEC утверждала, что Alameda получала особые условия на платформе FTX, включая возможность сохранять отрицательный баланс и фактически неограниченную кредитную линию за счёт клиентских средств. Это именно утверждения регулятора в гражданском иске на дату подачи документа. Их нельзя цитировать как уже установленный судом факт. Позднее уголовное дело и банкротные расследования дали дополнительные материалы, но каждый источник имеет свой процессуальный статус.
По изложению DOJ, на судебном процессе были представлены доказательства, что Бэнкман-Фрид направлял средства клиентов FTX в Alameda, в том числе через изменения программного кода, позволявшие фирме выводить активы с отрицательным балансом. В марте 2024 года суд назначил ему 25 лет заключения после того, как присяжные признали его виновным по нескольким пунктам. Это уже не просто обвинение регулятора, а описание уголовного процесса и приговора; при этом следует сохранять точный предмет установленных преступлений.
Аффилированная торговая фирма могла выполнять ликвидность и маркет-мейкинг, но если у неё есть привилегия получать финансирование за счёт клиентов биржи, конфликт становится структурным. Она торгует на тех же рынках, где обслуживаются пользователи, а потери её операций могут лечь на баланс платформы. Если группа считает клиентские депозиты источником финансирования, то обещание хранения перестаёт соответствовать фактическому использованию активов.
Особые условия Alameda
Один из механизмов, о котором говорили официальные документы, — отрицательный баланс. Обычному клиенту площадка обычно ограничивает торговлю размером внесённого обеспечения или автоматически закрывает позиции, когда залога недостаточно. Если связанная фирма может уходить ниже нуля и не подвергаться тем же ограничениям, фактически она получает кредит. Для остальных участников такой кредит может быть невидим: интерфейс показывает обычные сделки, а источник финансирования находится внутри корпоративной группы.
В жалобе SEC описывались, среди прочего, исключение Alameda из автоматической ликвидации и специальная кредитная линия. Эти детали объясняют, почему независимый контроль важнее рекламных заявлений о «системе управления риском». Но жалоба — это позиция истца, а не аудиторское заключение. Более поздний уголовный вердикт установил ответственность Бэнкман-Фрида по конкретным пунктам, и сообщения DOJ связывают их с мошенничеством вокруг клиентских средств и ложных заявлений.
Кризис стал видимым в начале ноября 2022 года, когда публичное внимание переключилось на баланс Alameda и связь её активов с токеном FTT, выпущенным FTX. Сама концентрация в собственном токене не доказывала невозможность погасить каждое требование, но показывала, что рыночная оценка активов и возможность быстро превратить их в деньги — не одно и то же. Если крупный актив теряет цену именно во время попытки продажи, его балансовая стоимость не равна сумме, которую можно получить за короткий срок.
Ноябрьский кризис вывода
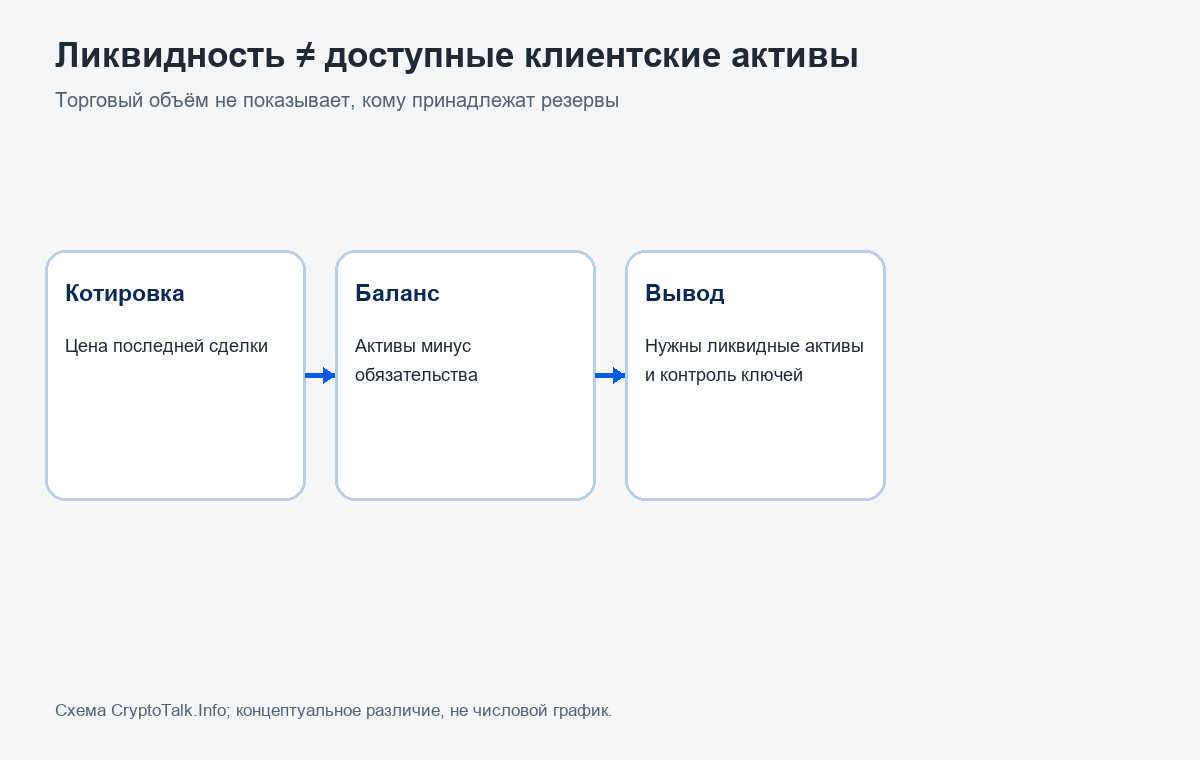
Когда клиенты начали одновременно запрашивать вывод, платформа должна была исполнить денежное обязательство. В обычное время сеть контрагентов и внутренние проводки могут создавать ощущение, что средства доступны по первому требованию. Но если значительная часть активов вложена, передана связанной компании, находится в неликвидных позициях или не может быть быстро идентифицирована, массовые запросы превращают бухгалтерскую проблему в кризис ликвидности.
Ликвидность отвечает на вопрос, можно ли быстро продать актив без большой скидки или перевести его в нужную форму. Платёжеспособность сравнивает стоимость активов с обязательствами. Они связаны, но не тождественны: организация может иметь ценные долгосрочные активы и всё равно не иметь денег для сегодняшних выплат; может также временно располагать наличностью, но в целом быть неплатёжеспособной. На крипторынке к этому добавляются ключи, блокчейн-комиссии, блокировки вывода и расчёты через посредников.
FTX остановила выводы для многих клиентов и 11 ноября 2022 года подала заявление о банкротстве по Chapter 11 вместе с рядом связанных компаний. Это не означает, что каждый актив группы исчез в момент подачи. Банкротство — процесс, в котором устанавливаются активы, требования кредиторов и порядок распределения. Но клиент, который считал депозит просто доступным балансом, обнаружил, что теперь его право зависит от судебной процедуры и качества учёта.
Позднее независимый examiner в деле о банкротстве исследовал работу компаний группы и взаимодействие с другими расследованиями. В докладе 2024 года он описал историю смешения средств и оценил уже проведённые расследования. Отчёт полезен как отдельный источник о корпоративной системе, но он не заменяет уголовный приговор и не является гарантией полного возврата средств каждому пользователю. Следует различать судебную оценку действий конкретного обвиняемого, анализ корпоративных документов и расчёт требований клиентов.
Что установили суды и расследования
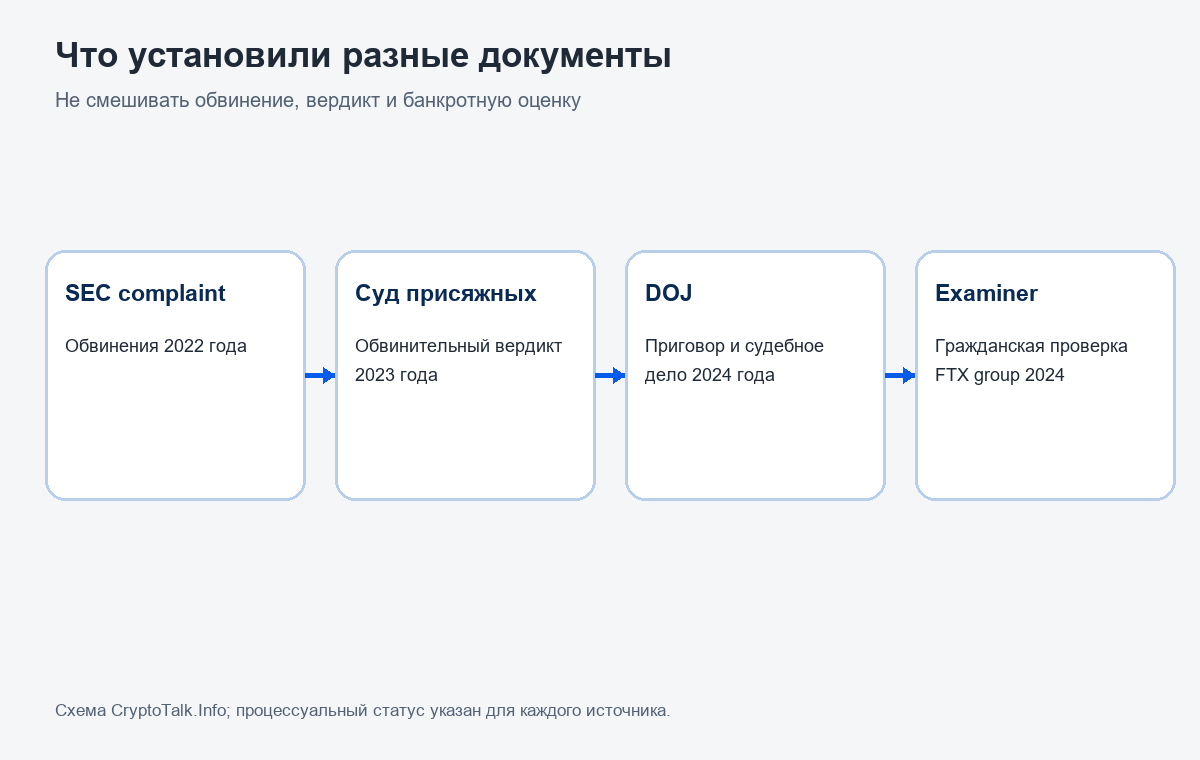
Разбирательства по FTX шли по нескольким направлениям. SEC предъявляла гражданские обвинения в отношении ценных бумаг и вводящих в заблуждение заявлений. Министерство юстиции вело уголовное дело против Бэнкман-Фрида. Суд по банкротству занимался активами компаний и требованиями кредиторов. Эти процессы пересекаются по событиям, но задают разные вопросы и используют разные стандарты доказывания.
Присяжные признали Бэнкман-Фрида виновным в ноябре 2023 года по семи пунктам, связанным с мошенничеством и сговорами; в марте 2024 года он получил 25 лет заключения и приказ о конфискации активов. Важно не превращать формулировку приговора в универсальный вывод о всей криптоиндустрии или каждом сотруднике. Объяснение должно называть ответчика, судебный форум, дату и установленные преступления.
Клиентские выплаты в банкротстве тоже не равны восстановлению исходного положения. Расчёт требований может использовать стоимость на дату банкротства, денежные выплаты идут позднее, а рост или падение цены криптовалюты после этой даты меняет экономический результат для человека, который хотел сохранить именно токены. В заявлении о плане банкротства FTX в 2024 году представители компании описывали ожидаемое погашение требований кредиторов, но это плановые оценки на тот момент, а не обещание, что каждый клиент получит те же активы в том же количестве.
Этот разрыв между юридической суммой требования и личным опытом потери объясняет, почему фраза «кредиторам вернут сто процентов» требует пояснения: сто процентов какой базы, в какой валюте, на какую дату и с каким процентом? Для читателя важно разделять номинальное возмещение требования, рыночную стоимость исходного портфеля и сроки получения денег. Рекламный короткий заголовок часто стирает эти различия.
Что проверять у посредника
Главный урок FTX — не «никогда не пользоваться биржей», а не принимать торговый интерфейс за доказательство хранения. Следует выяснить, кто именно является стороной договора, какие права есть у клиента, может ли оператор использовать внесённые активы, как устроены отношения с аффилированными компаниями и что произойдёт при банкротстве. Ответы должны находиться в проверяемых документах, а не только в интервью руководителя или рекламном обещании.
Подтверждение резервов, если оно есть, тоже отвечает лишь на часть вопросов. Снимок активов на блокчейне показывает, что адрес контролирует определённые токены в конкретный момент, но сам по себе не показывает все обязательства, залоги, долги, требования клиентов или юридическое владение. Проверка резервов без сверки обязательств и контроля доступа может дать неполную картину. И наоборот, бухгалтерский отчёт не гарантирует, что активы можно вывести быстро при массовом оттоке.
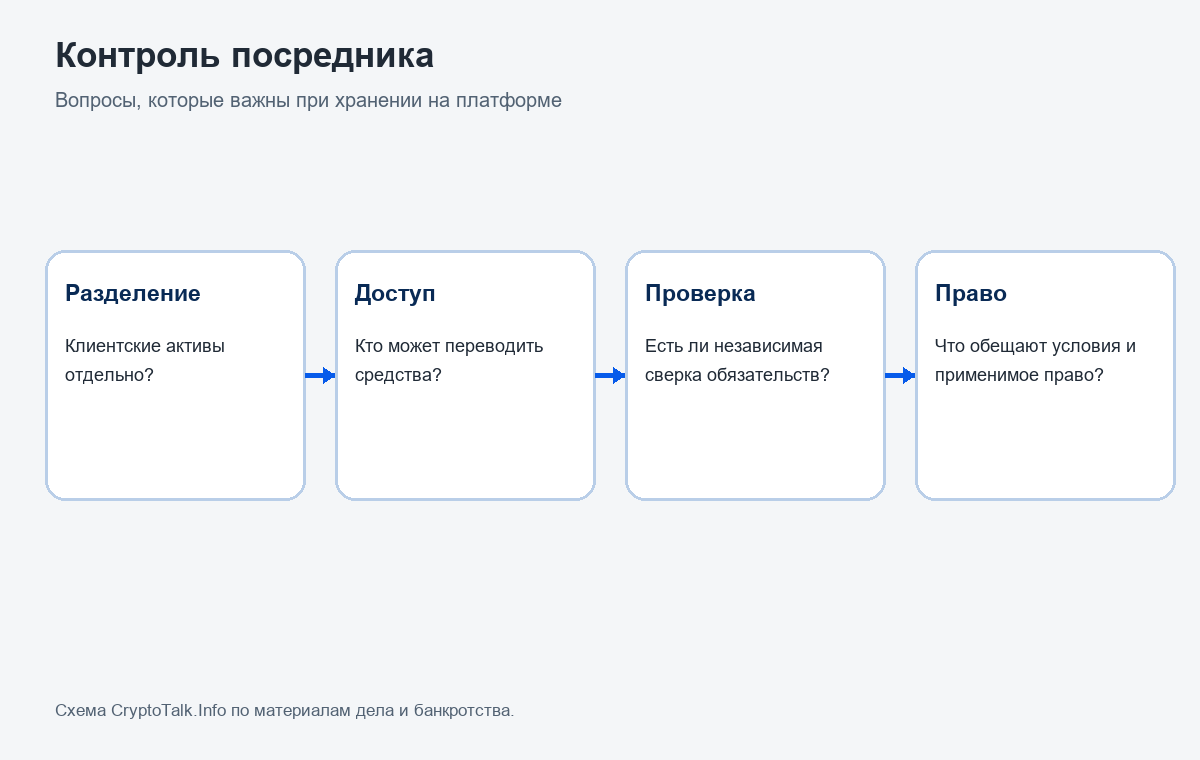
Для оценки платформы полезно различать четыре вещи: отделены ли клиентские активы от операционных средств; кто контролирует ключи и разрешения на переводы; как независимый аудитор или иной проверяющий сопоставляет активы и обязательства; какие исключения действуют для аффилированных лиц. Ещё один вопрос — как компания сообщает о конфликте интересов и что клиент может сделать, если сведения окажутся неверными.
Если платформа публикует доказательство резервов, полезно проверить методику, дату снимка, список охваченных юридических лиц и доступ к подтверждающим данным. Нужен и встречный список обязательств, включая требования клиентов и долги, обеспеченные теми же активами. Контроль должен регулярно повторяться, а не существовать только в один удачно выбранный день. Такие сведения не гарантируют безошибочной работы, но помогают отличить проверяемую процедуру от уверенного заявления в соцсетях. Важно также понимать, кто отвечает за независимую проверку и может ли клиент получить понятное объяснение её ограничений.
Такие проверки не делают риск нулевым. Они помогают понять его источник и не путать ликвидность рынка с ликвидностью компании, оценочную стоимость токена с деньгами, а публичную репутацию — с юридической защитой. В случае FTX ключевой разрыв заключался в том, что клиенты ожидали безопасного хранения, тогда как средства, согласно доказательствам уголовного процесса и официальным отчётам, использовались иначе.
FTX рухнула не потому, что цена на экране внезапно стала плохой метафорой, а потому, что котировки и доверие не могли заменить отдельный учёт, ограничения доступа и проверяемые обязательства. Биржа и торговый бизнес могут сосуществовать, но когда одна сторона получает непрозрачное преимущество за счёт клиентских средств, внешняя ликвидность не спасает пользователей. Чтобы понять, что стоит за балансом приложения, нужно спрашивать не только «сколько активов видно?», но и «кому они принадлежат, кто может их переместить и какие требования стоят напротив?».
Ответ на эти вопросы не сводится к поиску идеального показателя. Он складывается из договора, структуры компаний, контроля ключей, отчётности и того, как платформа действует под давлением. Именно совместная проверка этих деталей позволяет заметить риск до того, как очередь на вывод станет единственным доступным тестом.
Источники и дальнейшее чтение
- SEC, Complaint, SEC v. Samuel Bankman-Fried, 13 декабря 2022 года. Утверждения жалобы обозначены как позиция SEC на дату подачи.
- U.S. Attorney’s Office, SDNY, сообщение о приговоре Бэнкман-Фриду, 28 марта 2024 года.
- DOJ SDNY, страница дела United States v. Samuel Bankman-Fried, docket 22 Cr. 673.
- U.S. Bankruptcy Court, FTX examiner’s report, подан 23 мая 2024 года.
- FTX Trading Ltd. Chapter 11 docket и материалы плана; использовать документы с датой не позднее 10 августа 2026 года.
Также читайте
Ник Сабо: смарт-контракты до появления Ethereum
Ник Сабо называл смарт-контрактом не только программу в блокчейне, а протокол, который исполняет часть условий сделки. Торговый автомат, цифровая собственность и bit gold показывают широту идеи и её пределы.
Новая игра на понижение: почему Бьюрри шортит полупроводники
Что прогнозирует Бьюрри, который предсказал крах 2008?
Terra и UST: история механизма, который потерял равновесие
UST обещал держаться у доллара благодаря обмену с токеном LUNA. История краха Terra показывает, как механизм стабилизации стал петлёй обратной связи, а высокая доходность Anchor усилила уязвимость системы.
Доллар за пределами США: от евродолларов до цифровых токенов
Долларовые депозиты и кредиты давно существуют за пределами США. История евродолларового рынка объясняет, что стейблкоины унаследовали от банковской системы и почему одинаковый номинал не означает одинаковых прав.
Оракулы: как внешний мир попадает в смарт-контракты
Смарт-контракт может безошибочно исполнить условие и всё же принять неверное решение, если ему передали плохие или устаревшие данные. Разбираем источники, агрегацию, TWAP и цену доверия к оракулам.
ConstitutionDAO: попытка купить Конституцию силами интернета
За несколько дней интернет-сообщество собрало средства для ставки на редкий экземпляр Конституции США. История ConstitutionDAO показывает, почему сбор капитала проще коллективного владения и управления.
Комментарии