

Terra и UST: история механизма, который потерял равновесие
UST обещал держаться у доллара благодаря обмену с токеном LUNA. История краха Terra показывает, как механизм стабилизации стал петлёй обратной связи, а высокая доходность Anchor усилила уязвимость системы.
В мае 2022 года UST должен был стоить один доллар. Его курс не поддерживал банковский счёт с долларами на каждый токен: система связывала UST с другим криптоактивом — LUNA — и предлагала участникам протокольный обмен. Пока рынок верил, что LUNA можно продать, этот механизм выглядел как способ вернуть цену к паритету. Когда доверие ослабло, обмен начал выпускать всё больше LUNA, а падение её цены сделало следующий обмен ещё менее убедительным. Так стабилизатор превратился в усилитель кризиса.
Содержание
- Обещание одного доллара
- Как работал обмен UST и LUNA
- Почему Anchor привлёк столько депозитов
- Первые признаки напряжения
- Когда механизм стал петлёй
- Был ли это спланированный удар
- Право, последствия и уроки
Обещание одного доллара
Terra была блокчейн-сетью, а UST — выпущенным в её экосистеме токеном, который стремился держаться около одного доллара США. В разговорной речи его называли алгоритмическим стейблкоином. Это название описывало способ поддержания цены, но могло звучать надёжнее, чем было устроено на деле: алгоритм сам по себе не был резервом долларов, а слово «стейблкоин» не означало ни государственного страхования, ни безусловного требования к банку.
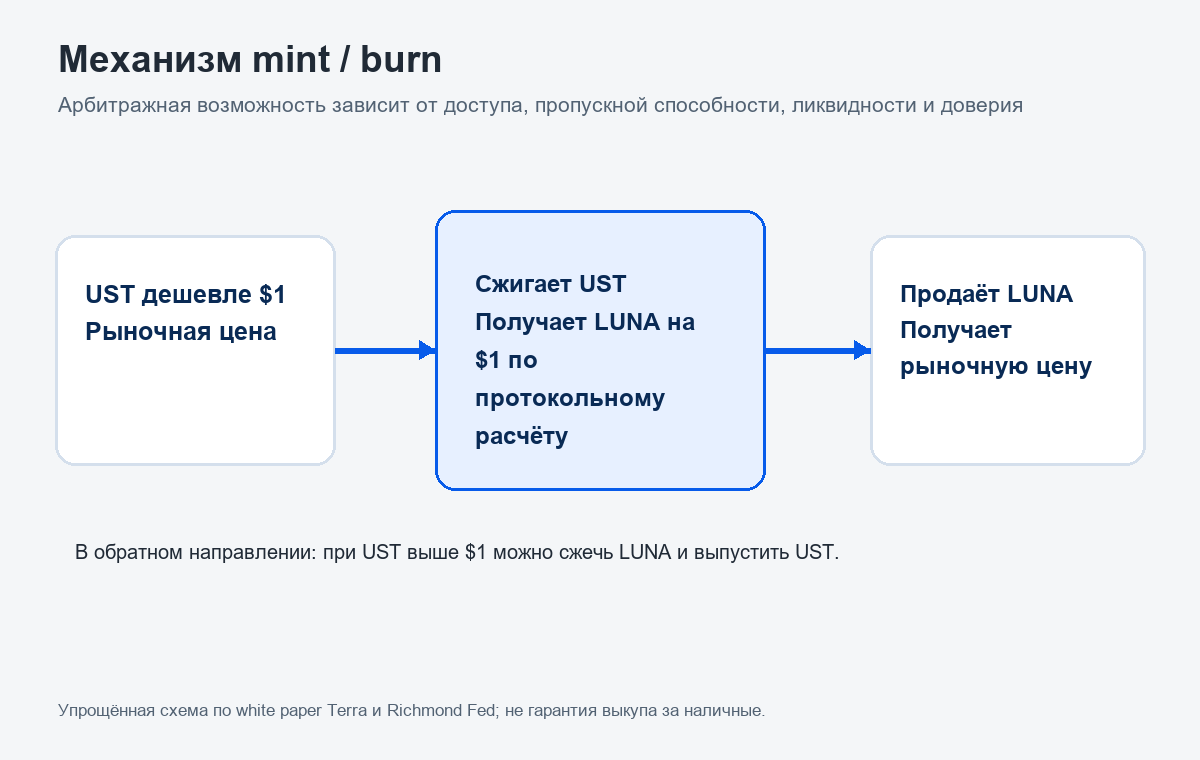
У UST была пара — LUNA, собственный волатильный токен Terra. Основная идея состояла в том, что протокол позволит сжигать один токен и выпускать другой на эквивалентную расчётную стоимость. Если UST торговался ниже доллара, участник мог приобрести его дешевле, обменять через протокол на расчётный долларовый объём LUNA и продать полученную LUNA. Если UST стоил дороже доллара, обратная операция могла увеличить предложение UST. В теории такие сделки создавали стимул двигать рыночную цену к целевому уровню.
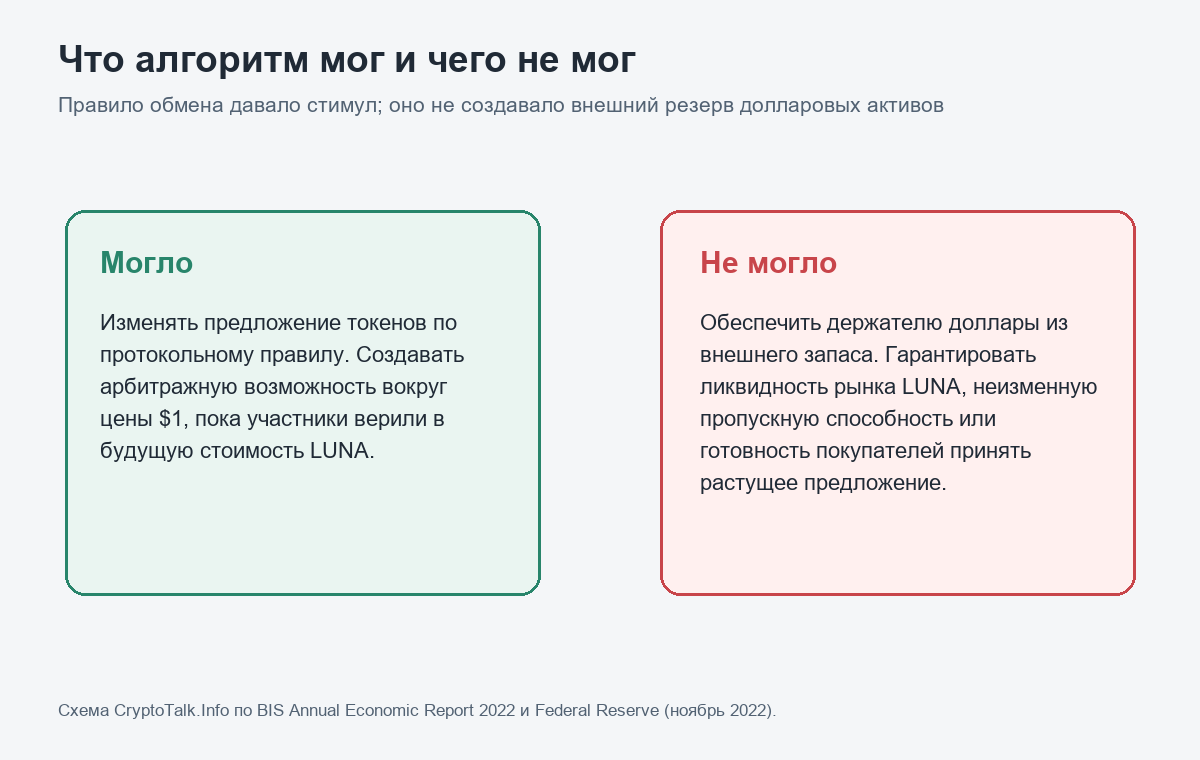
Это не было обещанием, что любой держатель получит доллар наличными. Расчётная стоимость LUNA зависела от рыночной цены самого LUNA, глубины торгов и готовности покупателей принять новые токены. Протокольный обмен отвечал на вопрос «сколько токенов выпустить по правилу», но не мог приказать рынку купить их за нужную сумму. В этом различии — между правилом конвертации и внешним резервом — лежит центральная часть истории.
Как работал обмен UST и LUNA
Представим, что UST на бирже стоит 98 центов, а протокол допускает обмен одного UST на LUNA с расчётной стоимостью в один доллар. Если участник может купить токен за 98 центов, провести обмен, а затем продать полученную LUNA примерно за доллар, возникает потенциальная прибыль. В ходе этой операции UST сжигается, то есть его предложение сокращается. При цене выше доллара работает обратное направление: сжигание LUNA создаёт UST, предложение которого растёт.
Однако слово «может» здесь принципиально. Арбитражёр несёт комиссии и риск изменения цены за время операции. Протокольные лимиты, сетевые задержки и ликвидность влияют на объём, который можно обменять. В спокойном рынке небольшая операция может выглядеть почти механической; в кризисе исполнение становится дороже, а рынок LUNA способен резко сдвинуться именно тогда, когда всем нужно выйти. Поэтому такую схему точнее понимать как условный стимул, а не как безрисковую кассу.
Условная модель была симметричной по направлению, но последствия не обязательно симметричны. В фазе роста спроса на UST выпуск новых токенов мог сопровождаться спросом на LUNA. Когда UST массово погашали, протокол выпускал больше LUNA, которую участникам нужно было где-то продать. Растущее предложение давило на цену. Чем ниже становилась цена LUNA, тем больше новых токенов требовалось для расчётного обмена на тот же долларовый номинал. Иными словами, одно и то же правило меняло знак воздействия в зависимости от состояния системы.
Полезно отделять протокольную механику от лозунга «алгоритм держит привязку». Алгоритм мог организовать выпуск и сжигание, но устойчивость зависела от спроса на UST и от рыночной ценности LUNA. BIS в годовом экономическом обзоре за 2022 год описал этот риск через отсутствие внешнего обеспечения: когда держатели потеряли уверенность, они пытались погасить UST, получали LUNA, а покупательского спроса на резко увеличившееся предложение не хватило.
Почему Anchor привлёк столько депозитов
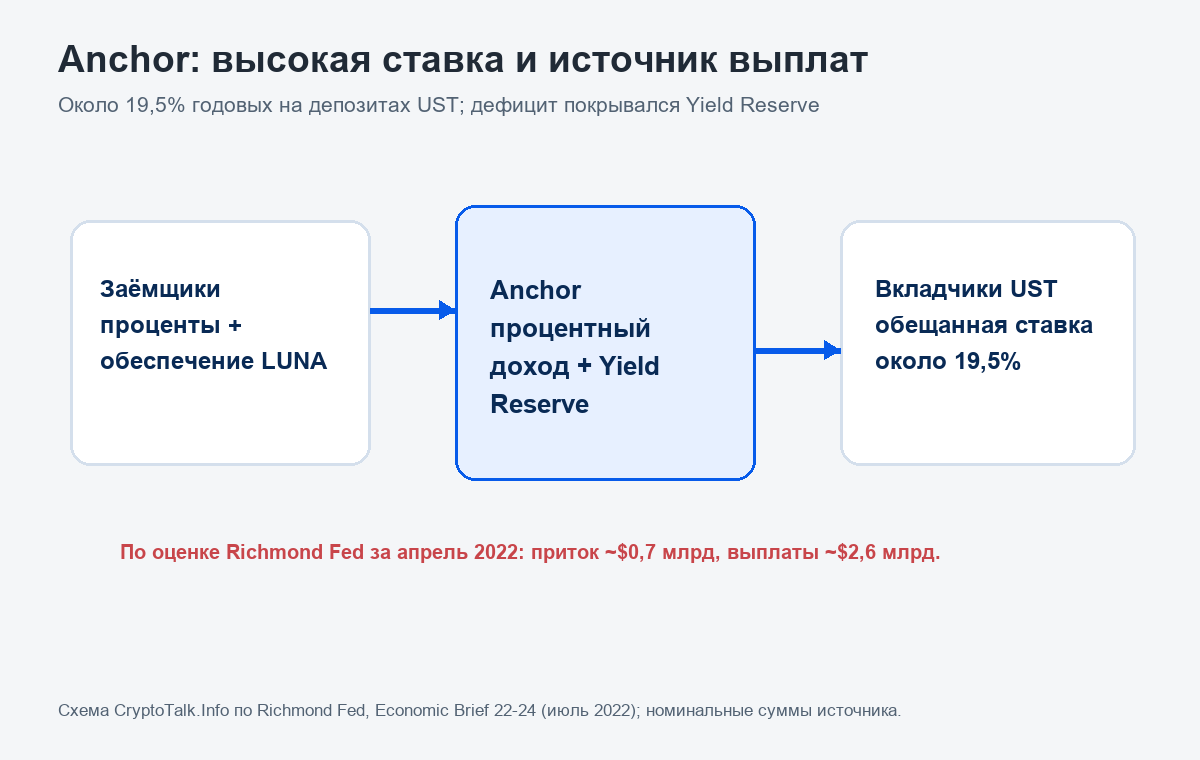
В экосистеме был ещё один важный слой — Anchor, приложение для размещения UST и получения дохода. Его ставка для вкладчиков приблизилась к 20% годовых; в материалах Richmond Fed фигурирует 19,5%. Такая доходность привлекала людей, которым нужен был простой ответ на вопрос «зачем держать UST». Вместо использования токена только для расчётов они могли поместить его в Anchor и видеть начисление процентов.
Но доходность не возникала из самого факта существования долларовой привязки. Anchor выдавал займы под криптовалютное обеспечение и получал процентный доход, однако, по оценке Richmond Fed за апрель 2022 года, приток денежных средств составлял около 0,7 миллиарда долларов, а выплаты вкладчикам — около 2,6 миллиарда. Разница покрывалась резервом доходности, пополнявшимся средствами инвесторов. Это не доказывает, что каждый пользователь знал внутреннее устройство или что продукт был просто мошеннической схемой. Это показывает более узкий факт: обещанная ставка существенно превышала текущий поток дохода приложения и зависела от внешнего субсидирования.
Масштаб концентрации усиливал значение Anchor. Richmond Fed указывает, что на пике в обращении было примерно 18 миллиардов UST, из которых около 16 миллиардов находились в Anchor. Эти оценки относятся к максимуму, а не к одной точке во время краха. Когда большой объём токена связан с одним продуктом, изменения условий и настроений в этом продукте становятся важны не только для вкладчиков, но и для спроса на сам стейблкоин.
Ставку часто описывали как «безрисковую», но это была характеристика, которую критиковал сам Richmond Fed, а не гарантия, установленная финансовым регулятором. Вкладчик принимал несколько видов риска: риск протокола, риск блокчейна, риск UST, риск обеспечения заёмщиков и риск достаточности резерва. В повседневности эти риски могли оставаться незаметными, пока токен стоил около доллара и выплаты продолжались.
Нельзя сводить всю систему к одному обещанию доходности. Anchor был мощным каналом спроса, но UST уже существовал до запуска Anchor, а ход событий зависел также от рынка, ликвидности, концентрации средств, правил конвертации и способности LUNA сохранять цену. Хорошее объяснение кризиса не выбирает одну эффектную причину и не объявляет её единственной.
Первые признаки напряжения
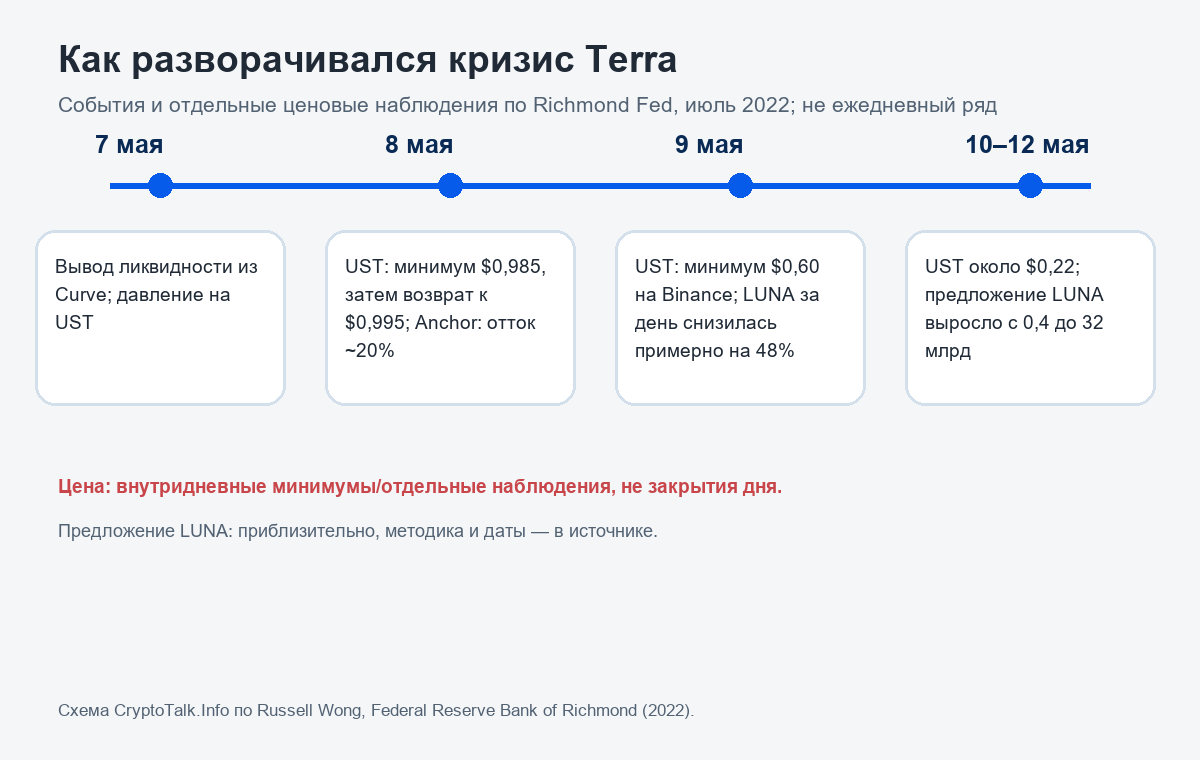
Хронология Richmond Fed начинается 7 мая 2022 года: на Curve, децентрализованной бирже, заметно сократилась ликвидность в пуле, где UST обменивался с другими стейблкоинами. Изъятие, по оценке автора, составляло около 6% рыночной капитализации UST и было крупнейшим публично наблюдаемым сокращением ликвидности. Это не означает, что один пул исчерпывал все способы торговли или что именно он единолично вызвал крах. Его значение было сигнальным: участники увидели, что доступная глубина рынка меняется.
8 мая цена UST на короткое время опускалась до 98,5 цента и затем, по наблюдениям Richmond Fed для Binance, восстанавливалась примерно до 99,5 цента. Между 7 и 8 мая из Anchor ушло около пятой части депозитов; LUNA потеряла приблизительно 17%. В тот же период Luna Foundation Guard объявила о намерении использовать резервы для защиты привязки. Эти цифры описывают конкретные оценки и площадку, а не универсальную котировку каждой биржи в каждую минуту.
На следующий день погашения UST ускорились. Richmond Fed отмечает минимум около 60 центов на Binance 9 мая и кратковременное восстановление примерно до 93 центов. Затем курс стал сильно колебаться. В такой фазе котировка — уже не просто отметка на экране: она меняет расчётную ценность LUNA, которую протокол выдаёт при обмене, и влияет на ожидания следующего участника.
Эти точки не следует соединять в гладкую линию, если у нас нет одного сохранённого ряда с методикой, временными зонами и определением цены. Поэтому здесь показаны датированные события и выборочные ценовые уровни, а не якобы точный ежедневный график. На биржах могут различаться локальные минимумы, а внутри дня цена успевает несколько раз сменить направление.
Когда механизм стал петлёй
Ключевой переход произошёл, когда массовый выход из UST встретился с сомнением в способности рынка поглотить новые LUNA. Погашение UST через протокольный обмен увеличивало количество LUNA в обращении. Если держатель получал токены и продавал их, предложение на рынке росло. Падение цены LUNA означало, что на следующий долларовый объём обмена могло потребоваться ещё больше LUNA. Это не бухгалтерская ошибка: так проявлялась зависимость стабилизации одного токена от рыночной цены другого.
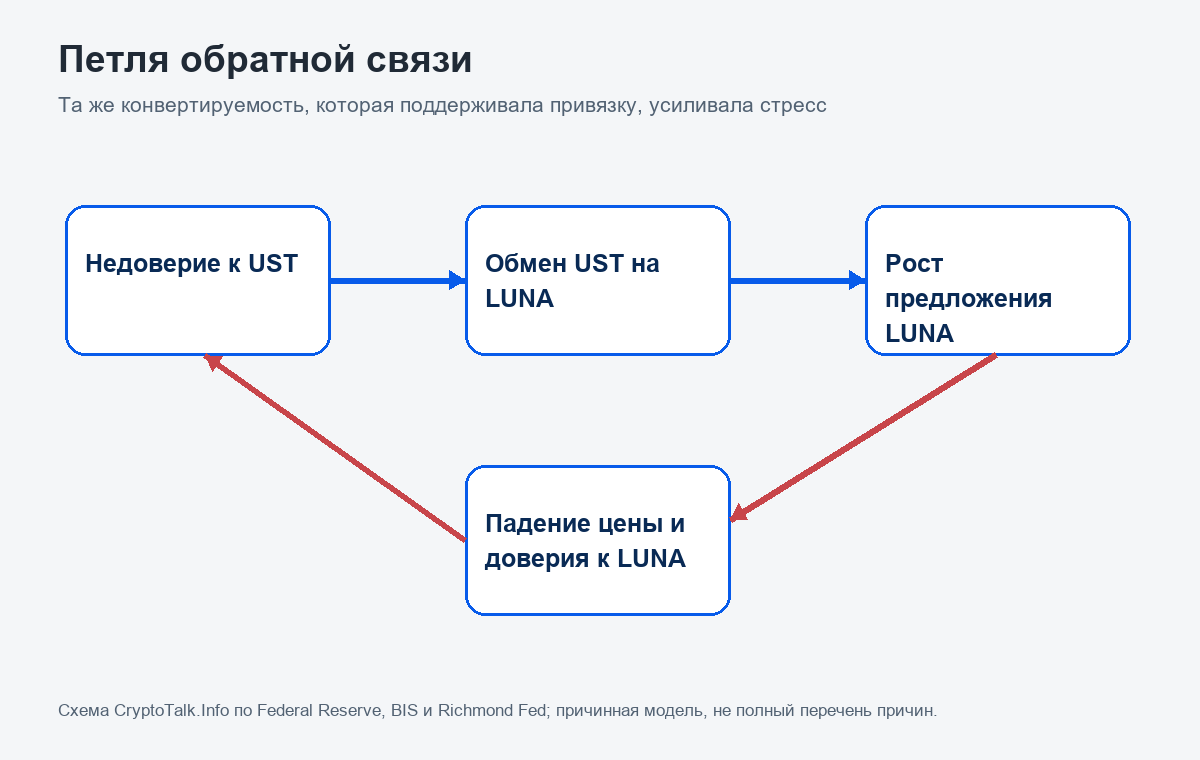
Richmond Fed описывает момент, когда рыночная капитализация LUNA опустилась ниже капитализации UST, как переломную фазу: UST упал примерно до 22 центов на Binance, ликвидность Curve почти исчезла, а вкладчики Anchor стали массово выходить. По тому же анализу, обращающееся предложение LUNA увеличилось примерно в 80 раз — от 0,4 миллиарда 10 мая до 32 миллиардов 12 мая. Сопоставление капитализаций не было формальной границей, которая автоматически выключала протокол. Оно отражало быстро меняющуюся способность рынка поверить в то, что выпущенную LUNA удастся продать.
Так возникла петля с обратной связью: падение доверия к UST вело к обмену на LUNA; продажа LUNA давила на её цену; снижение цены требовало большего выпуска для расчётного доллара; рост предложения и падение цены делали обещание конвертации менее убедительным; это подталкивало новых участников выходить из UST. Внешний резерв мог бы дать альтернативный актив для погашения, но у UST такой резерв в обычном смысле не обеспечивал весь выпуск один к одному.
BIS сопоставляет этот механизм с набегом на финансовое обещание: если участники считают, что остальные тоже будут выходить, ранний выход кажется разумным. Однако аналогия с банковским бегством ограничена. UST не был обычным банковским депозитом и не имел того же юридического требования к банку, страхования вкладов или доступа к кредитору последней инстанции. А LUNA не была резервом центрального банка: её цена определялась рынком и могла падать одновременно с ростом потребности в ней.
Схема не доказывает, что любой алгоритмический стейблкоин обязан рухнуть. Она показывает конкретное структурное условие риска: если погашение создаёт актив, чья стоимость зависит от доверия к тому же проекту, то при одновременном падении спроса на оба токена обещание может стать самоподрывающимся. Для устойчивости важны не только правила кода, но и ресурс, который остаётся ценным именно в состоянии общего стресса.
Был ли это спланированный удар
После краха возникла версия о крупной спекулятивной атаке. Наблюдение о продаже больших объёмов ещё не отвечает на вопрос о координации, мотиве и причинности. В amended complaint SEC 2023 года утверждалось, что одна или несколько опытных торговых фирм начали продавать значительный объём UST примерно 7 мая. Это изложение позиции стороны в судебном деле, а не самостоятельный вердикт о том, что именно эти продажи вызвали весь коллапс.
В публикации Richmond Fed автор счёл маловероятной версию единственной крупной атаки, указывая на стоимость заимствования UST, залоговые требования и наблюдаемые рыночные обстоятельства. Его разбор — экономическая интерпретация, а не окончательное судебное установление всех транзакций. Различие важно: можно одновременно признавать, что крупные участники продавали токены, и не сводить системную хрупкость к тайному плану одного игрока.
Даже если бы первый толчок был внешним, уязвимость к нему создавали правила и стимулы. Система была особенно чувствительна к массовому выходу, потому что в ответ предлагала рынку всё больше токена, стоимость которого зависела от веры в экосистему. Поэтому «кто начал» и «почему это распространилось» — разные вопросы. Второй помогает понять конструкцию риска и применим к другим системам, даже когда обстоятельства запуска отличаются.
Право, последствия и уроки
SEC подала иск против Terraform Labs и До Квона в феврале 2023 года. В апреле 2024-го присяжные признали ответчиков ответственными по требованиям о мошенничестве с ценными бумагами; в июне стороны согласовали денежные и иные условия, которые суд оформил окончательным решением. Это юридическая история с конкретным предметом и процессуальными формулировками. Её не следует заменять общим утверждением «суд доказал, что алгоритмический стейблкоин — мошенничество»: дело касалось доказанных SEC нарушений и заявлений ответчиков, а не универсального вердикта о каждом алгоритмическом проекте.
SEC сообщила, что совокупная рыночная стоимость UST и других токенов экосистемы потеряла более 40 миллиардов долларов. Рыночная капитализация — оценка по последней цене, умноженной на предложение, а не сумма наличных, которую можно было бы собрать при продаже всех токенов. Формулировка «исчезло $40 млрд рыночной стоимости» поэтому точнее, чем «из системы вынесли $40 млрд денег». Для держателей, которые не успели выйти, это различие не отменяет убытка; оно помогает измерять его корректно.
В 2023 году Совет по финансовой стабильности опубликовал рекомендации по глобальным стейблкоин-системам. Среди тем — ясные права погашения, прозрачность механизма стабилизации, управление рисками, раскрытие финансового состояния и планы восстановления. Рекомендации обращены к регуляторам и не являются одним автоматически действующим законом для всех стран. Но их перечень показывает, насколько шире вопрос, чем «правильно ли написан смарт-контракт»: кто отвечает, что именно получает пользователь и каким активом выполняется погашение?
История Terra оставляет несколько практических вопросов для анализа любой денежной конструкции. Есть ли внешний резерв или лишь взаимная конвертируемость токенов? Кто может погасить актив и по какому юридическому основанию? Как быстро активы можно реализовать при массовых требованиях? Откуда берётся доходность и какой её источник выдержит стресс? Не сосредоточен ли спрос в одном приложении? Что произойдёт, если стоимость обеспечения падает именно тогда, когда погашения растут?
Ответы требуют датированных документов и аккуратного чтения условий, а не только красивой схемы или обещанного процента. Технологический протокол способен автоматизировать правила. Он не отменяет человеческих решений, рыночной глубины, конфликтов интересов и правовых обязанностей. «Децентрализованность» тоже нужно разбирать по функциям: кто меняет параметры, кто управляет резервом, кто контролирует интерфейс и кто может остановить сеть.
UST стремился держаться у доллара, связывая его предложение с LUNA. В спокойном состоянии арбитражная логика могла поддерживать цену; при потере доверия она направляла давление на тот же токен, от которого зависела система. Anchor усиливал спрос высокой ставкой, но устойчивость выплат опиралась на резерв, а не только на заработанный приложением процент. Кризис не сводится к одному клику, одному трейдеру или одному алгоритму: он стал возможен, потому что несколько взаимосвязанных обещаний оказались уязвимы к одному и тому же шоку.
Источники и дальнейшее чтение
- Russell Wong, Federal Reserve Bank of Richmond, “Why Stablecoins Fail: An Economist’s Post-Mortem on Terra”, Economic Brief 22-24, июль 2022.
- Bank for International Settlements, Annual Economic Report 2022, глава о будущем денежной системы, июнь 2022.
- Federal Reserve, Financial Stability Report, раздел Funding Risks, ноябрь 2022.
- SEC, Complaint, SEC v. Terraform Labs PTE Ltd. and Do Hyeong Kwon, подана 16 февраля 2023 года. Утверждения жалобы обозначены как позиция SEC.
- SEC, сообщение о согласованном решении после вердикта присяжных, 13 июня 2024 года.
- Financial Stability Board, High-level Recommendations for the Regulation, Supervision and Oversight of Global Stablecoin Arrangements: Final Report, 17 июля 2023 года.
- Terra, Terra Money: Stability and Adoption, white paper проекта, версия, опубликованная до запуска сети.
Также читайте
Доллар за пределами США: от евродолларов до цифровых токенов
Долларовые депозиты и кредиты давно существуют за пределами США. История евродолларового рынка объясняет, что стейблкоины унаследовали от банковской системы и почему одинаковый номинал не означает одинаковых прав.
Оракулы: как внешний мир попадает в смарт-контракты
Смарт-контракт может безошибочно исполнить условие и всё же принять неверное решение, если ему передали плохие или устаревшие данные. Разбираем источники, агрегацию, TWAP и цену доверия к оракулам.
ConstitutionDAO: попытка купить Конституцию силами интернета
За несколько дней интернет-сообщество собрало средства для ставки на редкий экземпляр Конституции США. История ConstitutionDAO показывает, почему сбор капитала проще коллективного владения и управления.
«Психология денег»: какие идеи полезны читателю крипторынка
Морган Хаузел пишет о риске, времени и финансовом поведении. Разбираем, какие идеи книги помогают осмыслить крипторынок, а где популярная история не заменяет анализ и данные.
DeFi Summer: как стимулы запустили финансовый эксперимент
Летом 2020 года токеновые награды ускорили рост DeFi, но усложнили измерение реального спроса. История стимулов, взаимосвязанных протоколов, TVL и цепочек залога.
Что стейблкоины унаследовали от банков и денежных фондов
Стейблкоины обещают удобный цифровой номинал, но зависят от резервов, прав выкупа и банковских расчётов. Сравниваем их с депозитами и денежными фондами, разбирая пределы аналогии.
Комментарии