

Ликвидность и кредитное плечо: почему рынки падают каскадом
Связь между глубиной рынка, залогом и принудительными продажами может усиливать падение цены. Объясняем механику каскадов и ограничения данных о ликвидациях.
Рынок может падать не только потому, что продавцов стало больше. Если цена снижает стоимость залога и запускает принудительное закрытие позиций, продажи сами добавляют давление. Разбираемся, когда такая петля становится каскадом и почему отчёт о ликвидациях не объясняет его целиком.
Цена — это последняя сделка, ликвидность — способность торговать
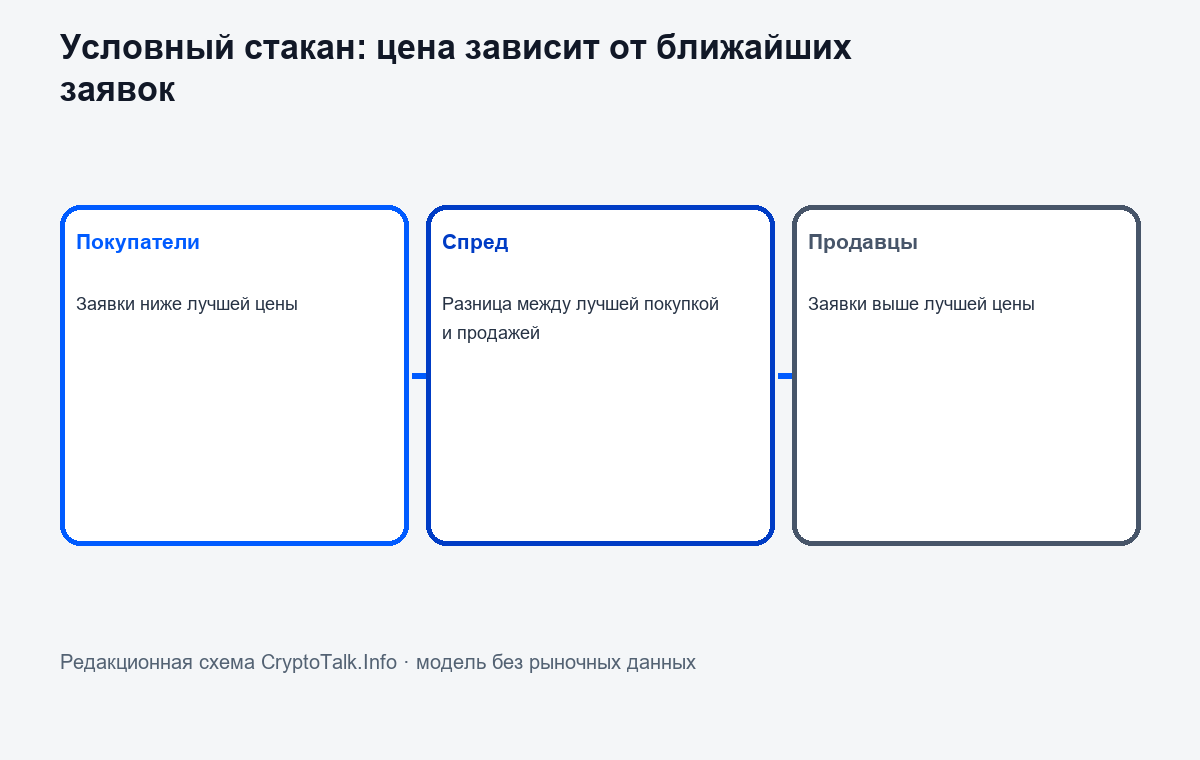
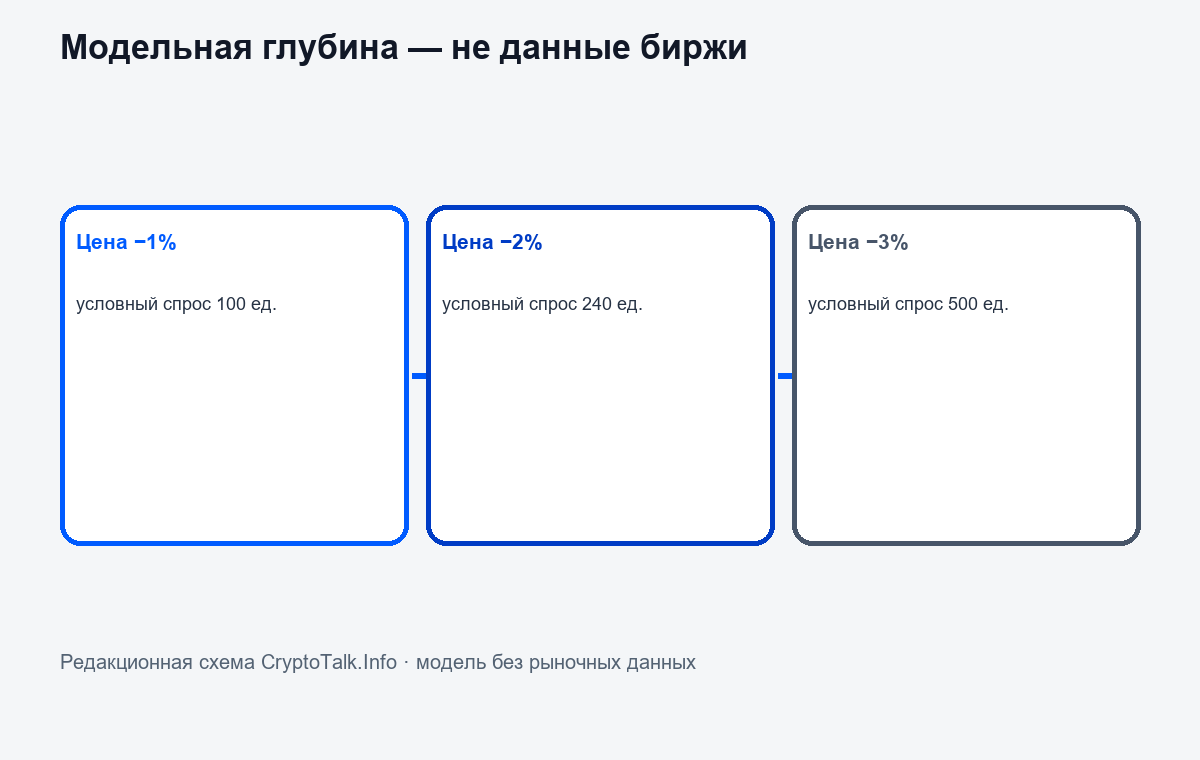
В новостях падение рынка часто выглядит как одно число: цена снизилась на пять процентов. Но последняя цена сделки не говорит, сколько ещё можно продать по близкой цене. На одной площадке между покупателями и продавцами могут стоять крупные заявки, на другой — лишь тонкий слой. Если маркет-продавец отправляет крупную заявку, он последовательно поглощает ближайшие заявки покупателей и исполняется всё ниже. Это воздействие на цену называют проскальзыванием.
Ликвидность — не просто «много денег на рынке». Для конкретной сделки важны глубина стакана, спред, скорость появления встречных заявок, комиссии и способность участников удерживать позиции. Стакан — снимок лимитных заявок, а не обещание, что они останутся там после резкого движения. Заявки могут быть сняты, а участники — перестать котировать рынок, если риск резко вырос.
Поэтому две одинаковые принудительные продажи могут дать разные последствия. Если на встречной стороне есть готовые покупатели, рынок поглотит предложение с умеренным изменением цены. Если глубина мала и покупатели ждут, тот же объём сдвинет цену сильнее. В крипторынке ликвидность распределена между площадками и инструментами; цена одного актива может одновременно влиять на спотовые рынки, бессрочные фьючерсы, залоговые займы и протоколы DeFi.
У понятия есть важное ограничение: видимые лимитные заявки не равны всей доступной ликвидности. Участники могут скрывать намерения, торговать вне стакана или переставлять заявки. График объёма за день тоже не показывает, насколько легко исполнить конкретную продажу в момент стресса.
Плечо превращает небольшое движение в крупное изменение капитала
Кредитное плечо позволяет открыть позицию больше собственного капитала за счёт заёмных средств или деривативного контракта. Если трейдер внёс 1 000 условных денежных единиц и контролирует позицию на 5 000, его валовая экспозиция в пять раз выше капитала. При движении цены против позиции убыток рассчитывается с большей суммы, поэтому собственный капитал может уменьшаться намного быстрее, чем меняется цена актива.
В традиционном фьючерсном клиринге начальная маржа — обеспечение исполнения обязательств, а не первоначальный взнос за покупку актива. Клиринговая организация и брокер задают требования, позиция переоценивается, а если доступные средства падают ниже поддерживающего уровня, участнику могут потребоваться дополнительные средства. Материалы CME описывают эту механику как performance bond; точные правила зависят от продукта и посредника. В криптобиржах режимы отличаются: контракт может автоматически закрыться при достижении установленного уровня, до или после уведомления.
В займах под залог другой механизм: цена обеспечения и долг участвуют в расчёте коэффициента безопасности. В Aave V3, например, позиция становится пригодной к ликвидации, когда показатель Health Factor проходит порог, но параметры зависят от конкретных активов и настроек протокола. Внешний ликвидатор погашает часть долга и получает залог с предусмотренным бонусом. Этот пример нельзя переносить на все DeFi-протоколы как универсальное правило.
Плечо не обязательно приводит к каскаду. Позицию можно закрыть заранее, добавить обеспечение или сократить долг; рынок может иметь достаточно покупателей. Каскад появляется, когда условия вынуждают многих продавать в одну сторону, а встречная глубина недостаточна.
Принудительное закрытие: защитный механизм с рыночной ценой
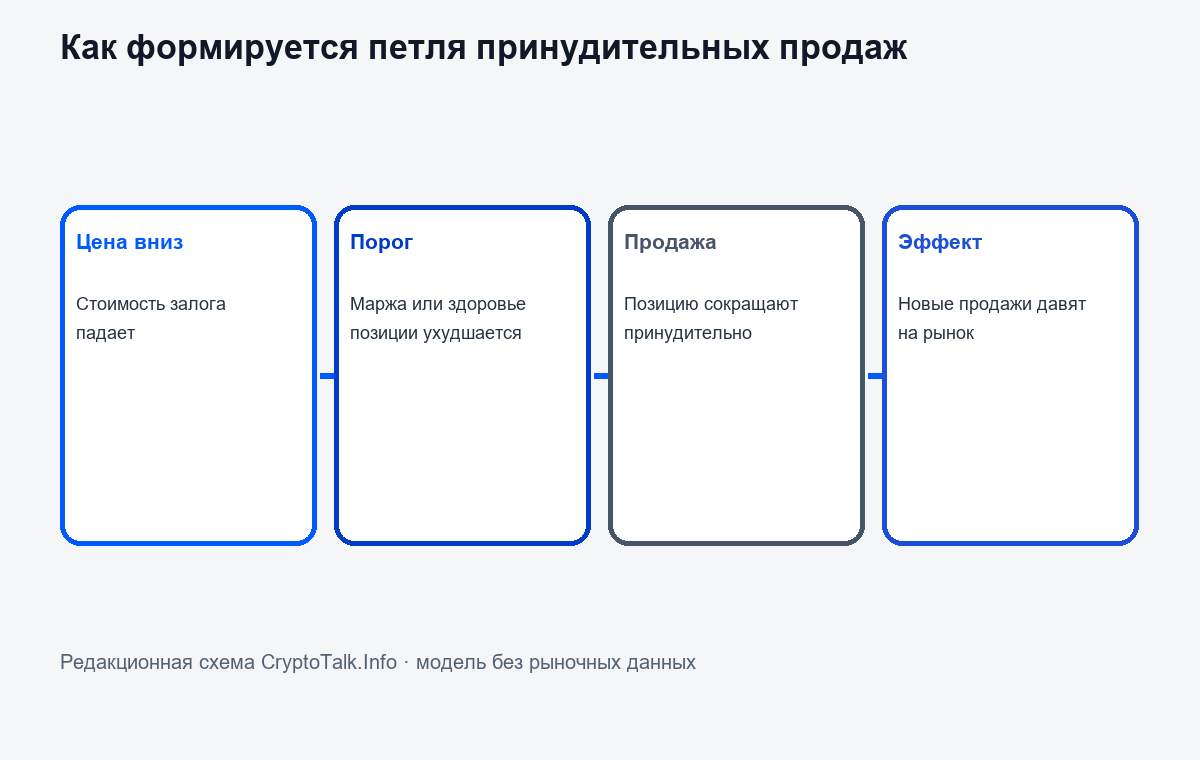
Ликвидация часто описывается как наказание за ошибку трейдера. В действительности это механизм управления риском: кредитор, биржа или смарт-контракт закрывает часть позиции, чтобы ограничить вероятность того, что обеспечение окажется меньше долга. Правило защищает платёжеспособность системы, но исполняемая продажа всё равно попадает на рынок и может влиять на цену.
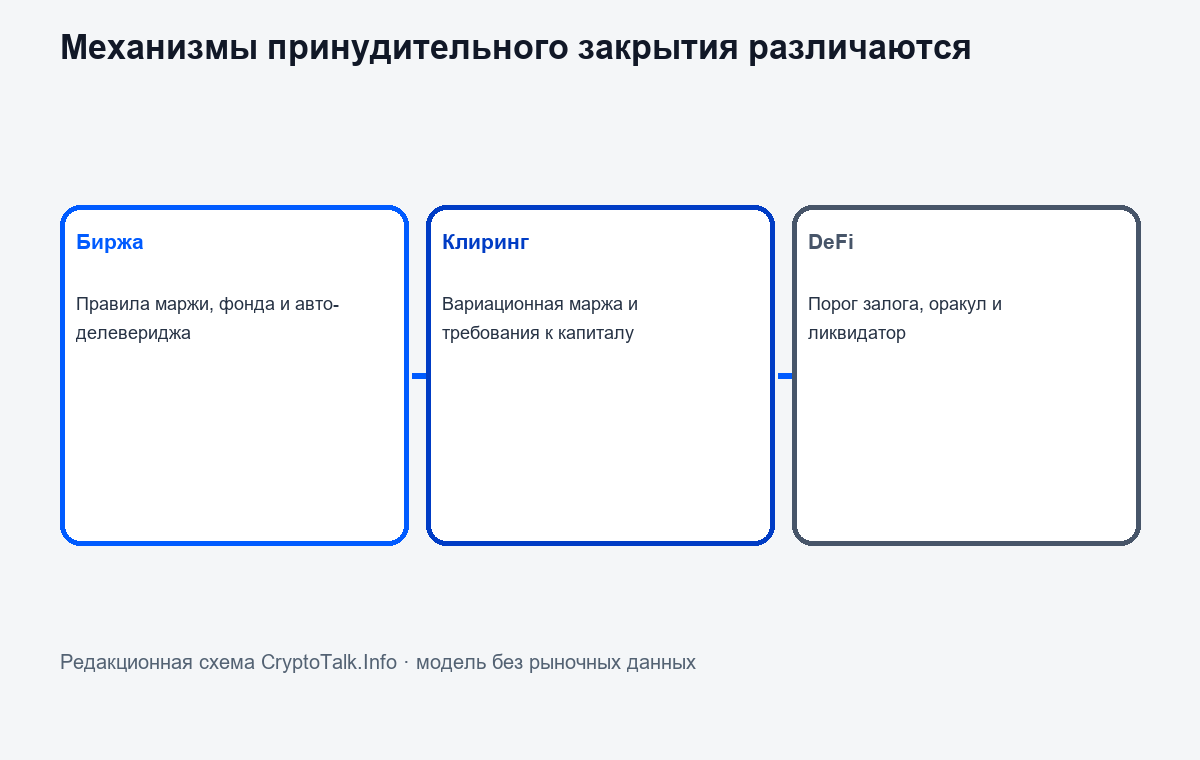
На централизованной площадке ликвидацию обычно запускает движок риск-контроля после достижения порога маржи. Площадка может поэтапно сокращать позицию, выставить заявку, покрыть остаточный дефицит страховым фондом или применить иной механизм. На разных биржах различаются mark price, цена индекса, учёт комиссий и очередность действий. Участник, который смотрит только на последнюю сделку, может неверно понять, почему система закрыла позицию.
В клиринговых фьючерсах ежедневная переоценка и требования по вариационной марже могут создавать потребность в наличности, даже если участник считает падение временным. Если денег нет, позицию приходится уменьшать. В DeFi решение исполняется через контракт: оракул предоставляет цену, порог определяет допустимость, ликвидатор отправляет транзакцию и конкурирует с другими за вознаграждение. Задержка блока, комиссия сети, качество оракула и ликвидность самого залога влияют на результат.
Ни один из этих способов не обещает, что рынок найдёт покупателя без потерь. При резком гэпе или пустом стакане цена закрытия может оказаться хуже расчётной. Системы используют буферы и страховые механизмы, но и они имеют пределы. Чем больше позиции и чем уже рынок, тем труднее безопасно продать обеспечение.
Как возникает петля ликвидности и финансирования
Представим несколько участников, которые держат похожие позиции с плечом. Цена залогового актива падает. Убытки уменьшают капитал и приближают позиции к порогу закрытия. Кто-то добровольно продаёт, кто-то получает margin call, кого-то ликвидирует алгоритм. Эти продажи увеличивают предложение в момент, когда другие участники осторожничают. Если заявок покупателей мало, цена проседает ещё сильнее и следующая группа позиций также пересекает порог.
Экономисты Markus Brunnermeier и Lasse Pedersen описали взаимное усиление рыночной и фондирующей ликвидности. Когда стоимость активов падает, капитал посредника сокращается; способность финансировать позиции и поддерживать котировки ухудшается. Одновременно кредиторы могут повышать требования к обеспечению, а участники вынуждены сокращать риск. Эти продажи давят на цены, из-за чего потребность в финансировании растёт снова. Авторы называют такие взаимосвязи liquidity spirals. Это аналитическая модель, а не утверждение, что рынок обязательно падает по одному сценарию.
В крипторынке добавляются круглосуточная торговля, высокая волатильность, залог из коррелированных токенов и автоматические исполнения. BIS в обзоре за декабрь 2021 года отмечал роль плеча и процикличности крипторынков, а также слабость внутренних амортизаторов в части экосистемы DeFi. Однако факторы могут действовать в обе стороны: арбитражёры, маркет-мейкеры и покупатели способны поглощать продажи; закрытие убыточных позиций иногда снижает будущий риск.
Каскад — это не просто большое число ликвидаций. Нужна обратная связь между принудительным сокращением позиций и доступной ликвидностью. Если общий объём продажи невелик относительно глубины, эффект может быстро исчерпаться. Если же множество позиций связано общим залогом, источником финансирования или ценовым оракулом, давление распространяется между площадками.
Централизованные площадки и DeFi: похожий стресс, разные правила
Централизованная биржа видит счета клиентов и управляет движком ликвидации, но точные правила определяет её продукт и договор. Участнику обычно недоступна вся внутренняя книга рисков площадки. Биржа может ограничить плечо, закрыть позицию частично, использовать страховой фонд или применить авто-делеверидж. Эти механизмы распределяют убытки и поддерживают расчёты, но создают контрагентский и операционный риск: клиент зависит от инфраструктуры и решений посредника.
В DeFi правила размещены в смарт-контрактах и параметрах управления. Порог ликвидации может быть прозрачен в коде, а саму транзакцию может отправить любой участник, если он способен закрыть долг и оплатить газ. Это не устраняет человеческие решения: кто-то задаёт параметры, выбирает оракулы, определяет допустимые активы и управляет обновлениями. Fabian Schär в статье о DeFi 2021 года описывает слои этой инфраструктуры и её риски, включая взаимосвязанность приложений.
Залог может быть волатильным, а оракул обновляет цену с задержкой или по правилам агрегации. Если цена быстро меняется, ликвидаторы могут не успеть или не захотеть действовать из-за низкого бонуса, высокой комиссии или недостаточной ликвидности обеспечения. Тогда долг может стать проблемой протокола. Если ликвидаторов много, конкурирующие транзакции и скачок комиссий тоже способны ухудшить результат.
Сравнивая системы, важно не делать вывод «код прозрачнее, значит безопаснее» или «биржа централизована, значит ликвидирует хуже». Следует смотреть на конкретный рынок залога, правила триггера, источник цены, лимиты закрытия, способы покрытия дефицита и то, кто несёт остаточный убыток. Разные дизайны распределяют риски между клиентом, кредитором, поставщиком ликвидности и протоколом.
Почему сумма ликвидаций не объясняет движение цены
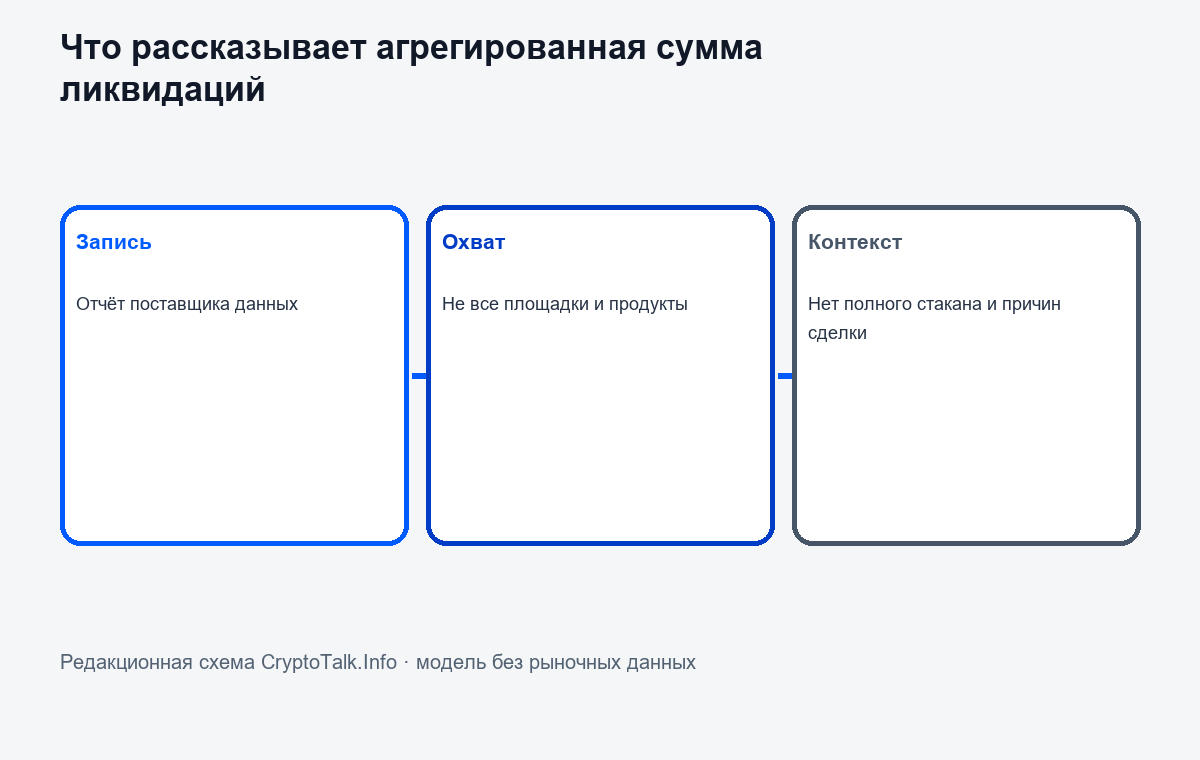
Поставщики аналитики публикуют оценку объёма ликвидированных позиций за час или сутки. Это полезная подсказка о масштабе принудительного закрытия на охваченных площадках. Но сама цифра не доказывает, что ликвидации вызвали падение, и не позволяет автоматически сравнить два эпизода.
Методики отличаются: одни считают номинал закрытого контракта, другие — оценку убытка или стоимость позиции; площадки могут сообщать данные с разной задержкой и детализацией. Часть торговли происходит вне наблюдаемого сегмента. Отчёт не всегда показывает точное время, сторону сделки, исполненную цену, встречные заявки или взаимозачёт. Для отдельных продуктов и платформ данные могут отсутствовать или агрегироваться.
Причинность двусторонняя. Падение цены запускает ликвидации, а их исполнение может добавить продажу. В тот же момент цену могут двигать новости, изменение доступного финансирования, крупная добровольная продажа, проблемы площадки или арбитраж между рынками. Один и тот же наблюдаемый итог — цена ниже и больше ликвидаций — совместим с разными последовательностями событий.
Для осторожного анализа нужны временные метки, методика сбора, связь с объёмом и глубиной, данные нескольких площадок и отделение позиций от денежного убытка. Даже тогда вывод должен звучать как оценка вклада, а не точный ответ. Большая цифра — начало вопроса, не готовое объяснение.
Вывод: каскад зависит от связи баланса и стакана
Плечо ускоряет путь от небольшого движения цены к необходимости уменьшить позицию. Ликвидность определяет, сколько встречных заявок рынок может предложить в момент продажи. Правила маржи или залога задают триггер, а механизм ликвидации превращает его в сделку. Когда эти элементы связаны между собой, принудительные продажи способны усиливать движение и запускать следующую волну закрытий.
Но каскад не возникает автоматически. Его вероятность зависит от глубины рынка, концентрации позиций, качества обеспечения, источников цены, доступного финансирования и поведения покупателей. В централизованной торговле и DeFi сходна экономическая петля, но различны контроль и процедуры. Сумма ликвидаций может показать часть происходящего, однако без методики и рыночного контекста не раскрывает причину движения.
Поэтому полезнее спрашивать не «сколько было ликвидировано?», а «какие позиции пересекли порог, как именно они закрывались, какой объём встретил стакан и кто покупал в ответ?». Именно соединение этих ответов помогает понять, был ли рынок просто волатильным или оказался в петле, где падение цены и нехватка финансирования подпитывали друг друга.
Источники
- Markus K. Brunnermeier and Lasse Heje Pedersen, “Market Liquidity and Funding Liquidity” (2009) — Review of Financial Studies 22(6), pp. 2201–2238; abstract and liquidity spiral model.
- BIS Quarterly Review, December 2021: “Leverage and procyclicality in crypto markets” — BIS article and charts on crypto leverage, derivatives liquidations and crypto loan liquidations.
- Aave governance proposal: Upgrade Aave V3 pools to V3.0.2 — Governance record for a historical code version; used only to establish that implementations and parameters change.
- Fabian Schär, “Decentralized Finance: On Blockchain- and Smart Contract-Based Financial Markets” (2021) — Federal Reserve Bank of St. Louis Review 103(2); framework and risks of DeFi layers.
- CME Group: Understanding Margin Changes (2020-03-25) — Market operator description of risk-based margin changes; presented as the operator’s stated practice.
Материал объясняет рыночные механизмы и не является рекомендацией открывать позиции или использовать кредитное плечо.
Также читайте
Децентрализованное хранение: кто хранит файлы и за что получает деньги
Как адрес контента, поиск узлов и оплата хранения решают разные задачи? Разбираем IPFS, Filecoin и Arweave и проверяем границы обещаний о постоянной доступности.
Потерянные ключи: почему цифровое владение требует новой культуры наследования
Блокчейн показывает движение средств, но не состояние ключей и не права наследников. Разбираемся, почему эти вопросы нужно решать отдельно и как планировать цифровое наследование.
«Интернет денег»: какие обещания выдержали проверку временем
«Интернет денег» объясняет не столько устройство Bitcoin, сколько его общественный смысл. Проверяем сильные метафоры книги по белой книге, раннему проекту Lightning и ограничениям повседневных платежей.
Криптовалютные пожертвования: прозрачность и пределы публичного реестра
Блокчейн может показать поступление средств на адрес, но не всегда владельца, конвертацию и результат помощи. Разбираем, что проверяемо в криптовалютных сборах и где начинаются бухгалтерия и доверие.
Майнинг как бизнес: электричество, оборудование и цена риска
Выручка в BTC ещё не означает прибыль. Разбираем, как электричество, эффективность ASIC, сложность сети, халвинг и долг превращают майнинг в капиталоёмкий и чувствительный к рынку бизнес.
Квантовые компьютеры и криптография: что действительно под угрозой
Алгоритм Шора угрожает некоторым схемам с открытым ключом, а Гровер иначе влияет на поиск. Разбираем, какие механизмы требуют миграции, что уже стандартизовано и почему дату квантового взлома нельзя назвать заранее.
Комментарии