

Дэвид Чаум: приватные цифровые деньги до криптовалют
Как слепые подписи Чаума позволили представить электронные деньги с меньшим цифровым следом — и почему сильная криптография сама по себе не создала массовую платёжную сеть.
Представьте, что вы расплачиваетесь наличными, но кассир и банк не могут связать конкретную купюру с вашим счётом. В цифровом мире это не получается само собой: компьютерная запись легко копируется, а привычный электронный платёж обычно оставляет посреднику сведения о сумме, времени и получателе. В начале 1980-х криптограф Дэвид Чаум предложил способ ослабить эту связь. Его слепые подписи стали одним из ранних ответов на вопрос, как совместить электронную форму денег с приватностью.
История важна не потому, что DigiCash победила или что биткоин просто продолжил её проект. Она показывает, что цифровые деньги — это не только способ передать запись. Это ещё и набор решений о том, кто выпускает деньги, кто проверяет платёж и какие следы остаются у каждой стороны.
Цифровой след как проблема
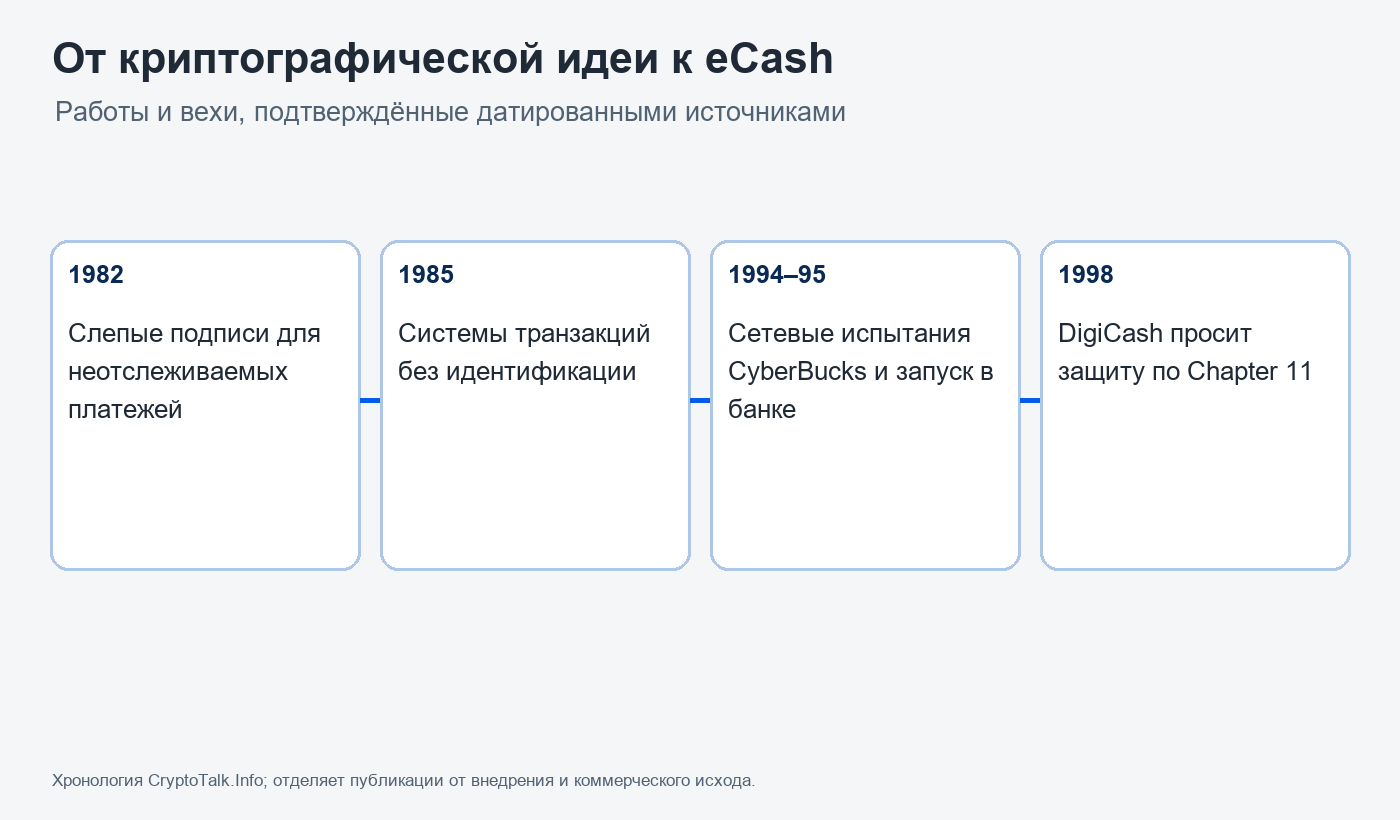
Когда в 1982 году Чаум представил работу «Blind Signatures for Untraceable Payments», электронные платежи ещё не были повседневностью. Но проблема уже формулировалась ясно: автоматизированная система расчётов может сообщать третьей стороне, кому человек платит, когда и сколько. Из таких сведений складывается подробный портрет привычек, поездок, связей и интересов. В статье Чаум обсуждал риск не абстрактно, а через бытовые категории расходов и одновременно признавал, что наличные тоже имеют слабые места: их можно украсть, а сам факт платежа сложнее доказать.
Это не спор «приватность или безопасность». Платёжной системе нужно подтвердить, что деньги настоящие, что плательщик имеет право их потратить и что одна и та же единица не будет использована дважды. Но если проверка каждый раз требует раскрывать личность и историю операций, защита от мошенничества может превратиться в постоянное наблюдение. Чаум искал криптографический способ разделить эти задачи.
Идея Чаума
Чаум был криптографом и предпринимателем; его научные работы исследовали, как использовать математические протоколы для защиты коммуникации и платежей. В статье «Security without Identification» 1985 года он рассматривал более широкую тему: карточные и информационные системы могут выполнять полезные функции, не превращая идентификацию пользователя в обязательный побочный продукт каждого действия. Важен сам подход: приватность проектируют в механизм, а не добавляют позднее обещанием компании.
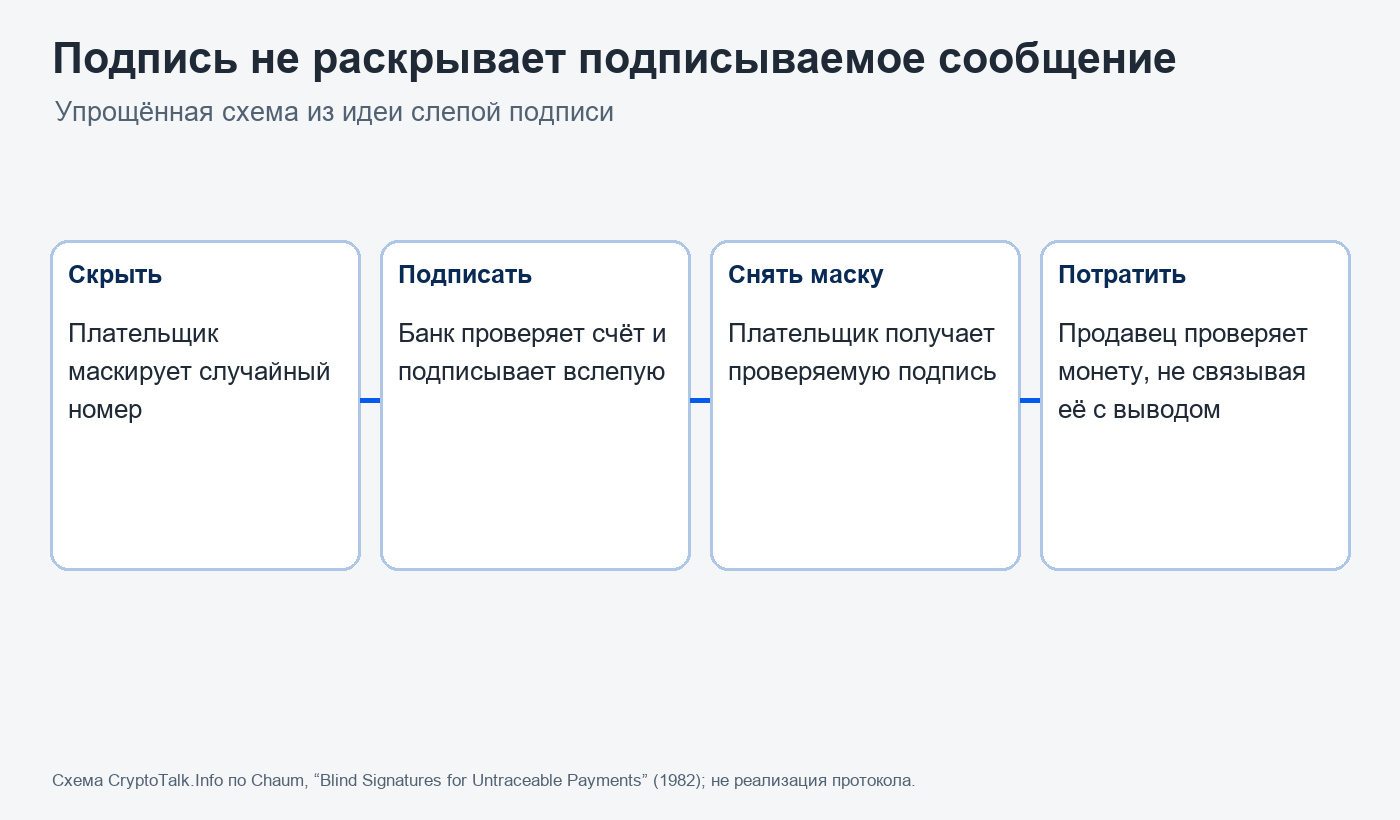
Слепая подпись решает узкую, но фундаментальную задачу. Представим банк, который подтверждает выпуск цифровой денежной единицы. Клиент формирует её серийный номер и скрывает его математическим преобразованием. Банк подписывает скрытую форму, не видя исходного номера. Клиент снимает «маску» и получает обычную подпись банка. Позже продавец проверяет эту подпись, но банк не может сопоставить предъявленный номер с конкретным запросом на выпуск — при корректной реализации протокола.
Метафора с запечатанным конвертом помогает представить цель, но криптографическая процедура не равна бумажному конверту. Подпись проверяется математически; её свойства зависят от схемы, случайности, ключей и реализации. Слепота означает, что подписывающий не видит подписываемое сообщение в обычном виде, а не то, что любой участник системы лишается информации вообще.
Как работает слепая подпись
Упрощённо процесс выглядит так: пользователь выбирает уникальный номер токена, преобразует его в ослеплённый вид и отправляет банку. Банк проверяет счёт и лимит, затем подписывает ослеплённое значение. Пользователь снимает ослепление и получает действительную подпись на исходном номере. Продавец проверяет подпись открытым ключом банка и принимает токен. Если банк позднее увидит этот номер, он сможет понять, что токен выпущен его системой, но не должен по одной подписи узнать, в каком запросе пользователь его получил.
Однако одной слепой подписи недостаточно, чтобы решить все проблемы электронных наличных. Цифровые данные копируются без потери качества: пользователь может попробовать потратить один токен у двух продавцов. Система должна обнаружить повторное предъявление. В варианте с онлайн-проверкой продавец связывается с банком или общим реестром потраченных серийных номеров. Это добавляет контроль и доступность посредника. В офлайн-сценариях защита сложнее: нужны дополнительные криптографические конструкции и правила, позволяющие обнаружить двойное расходование, иногда с последствиями для нарушителя.
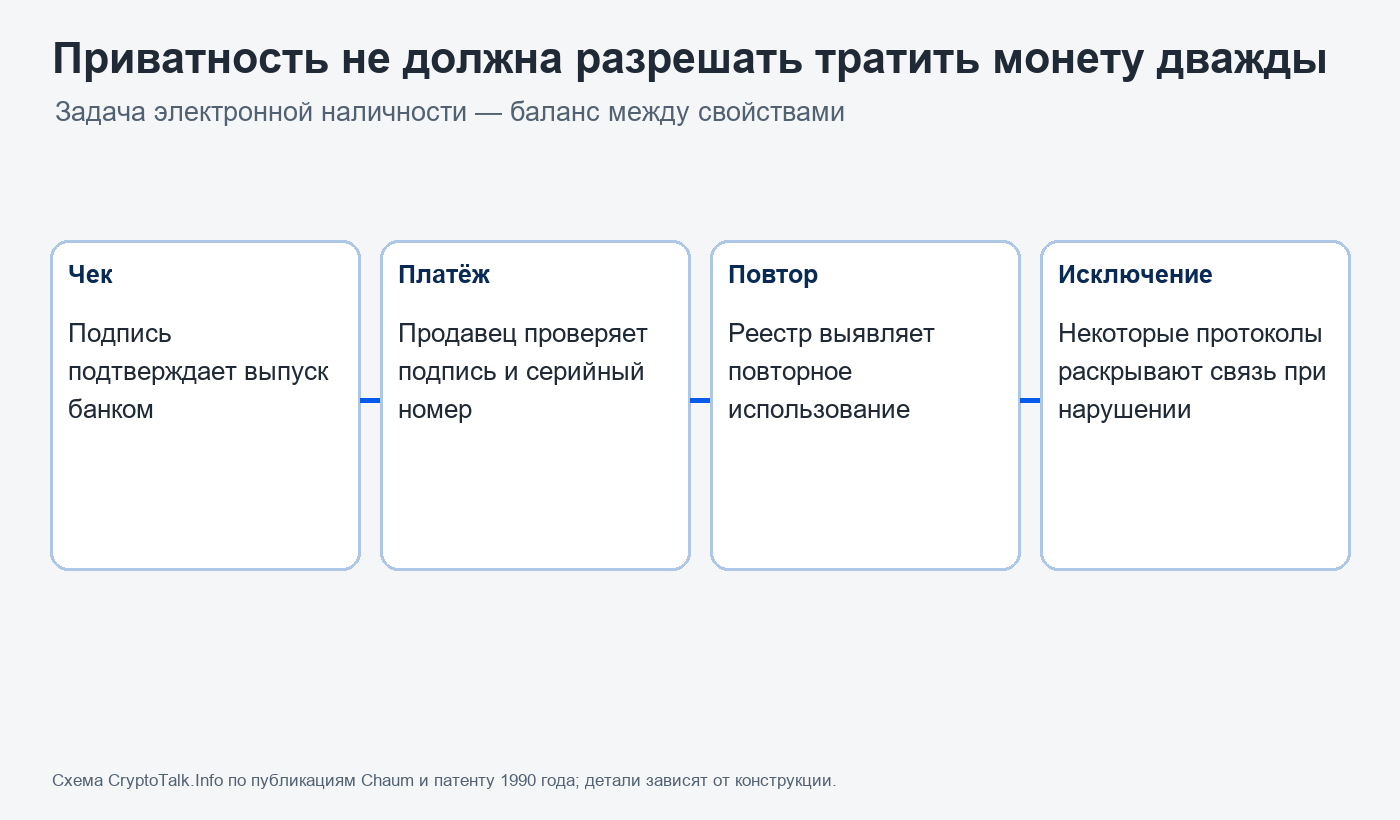
Так появляется архитектурный компромисс. Онлайн-проверка помогает вести список потраченных токенов, но создаёт зависимость от банка и канала связи. Офлайн-платёж удобнее в некоторых условиях, однако требует более сложной схемы обнаружения злоупотреблений и может раскрыть дополнительные сведения при попытке двойной траты. Поэтому сравнивать системы нужно целиком: кто выпускает, кто проверяет, что раскрывает продавец, что сохраняет банк и как разрешаются споры.
DigiCash на практике
Это различие между наличными и банковской записью легко упустить. Бумажная купюра передаётся из рук в руки, а цифровой токен должен быть представлен в форме, которую можно проверить и нельзя незаметно размножить. В модели DigiCash банк мог удостоверить выпуск, не обязательно узнавая, где именно клиент потратил каждую единицу. Для продавца это обещало более близкий к наличным способ принять небольшую оплату через сеть. Но банк по-прежнему оставался воротами к выпуску и погашению. Такая конструкция не отменяла финансового посредника, а пыталась ограничить объём информации, доступной ему о покупках клиента.
В 1990-е Чаум основал DigiCash и попытался превратить исследовательскую идею в платёжный продукт. Журнал Washington Technology в октябре 1994 года сообщал о планах первых испытаний с европейскими продавцами и несколькими сотнями пользователей. В описании того времени пользователь снимал цифровые деньги со счёта, а продавец проверял их у банка. Это была модель электронных наличных, но не деньги без эмитента: банк и компания оставались важными участниками.
В октябре 1995 года Deseret News описывала запуск eCash через американский Mark Twain Bank. В статье приводились слова Чаума о предыдущем 11-месячном интернет-тесте с условными деньгами, который, по его словам, привлёк более 30 тысяч пользователей и 70 продавцов. Эти цифры относятся к заявлению основателя о конкретном пробном запуске, а не к независимому аудиту активной клиентской базы. Такой нюанс полезен: в истории новых технологий громкие показатели часто относятся к пилоту, тестовым деньгам или потенциальному рынку.
Для банка приватность имела и практическую сторону: меньше централизованных записей о деталях покупок могло уменьшить объём чувствительных данных, которые нужно защищать. Но одновременно возникали вопросы комплаенса, возвратов и контроля риска. Участникам нужно было договориться, какие операции допустимы, кто отвечает при технической ошибке и как клиент восстанавливает доступ к средствам. Эти организационные условия часто незаметны в демонстрации криптографического протокола, хотя именно они определяют, станет ли прототип повседневным сервисом.
При этом название «электронные наличные» не означало, что пользователь мог сохранить приватность от всех участников. Банк знал клиента при открытии счёта и видел запрос на снятие. Протокол стремился не позволить ему связать этот запрос с конкретным предъявлением токена у продавца. Это более узкое и проверяемое обещание.
Эксперимент столкнулся с вопросами, знакомыми любому новому платёжному средству: готовы ли банки подключать инфраструктуру, принимают ли платежи продавцы, удобно ли клиентам устанавливать программное обеспечение и достаточно ли доверия к новой форме денег. Сама криптография не могла заставить сеть участников появиться. Даже сильная защита приватности не заменяет распространённость, понятные правила возврата, поддержку устройств и доступ к привычным счетам.
К концу десятилетия коммерческий проект переживал тяжёлый период. В интервью First Monday Чаум подтвердил, что DigiCash проходила процедуру реорганизации по главе 11 законодательства США и что активы предполагалось продать. Он отказался объяснять причины и предложил читателям обратиться к материалам компании. Поэтому корректный исторический вывод ограничен: проект не стал массовой платёжной сетью и столкнулся с финансовыми трудностями. Объяснять это одной только технологией, «плохим маркетингом» или решениями конкретных лиц без дополнительных доказательств было бы спекуляцией.
Чем это отличается от биткоина
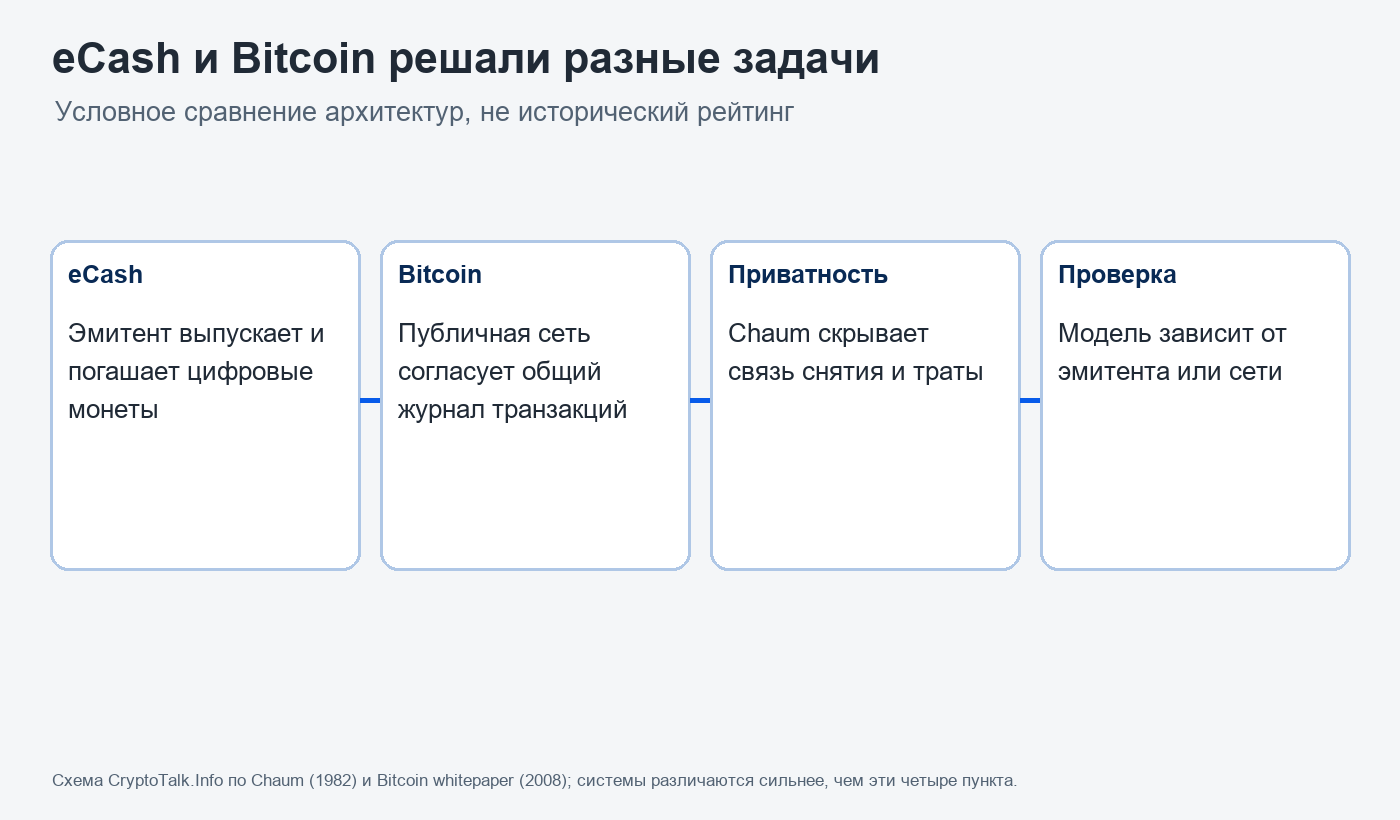
Сходство между eCash и Bitcoin — в попытке использовать криптографию для цифровых платежей. Различается устройство доверия. В DigiCash банк выпускает токены и подтверждает их подлинность. Приватность строится вокруг того, что банк не должен связать конкретное снятие с последующей оплатой. Пользователь в конечном счёте зависит от организации-эмитента, её программного обеспечения и правил.
В белой книге Bitcoin, опубликованной в 2008 году под именем Сатоши Накамото, центральная проблема сформулирована иначе: как передавать платежи между участниками без доверенного финансового посредника, предотвращая повторное расходование через публично проверяемую цепочку транзакций. Реестр открыт, участники используют криптографические ключи вместо обязательной публикации паспортных имён, а правила подтверждения обеспечиваются сетью. Это не означает, что Bitcoin автоматически анонимен: публичные адреса и связи между операциями могут раскрывать информацию при дополнительном анализе.
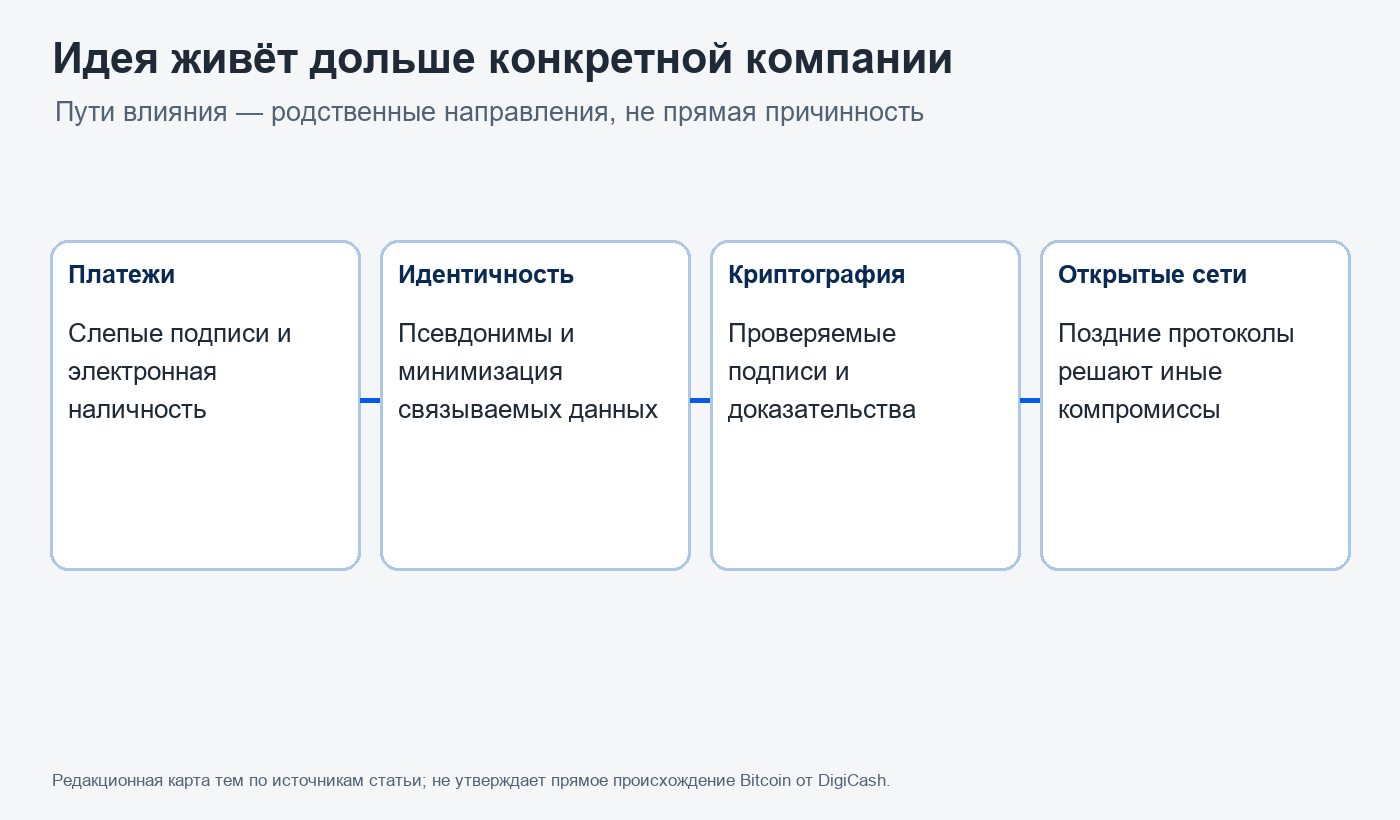
Белая книга Bitcoin не ссылается на работу Чаума о слепых подписях; считать Bitcoin продолжением DigiCash или приписывать Сатоши конкретное влияние на основании одного сходства было бы необоснованно. История показывает скорее параллельные ответы на общую задачу: как переносить ценность цифровым способом, если данные легко копируются, а посредники обладают властью над платежами.
Наследие и ограничения
Здесь полезно различать три уровня. На уровне идеи слепая подпись защищает связь между выпуском и предъявлением. На уровне продукта важны интерфейс, доступность и устойчивость обслуживания. На уровне денежного порядка остаётся вопрос, кто принимает окончательное решение о действительности токена. Один протокол может хорошо решать первый уровень, но не отвечать за второй и третий. Поэтому сравнение eCash с любым современным активом должно учитывать не только алгоритмы, но и институты, через которые проходят реальные платежи.
Главное наследие Чаума — не один продукт и не предсказание будущего в деталях, а язык для обсуждения цифровой приватности как свойства системы. Слепые подписи и родственные методы показали, что подтверждение подлинности не всегда должно раскрывать содержание операции самому эмитенту. Этот принцип важен для электронных денег, удостоверений и других систем, где нужно доказать право, не раскрывая лишнюю информацию.
Но приватность не является магической оболочкой. Система может раскрыть пользователя через метаданные, ошибки программного обеспечения, повторное использование идентификаторов или анализ внешних сетевых наблюдений. Платёжная схема также должна отвечать на вопросы возвратов, украденных ключей, регулирования и разбирательств. Проектирование приватности требует явно определить угрозы и пределы защиты, а не обещать абсолютную анонимность.
Опыт DigiCash напоминает о разнице между элегантной идеей и работающей денежной инфраструктурой. Деньги существуют не только как математический объект: для них нужны эмитент или механизм выпуска, правила погашения, продавцы, клиенты, поддержка и доверие. Коммерческий исход не отменяет научного вклада, но и научный вклад сам по себе не доказывает коммерческий успех.
Когда сегодня говорят о цифровых деньгах, полезно спросить не только «на каком блокчейне они работают?», но и «кто может связать мои операции между собой?», «кто выпускает единицы?», «кто способен остановить платёж?» и «какие данные останутся после него?». Именно такой набор вопросов делает работы Чаума актуальными для истории: они помогают увидеть, что архитектура платежа одновременно определяет распределение контроля и приватности.
Источники
- David Chaum, “Blind Signatures for Untraceable Payments,” CRYPTO ’82, 1982 — первичная научная работа.
- David Chaum, “Security without Identification: Transaction Systems to Make Big Brother Obsolete,” Communications of the ACM, 1985 — первичная работа; текст и библиографические сведения.
- Washington Technology, “Behind the World’s Digital Cash Curve,” 27 октября 1994 — репортаж о планировавшемся запуске и модели eCash.
- Deseret News, “Electronic cash will be hitting the Internet,” 23 октября 1995 — репортаж о предложении Mark Twain Bank и заявленных результатах теста.
- First Monday, интервью с Дэвидом Чаумом о DigiCash — первичное интервью о реорганизации компании; причины не установлены этим источником.
- Satoshi Nakamoto, “Bitcoin: A Peer-to-Peer Electronic Cash System,” 31 октября 2008 — первичный документ; используется для сравнения архитектур.
- David Chaum, список публикаций — указатель библиографических записей; контрольные даты оригинальных работ приведены отдельно.
Также читайте
Мемкоины: как интернет-шутки превращались в рынки
Dogecoin показал, как интернет-шутка может стать частью культуры и одновременно торгуемым активом. Разбираем, как внимание превращается в рыночную активность, почему листинг не гарантирует ликвидность и где искать реальные права держателя.
Денежные переводы: почему перемещать деньги дороже информации
Международный перевод проходит не только через платёжную сеть: важны валютный курс, комиссии посредников и способ получения. Разбираем, какие расходы остаются и как честно сравнить обычный и криптовалютный маршрут.
Rollups: что именно выносят за пределы основного блокчейна
Rollup переносит исполнение за пределы Ethereum, но его безопасность зависит от того, где доступны данные, как проверяется состояние и кто управляет выходом. Разбираем эти механизмы на примере протокольных документов и исторических обновлений.
От кранов до баунти: как формировалась культура раздачи токенов
Криптораздачи начинались как способ дать новичку первые монеты, а затем превратились в призы за тестирование, поиск уязвимостей и участие в управлении. История показывает, как разные правила создают разные стимулы.
«Долговой кризис» Рэя Далио: сильная модель и её ограничения
Книга Рэя Далио предлагает модель кредитного цикла и его разрешения. Разбираем, что в ней помогает читать историю, где начинаются ограничения и почему модель не предсказывает дату следующего кризиса.
The Merge: как Ethereum сменил механизм консенсуса
В сентябре 2022 года Ethereum сменил proof of work на proof of stake без остановки основной сети. Разбираем роль Beacon Chain, подготовку клиентов, сам триггер перехода и то, чего The Merge не менял.
Комментарии