

«Долговой кризис» Рэя Далио: сильная модель и её ограничения
Книга Рэя Далио предлагает модель кредитного цикла и его разрешения. Разбираем, что в ней помогает читать историю, где начинаются ограничения и почему модель не предсказывает дату следующего кризиса.
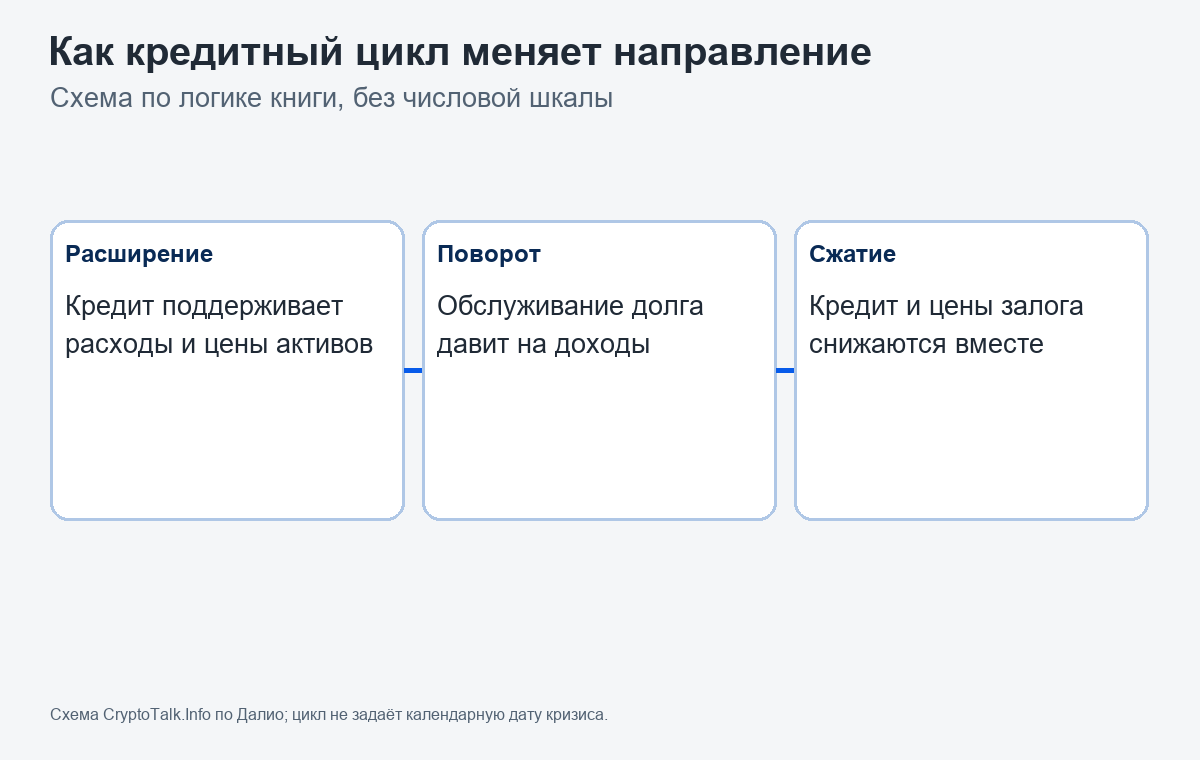
Когда долг становится опасным? Удобно искать одну цифру: отношение долга к ВВП, ставку или дату погашения. В книге Principles for Navigating Big Debt Crises Рэя Далио ответ устроен иначе. Автор предлагает смотреть на последовательность: кредит расширяет расходы и цены активов, обслуживание долга отстаёт от обещаний, затем кредит сжимается, а власти пытаются распределить потери. Эта модель помогает читать историю как связанный процесс. Но она не превращает прошлые кризисы в точный календарь будущих.
Книга вышла в 2018 году и соединяет авторскую объяснительную схему с историческими кейсами. Далио — инвестор и основатель Bridgewater Associates, поэтому текст особенно интересен тем, кто хочет понять, как макроэкономическая модель применяется к рынкам. Его сильная сторона — карта причин и реакций. Ограничение — карта неизбежно упрощает разные общества и институты.
Содержание
- Что именно предлагает книга
- Как устроен долговой цикл
- Зачем автор сопоставляет кризисы
- «Красивое» сокращение долга
- Где модель теряет точность
- Что из книги пригодится читателю крипторынка
Что именно предлагает книга
Оригинальное название можно перевести как «Принципы навигации через крупные долговые кризисы». В центре — не универсальный рейтинг стран и не прогноз даты следующего обвала, а схема того, как долг, денежные доходы и политика взаимодействуют во времени. Кредит позволяет тратить больше текущих доходов, если заёмщик и кредитор верят, что будущие доходы покроют обязательство. Пока кредит расширяется, растут расходы, активность и часто стоимость залога. Рост цены залога может, в свою очередь, облегчать новые займы.
Затем условия меняются. Заёмщикам приходится платить проценты и возвращать основную сумму; кредиторы могут ужесточить требования; активы дешевеют, а новые займы становятся труднее. Сокращение кредита давит на расходы и доходы. Возникает обратная связь: падение доходов осложняет обслуживание долга, продажи активов снижают их цену, а кредиторы требуют дополнительного обеспечения. В таком описании кризис — не просто «слишком много долга», а несоответствие обещанных платежей и способности их обслуживать при меняющихся ценах и доходах.
Книга делит этот путь на понятные фазы, но полезнее читать их как аналитическую последовательность, а не как расписание. Например, рост кредита может отражать финансирование производительных инвестиций, покупку уже существующих активов или государственные расходы. Один и тот же рост долга имеет разные последствия, если он сопровождается расширением будущих доходов или лишь повышает цену залога. Автор просит смотреть не только на сумму обязательств, но и на то, куда направлены средства и кто рассчитывает получить от них доход.
Далио различает более короткие колебания кредита и долгий цикл накопления обязательств. Его анализ включает государственные и частные долги, центральные банки, валюту, инфляцию и дефолты. Это шире, чем простая мысль «заёмщик должен вернуть деньги»: государство способно менять налоги, выпускать валюту, реструктурировать обязательства и влиять на процентные ставки. Но у этих действий есть распределительные последствия. Потери не исчезают; они могут перейти к кредиторам, вкладчикам, налогоплательщикам или держателям денег через инфляцию.
Как устроен долговой цикл
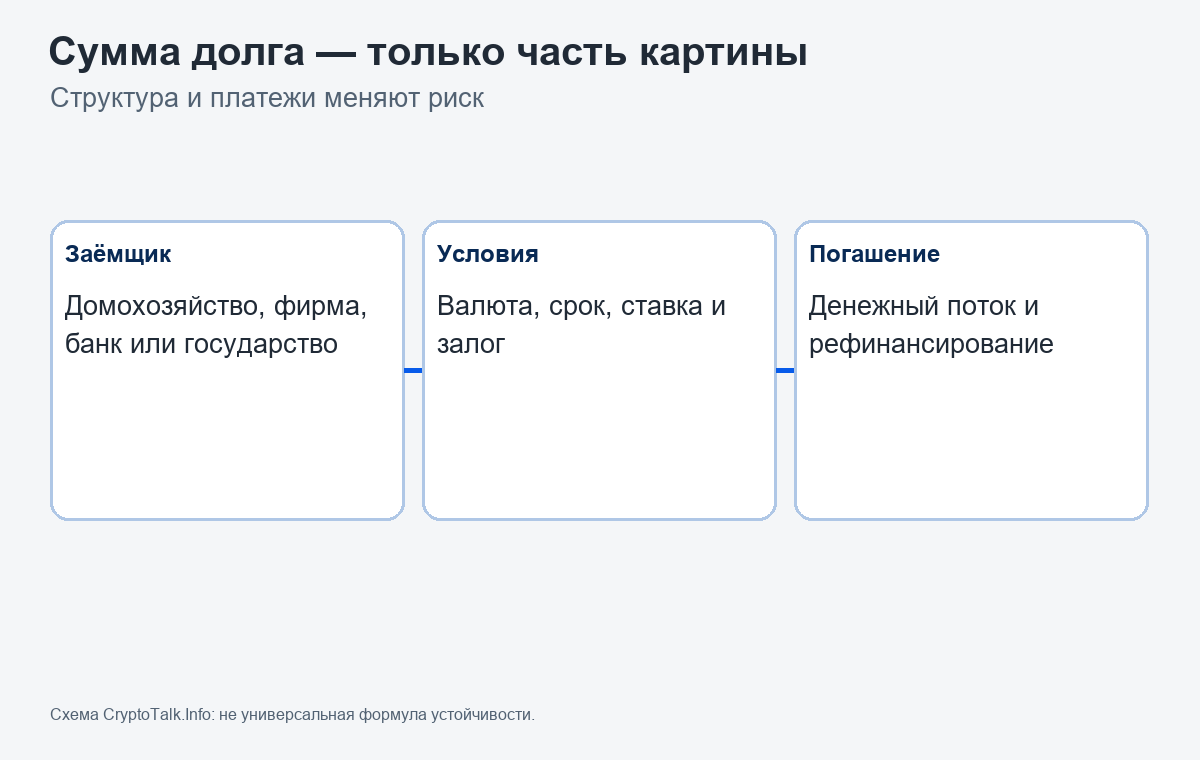
Практическая ценность модели в том, что она заставляет следить за несколькими связями. Кто занимает — домохозяйство, компания, банк или государство? В какой валюте выражен долг? Каков срок погашения? Есть ли у заёмщика доход в этой валюте? Ставка фиксированная или плавающая? Актив, который служит обеспечением, ликвиден ли во время стресса? Два одинаковых отношения долга к доходу могут скрывать совершенно разные риски, если в одном случае платежи растянуты и защищены, а в другом скоро предстоит рефинансирование.
Особое внимание нужно обращать на взаимосвязи балансов. Банк может быть кредитором компании, держателем государственных облигаций и зависеть от вкладов, которые сами реагируют на доверие. Если компания увольняет работников, доход домохозяйств снижается; если домохозяйства сокращают расходы, падает выручка фирм. В кризис эти связи соединяют отдельные проблемы в систему. Далио рисует карту, которая полезна именно как напоминание: заёмщик и кредитор — две стороны одного обязательства, а политика влияет на обоих.
Важно различать запас долга и поток платежей. Номинальная сумма сама по себе не показывает, сколько нужно выплатить в ближайшие месяцы и сколько средств останется после обслуживания. Для государства имеет значение не только общий долг, но и налоговая база, стоимость заимствований, структура держателей и способность собирать налоги. Для фирмы важны денежный поток и сроки погашения. Для семьи — устойчивость заработка и условия кредита. Один график не описывает все уровни экономики.
Зачем автор сопоставляет кризисы
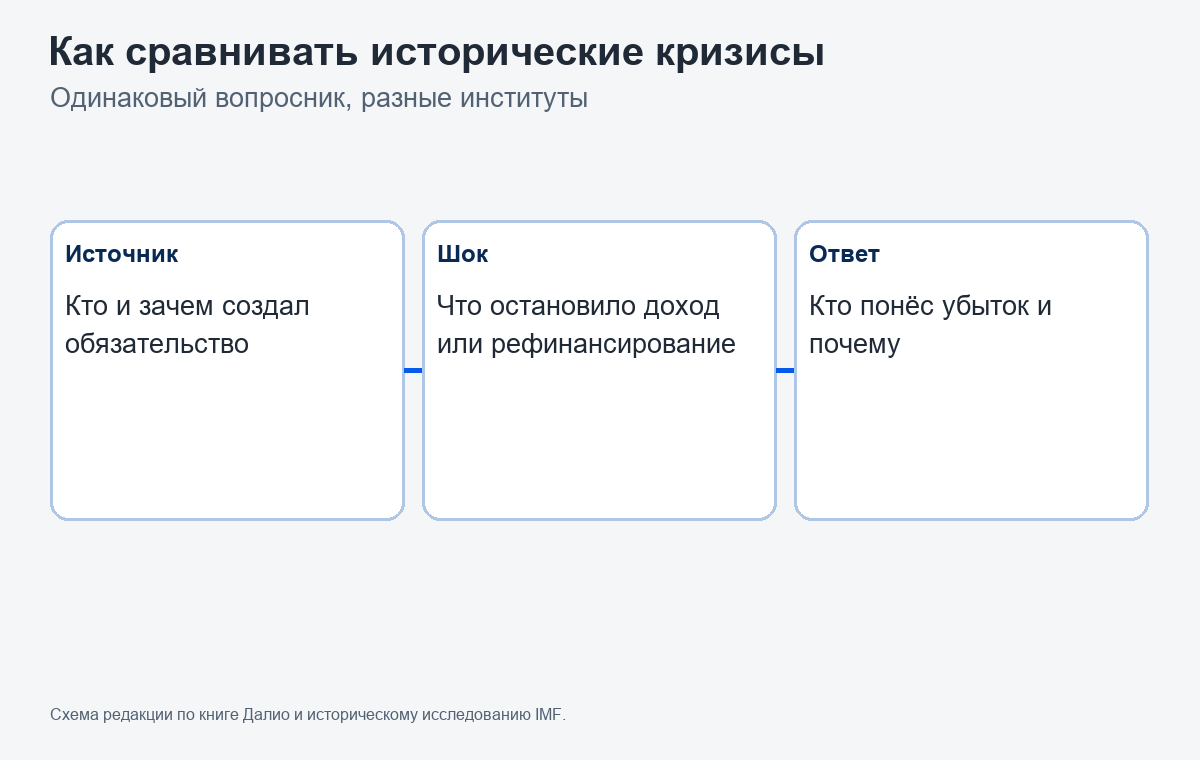
Книга собрала исторические эпизоды из разных стран и периодов, чтобы показать повторяющиеся механизмы в разных декорациях. Научная и общественная польза такого сравнения в том, что читатель может заметить семейные сходства: кредитный бум, уязвимость балансов, остановку финансирования и выбор политики. IMF в исследовании государственной задолженности через века также показывает, что причины заимствований менялись: войны, депрессии, кризисы и государственные инвестиции оставляли разный след в долговой истории.
Разные кейсы читаются как проверка одного вопросника на нескольких эпохах. Далио старается переводить события в общие понятия: расширение кредита, способность выплачивать долг, политика центрального банка, распределение убытков. Такой перевод облегчает сравнение, но несёт риск потерять местную специфику. Историк может выделять право собственности, налоговую систему, политический конфликт или международные ограничения; макроэкономист — баланс платежей, кредитование и доходы. Несовпадение акцентов не обязательно означает, что одна сторона ошиблась: они могут объяснять разные части события.
Но сходство не означает одинаковой причины или результата. Долговой кризис в стране, заимствующей в собственной валюте, отличается от кризиса заёмщика с большим объёмом обязательств в иностранной валюте. У валютного союза, колонии и суверенного государства разная свобода действий. Центральный банк с надёжной системой налогообложения имеет другой набор возможностей, чем государство, которому кредиторы отказывают в рефинансировании. Исторические кейсы нужно читать вместе с институциональной средой, а не вынимать из неё только форму графика.
Поэтому особенно полезно, что книга даёт читателю много отдельных историй, а не только усреднённую кривую. Сравнение подсказывает вопросы, которые стоит задавать кейсу: кто создал кредит, что он финансировал, кто получил доход, как распределялись убытки и каким способом кризис разрешился? Авторы IMF Working Paper о государственном долге сами отмечают, что их работа — исследование в процессе, опубликованное для обсуждения, а её выводы не следует автоматически приписывать руководству Фонда. Это хороший пример того, как читать институциональные исследования с учётом их статуса.
«Красивое» сокращение долга
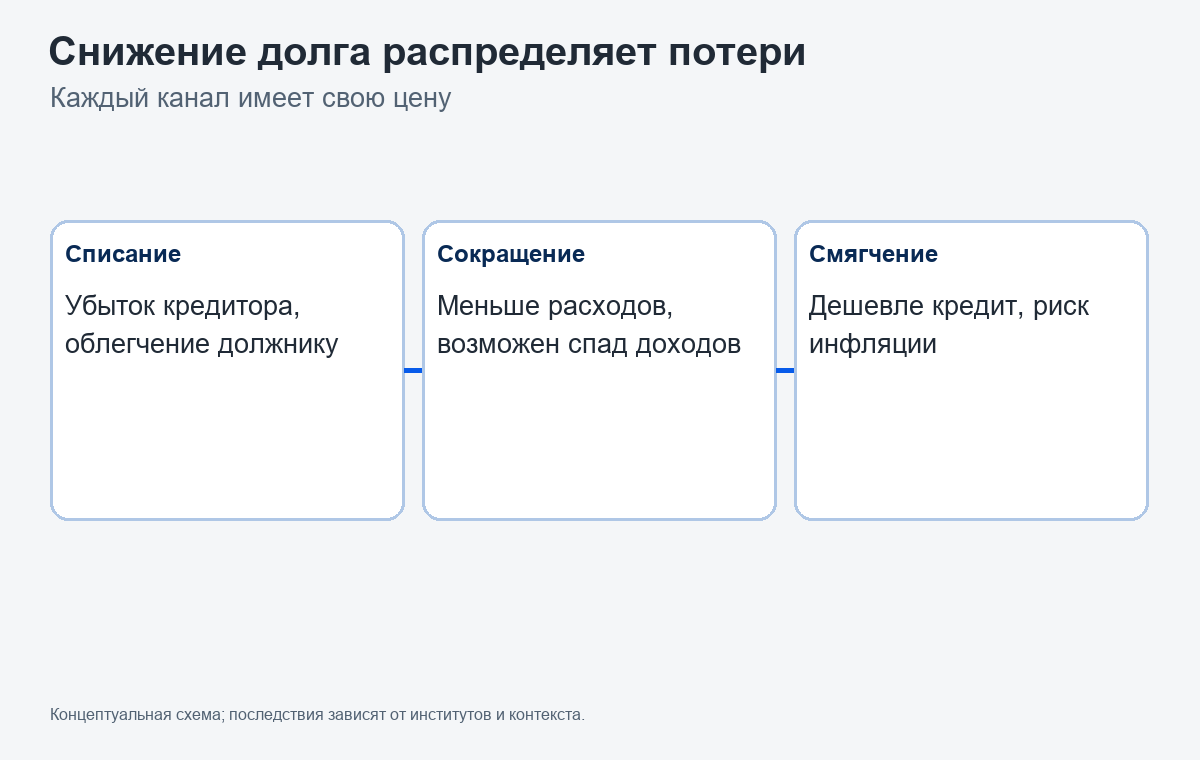
В книге Далио обсуждает варианты уменьшения долгового давления и использует образ «beautiful deleveraging» — условно, сбалансированного или «красивого» снижения долговой нагрузки. Это не название волшебного рецепта. В его изложении власти могут сочетать списания и реструктуризации, сокращение расходов, переводы ресурсов, рост доходов и денежное смягчение. Инструменты действуют через разные каналы: одни признают убыток сразу, другие растягивают его, третьи меняют покупательную способность валюты.
В этом месте модель лучше всего работает как список возможных каналов, а не рекомендация. Если банкротства списывают долг, кредитор должен признать убыток. Если долг погашают через рост дохода, важны производительность и налоги. Если его рефинансируют, значение имеют срок и ставка. Если центральный банк смягчает условия, результат зависит от инфляционных ожиданий, доверия к валюте и того, кому доступен кредит. Политический выбор определяет, какая группа получит помощь и кому придётся адаптироваться.
Сочетание важно, потому что каждый инструмент способен ухудшить ситуацию, если применять его без оглядки. Резкое сокращение расходов и кредита может углубить спад доходов. Денежное смягчение облегчает финансирование, но при определённых условиях обесценивает сбережения или разгоняет цены. Реструктуризация уменьшает обязательства заёмщика, но означает убыток для кредитора. Перераспределение через налоги затрагивает группы по-разному. История показывает набор компромиссов, а не способ избежать выбора.
Термин «красивый» может звучать так, будто существует объективно правильное распределение потерь. В реальной политике его нет: один и тот же пакет решений способен стабилизировать банковскую систему и одновременно ударить по вкладчикам или бюджету. Поэтому читателю стоит воспринимать выражение как авторское название сценария, где спад и долговая нагрузка снижаются без полного разрушения экономической активности, а не как общепринятый технический стандарт.
Где модель теряет точность
Первая граница — измерение. «Долг» бывает государственным, корпоративным, банковским и домашним; он может быть внутренним или внешним, номинированным в своей или чужой валюте. Данные за далёкие периоды часто неполны и пересматриваются. IMF Historical Public Debt Database отдельно документирует источники и охватывает страны и годы неравномерно. Даже аккуратная серия не превращает агрегированную метрику в полное описание экономики.
Например, государственный долг в национальной валюте обычно имеет иных кредиторов и способы рефинансирования, чем обязательства в иностранной валюте. Последние могут расти в пересчёте на местные деньги после девальвации именно в момент, когда доступ к рынку ухудшается. Но и национальная валюта не делает обслуживание безболезненным: финансирование через инфляцию меняет стоимость сбережений и контрактов. Для домохозяйства важны не только общие проценты по экономике, но и то, может ли оно потерять работу или рефинансировать ипотеку. Агрегат скрывает распределение между участниками.
Вторая граница — отбор примеров. Истории, которые хорошо укладываются в модель, легче изложить в одной книге, чем эпизоды, где кредитные показатели изменялись без кризиса или кризис возникал из неожиданного шока. Это не обвинение в подгонке, а общее ограничение объяснительных моделей, построенных на ретроспективных кейсах. Читателю полезно спрашивать, какие случаи не соответствуют схеме и какие условия отличают их от выбранных примеров.
Третья — предсказание. Модель может помочь понять, почему быстрое кредитование и короткие сроки погашения создают хрупкость, но не говорит, в какой день рынок потеряет доверие. Ожидания, решения властей, внешние события и поведение кредиторов меняют траекторию. Учебный материал Банка Англии о создании денег подчёркивает также, что банковское кредитование создаёт депозиты; система не сводится к фиксированному запасу денег, который просто распределяется между заёмщиками. Институциональные детали важны для того, как цикл начинается и как его можно остановить.
Что из книги пригодится читателю крипторынка
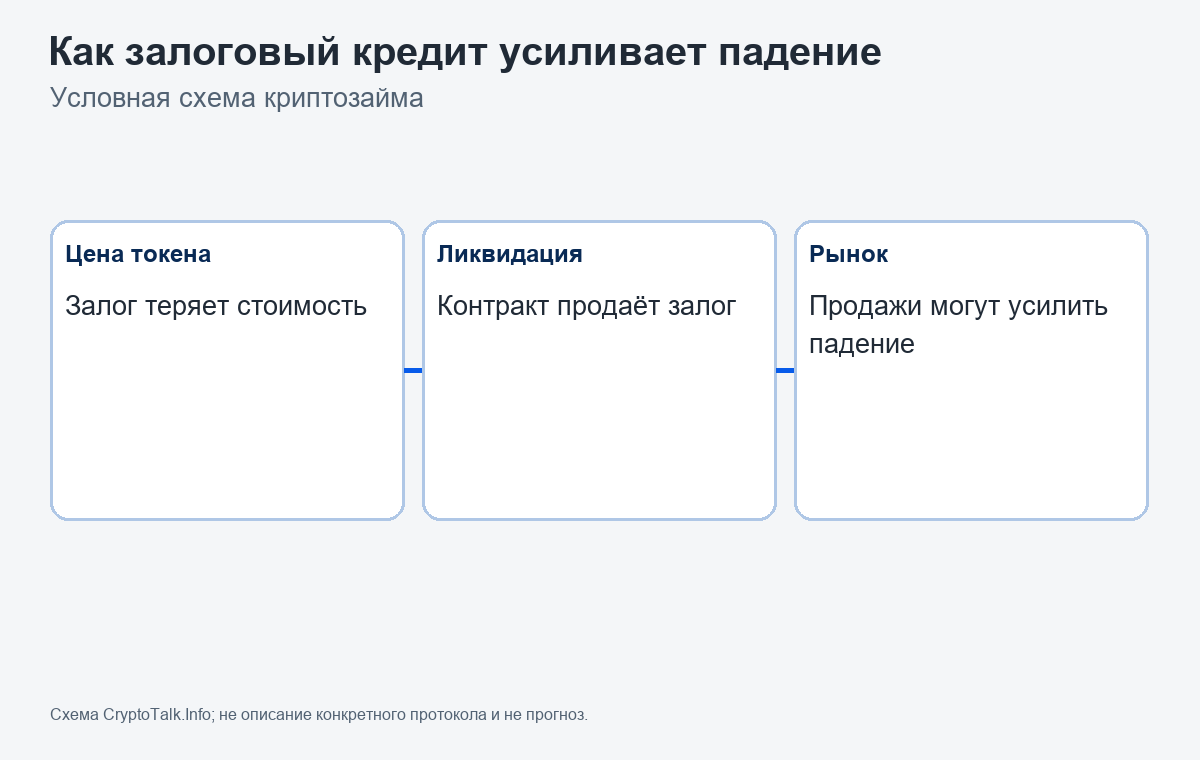
Криптовалюты добавляют к обычным вопросам о балансе свои особенности. Заём может быть обеспечен токеном, цена которого резко меняется; кредит выдан в стейблкоине, а доход заёмщика поступает в другом активе; залог ликвидируется автоматически по правилам протокола. В такой системе ухудшение цены залога способно запустить ликвидации, продажи и новые падения. Читателю книги полезно перенести не готовый прогноз, а внимание к связи между обязательствами, залогом и денежным потоком.
Проверяя конкретный протокол, можно задать вопросы в духе книги: кто является заёмщиком и кредитором, какая единица долга обещана, кто выпускает актив, чем обеспечен заём, как устроена ликвидация и существует ли источник дохода вне нового притока капитала? Если кредит выдаётся в стейблкоине под волатильный токен, то цена залога и способность вернуть номинальный долг могут двигаться в противоположных направлениях. Это не значит, что каждый такой контракт обречён, но означает, что формальное обеспечение не равно гарантии возврата.
Сам Bitcoin не является распиской на возврат основного долга от эмитента. Но участники могут занимать под его залог, а биржа или кредитный протокол может создавать собственные обязательства. Разделение актива и долга здесь особенно полезно: падение цены BTC и неспособность посредника выполнить обещание — связанные, но разные риски. Исторические модели долга помогают исследовать кредитную петлю вокруг актива, но не дают готового объяснения его справедливой цены.
В то же время государственный долг и залоговый кредит в DeFi нельзя механически считать одним явлением. У государства есть налоговая власть и центральный банк, у смарт-контракта — заранее прописанные правила и оракул цены, а у криптозайма может не быть судебной процедуры реструктуризации. В каждом случае отличаются кредитор, средство погашения и сторона, способная изменить условия. Эта разница помогает не использовать слова «долговой цикл» как универсальный ярлык для любого падения цены.
Книга Далио хороша как набор вопросов и исторических линз. Она помогает увидеть, что кризис вырастает из связей, а не из одного числа, и что политика распределяет потери, а не отменяет их. Но она слабее как инструмент выбора даты, цены или конкретного актива. Чтобы извлечь пользу, нужно читать вместе с первичными документами, описаниями институтов и источниками данных, сохраняя право не согласиться с авторской интерпретацией.
Источники
- Ray Dalio, Principles for Navigating Big Debt Crises, первое издание, сентябрь 2018; авторская модель и исторические кейсы.
- IMF Working Paper 19/6, Public Debt through the Ages, январь 2019; исследование исторической роли государственного долга, мнения авторов не отождествляются с позицией Фонда.
- Bank of England, Money creation in the modern economy, 2014.
- IMF, Modernizing the Framework for Fiscal Policy and Public Debt Sustainability Analysis, 5 августа 2011.
- IMF Finance & Development, A History of World Debt, март 2011.
Также читайте
The Merge: как Ethereum сменил механизм консенсуса
В сентябре 2022 года Ethereum сменил proof of work на proof of stake без остановки основной сети. Разбираем роль Beacon Chain, подготовку клиентов, сам триггер перехода и то, чего The Merge не менял.
Технологические пузыри: железные дороги, доткомы и крипторынок
Железные дороги, интернет и криптовалюты показывают, как реальная инновация может соседствовать с переоценёнными инвестициями. История помогает разделять пользу инфраструктуры, устойчивость проекта и доходность актива.
Аппаратные кошельки: как инженеры защищают секрет
Аппаратный кошелёк может изолировать закрытый ключ от компьютера, но не отменяет риск подмены транзакции, прошивки, резервной копии или ошибки пользователя. Разбираем, как модель угроз определяет устройство и пределы его защиты.
FTX: как смешение биржи и торгового бизнеса разрушило доверие
Торговая активность FTX не гарантировала, что клиентские средства доступны для вывода. История связи биржи с Alameda показывает, почему важно различать котировки, ликвидность и право собственности на активы.
Ник Сабо: смарт-контракты до появления Ethereum
Ник Сабо называл смарт-контрактом не только программу в блокчейне, а протокол, который исполняет часть условий сделки. Торговый автомат, цифровая собственность и bit gold показывают широту идеи и её пределы.
Новая игра на понижение: почему Бьюрри шортит полупроводники
Что прогнозирует Бьюрри, который предсказал крах 2008?
Комментарии