

Денежные переводы: почему перемещать деньги дороже информации
Международный перевод проходит не только через платёжную сеть: важны валютный курс, комиссии посредников и способ получения. Разбираем, какие расходы остаются и как честно сравнить обычный и криптовалютный маршрут.
Человек в Берлине отправляет семье в Тбилиси двести евро. Сообщение о платеже пересекает границу за секунды, но деньги ещё должны пройти проверки, обменять валюту и попасть в форму, которой получатель может воспользоваться. Иногда разница между обещанной комиссией и реальной суммой обнаруживается только на последнем шаге. Почему перевести данные легко, а переместить покупательную способность дорого?
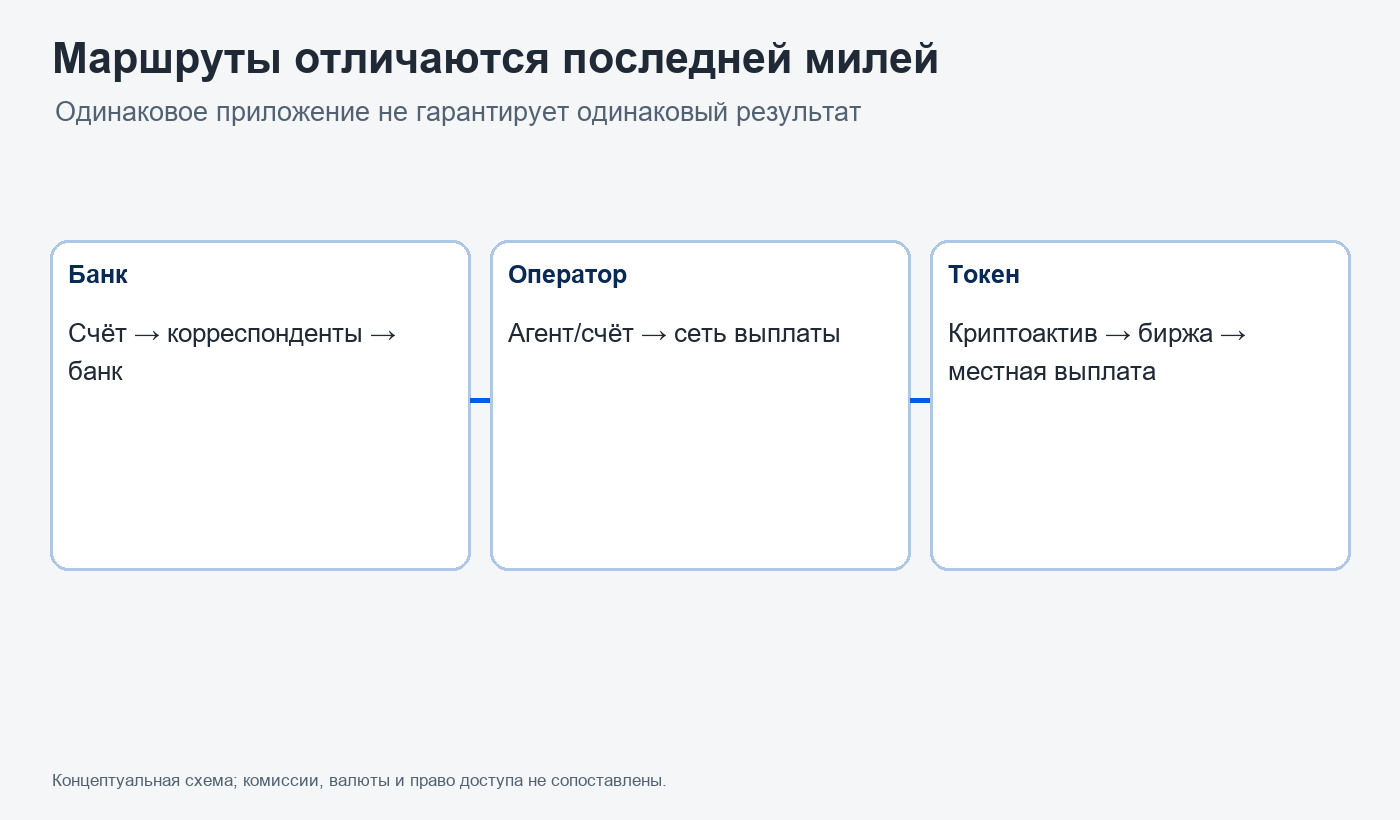
Денежный перевод — это не одно действие, а маршрут. За цифровой кнопкой могут стоять банки-корреспонденты, платёжные операторы, кассовые сети, валютные рынки, правила идентификации и местная инфраструктура. Блокчейн меняет часть маршрута, но не отменяет ни конвертацию, ни выдачу наличных, ни требования к доступу.
1. Путь обычного перевода
Сначала отправитель выбирает способ оплаты: наличные в пункте, списание с банковского счёта или карты, мобильный кошелёк. Затем сервис получает платёжное поручение, проверяет его, находит маршрут до принимающей стороны и сообщает, когда получатель сможет забрать средства. Сам перевод может завершиться на банковском счёте, электронном кошельке или кассе агента. Эти варианты требуют разной инфраструктуры.
На каждом этапе возникают свои затраты и задержки. Нужно подключить поставщиков, поддерживать ликвидность в нескольких валютах, оплачивать обработку платежей, сверять операции и решать спорные случаи. В некоторых странах финансовые учреждения работают не круглосуточно или не имеют прямого соединения друг с другом. Перевод может попасть в пакетную обработку и ждать рабочего окна, даже если цифровая заявка уже принята.
В технической записке BIS CPMI о глобальной дорожной карте трансграничных платежей среди трений названы длинные цепочки посредников, ограниченные часы работы, старые технологические платформы, затраты на финансирование, слабая конкуренция, фрагментированные форматы данных и сложные проверки соответствия требованиям. Эти препятствия относятся к устройству рынка и правилам, а не к скорости передачи байтов.
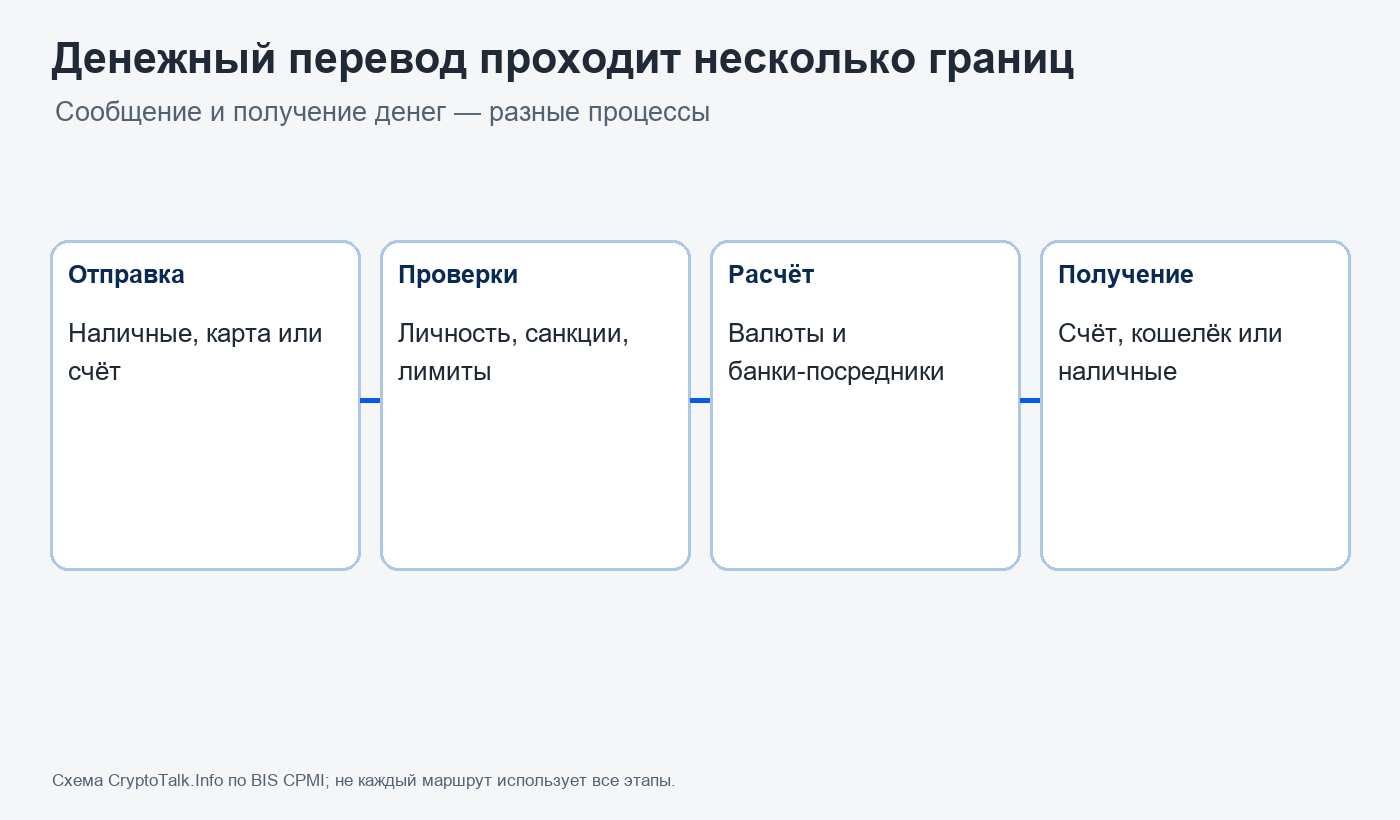
Путь не всегда физически совпадает с движением денег между конкретными банками. Платёжная система может передавать сообщения и инструкции, а расчёты между участниками происходят позже через счета и взаимные обязательства. Для пользователя важнее конечный результат: сколько получатель увидит, когда он сможет распорядиться средствами и кто отвечает, если платеж завис или ушёл не туда.
2. Зачем нужны банки-корреспонденты
У каждого банка нет счёта в каждом банке мира. Чтобы обслужить перевод в валюте или стране, где у него нет прямого доступа, он может пользоваться корреспондентом — финансовым учреждением, которое держит для него счёт и выполняет платежи в соответствующей системе. Если прямого партнёра нет, в маршруте появляется следующий посредник. Такая сеть позволяет глобальным банкам обмениваться платежами, но каждое дополнительное звено увеличивает число операционных согласований.
Промежуточные участники должны понимать, откуда пришло поручение, кто отправляет деньги, кому они предназначены и какова причина платежа. Данные могут быть неполными или несовместимыми; платежи возвращаются на уточнение, проверяются на риск и иногда задерживаются. Банки также оценивают затраты на поддержание корреспондентских отношений и ликвидности. Когда ожидаемый объём мал, конкретный маршрут может быть дорогим или недоступным.
Это не значит, что любой международный перевод проходит длинную вереницу банков. Оператор денежных переводов может иметь собственную агентскую сеть, использовать прямые подключения или предварительно держать средства в стране назначения. Но такие модели тоже требуют капитала, локальных партнёров и устойчивой процедуры выплаты. Сократить количество сообщений можно, но всё равно нужно обеспечить фактический расчёт и получить деньги на нужной стороне.
Поэтому разговор о «мгновенных международных платежах» часто описывает только один участок. Сообщение о переводе может быть мгновенным, окончательный расчёт между институтами — нет, а получателю всё ещё может понадобиться посетить пункт выдачи в часы его работы. В отчётах CPMI цель реформ формулируется шире: сделать платежи дешевле, быстрее, прозрачнее и доступнее, сохраняя безопасность. Совместимость систем, стандарты данных и правовые рамки входят в эту задачу наравне с технической связностью.
3. Курс может стоить дороже видимой комиссии
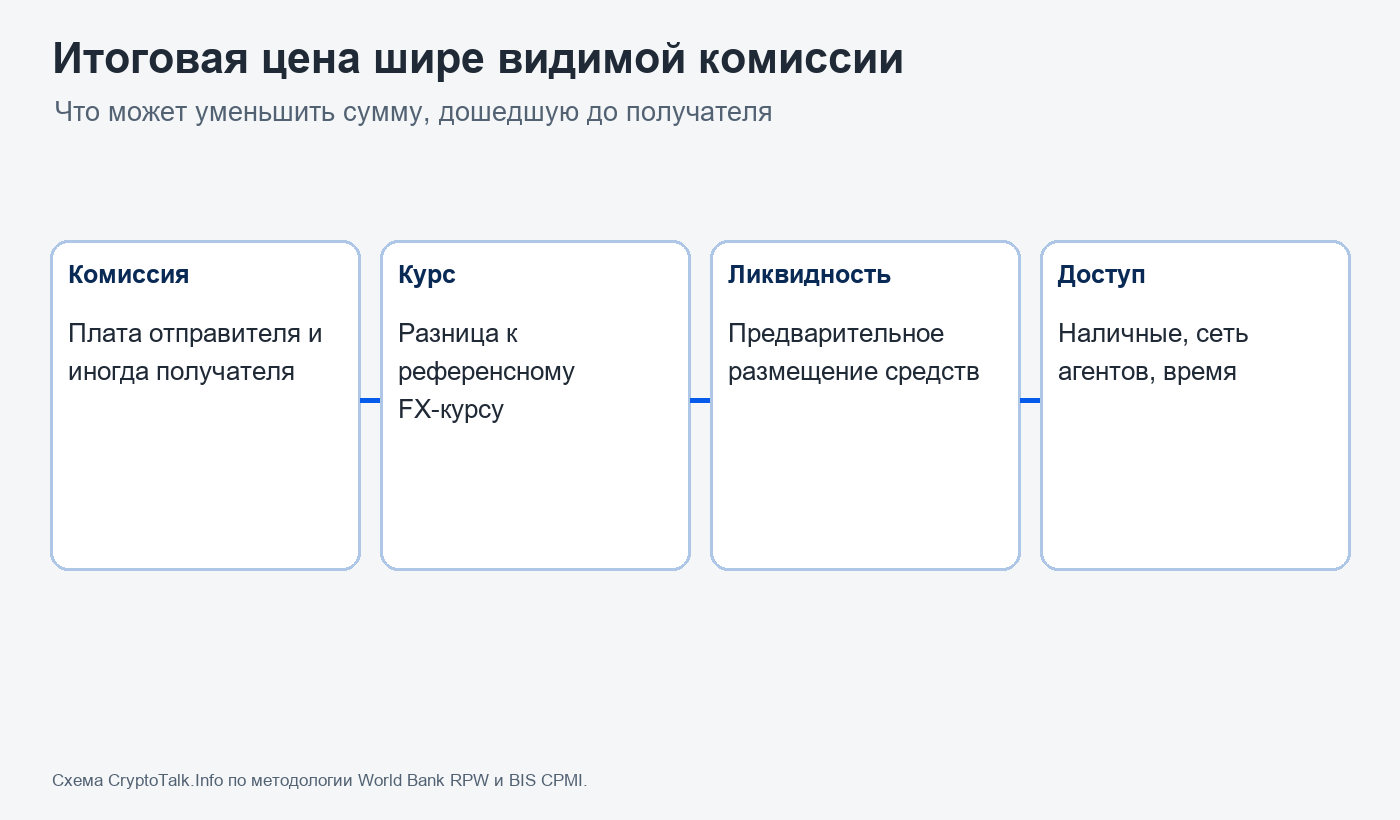
Цена перевода обычно складывается как минимум из явной комиссии и валютной маржи. Дополнительное удержание может взиматься со стороны получателя или его банка. Если приложение обещает «нулевую комиссию», это ещё не означает, что получатель получит сумму по среднерыночному курсу: сервис может зарабатывать на разнице между выбранным им курсом и ориентиром.
World Bank Remittance Prices Worldwide (RPW) поэтому считает общую стоимость, а не только плату за отправку. В методике учитываются transfer fee и foreign-exchange margin, а показатель выражается как доля суммы. База сопоставляет услуги по коридорам и фиксированным размерам переводов, обычно эквивалентам 200 и 500 долларов. Исследователи фиксируют предложения в ограниченный промежуток времени; стоимость меняется, поэтому такой показатель — снимок рынка, а не гарантия цены конкретного пользователя.
В выпуске RPW за первый квартал 2024 года средняя глобальная стоимость отправки 200 долларов составляла 6,35%. Для цифровых услуг отчёт приводил 4,96%, для нецифровых — 6,94%. Выпуск также сравнивал глобальную среднюю в первом квартале 2009 года — 9,67%. Эти значения показывают долгосрочное направление и разницу способов, но не доказывают, что всякий цифровой перевод дешевле каждого наличного или что в конкретном коридоре цена такая же. Выборка, провайдер и местные условия имеют значение.
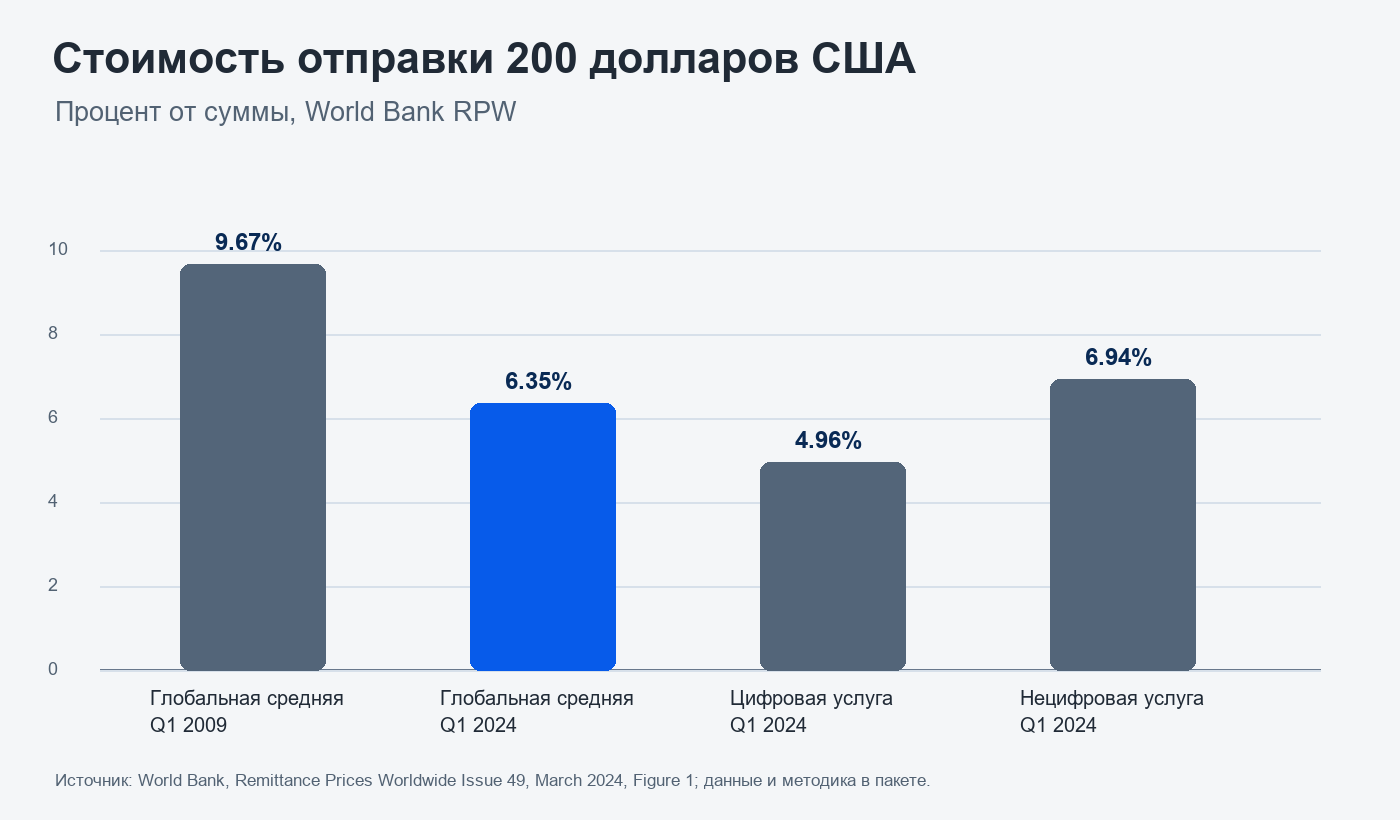
Примечание к ряду: World Bank сообщает, что в первом квартале 2014 года очистка базы привела к корректировке исторических значений; некоторые из них немного отличаются от ранее опубликованных. Поэтому сравнение Q1 2009 с Q1 2024 нужно читать с этим ограничением.
Данные о комиссиях тоже имеют пределы. RPW предупреждает, что некоторые расходы принимающей организации или налог могут не попасть в базу; если провайдер не раскрывает курс, валютная маржа может быть не учтена. Точные условия необходимо проверять непосредственно перед отправкой. Для сравнения двух предложений нужно смотреть на одну сумму, один маршрут, одинаковый способ получения и итоговую сумму в валюте получателя.
4. Последняя миля — это доступ к деньгам
Даже идеально рассчитанный международный платёж не решает задачу, если получатель не может забрать деньги. У него может не быть банковского счёта, смартфона, документов, стабильной связи или пункта обслуживания рядом. Некоторые семьи предпочитают наличные, потому что их проще разделить между расходами или потому что вокруг нет инфраструктуры цифровых счетов. Это не «отсталость»: наличные могут быть практичным способом получить средства в определённых обстоятельствах.
Провайдеру приходится учитывать плотность агентской сети, выдачу местной валюты и остатки в кассах. Если деньги поступили в электронном виде, но получатель вынужден ехать далеко, экономия комиссии может быть поглощена транспортом и временем. Если кошелёк требует формальной идентификации, это может защищать пользователей и снижать некоторые риски, но одновременно исключать людей, у которых нет нужных документов. Качество перевода зависит от доступности, ясных условий и помощи при сбое, а не только от скорости записи в реестре.
Всемирный банк показывает, что цена различается по регионам и каналам. Средняя цифра по миру полезна для наблюдения за прогрессом, но скрывает большой разброс между отдельными направлениями и поставщиками. Коридор с низкой конкуренцией или слабой инфраструктурой может оставаться дорогим даже при общих технологических улучшениях. Именно поэтому измерение должно сохранять маршрут и способ получения, а не сводить всё к абстрактному «переводу через интернет».
5. Что меняет криптовалютный маршрут
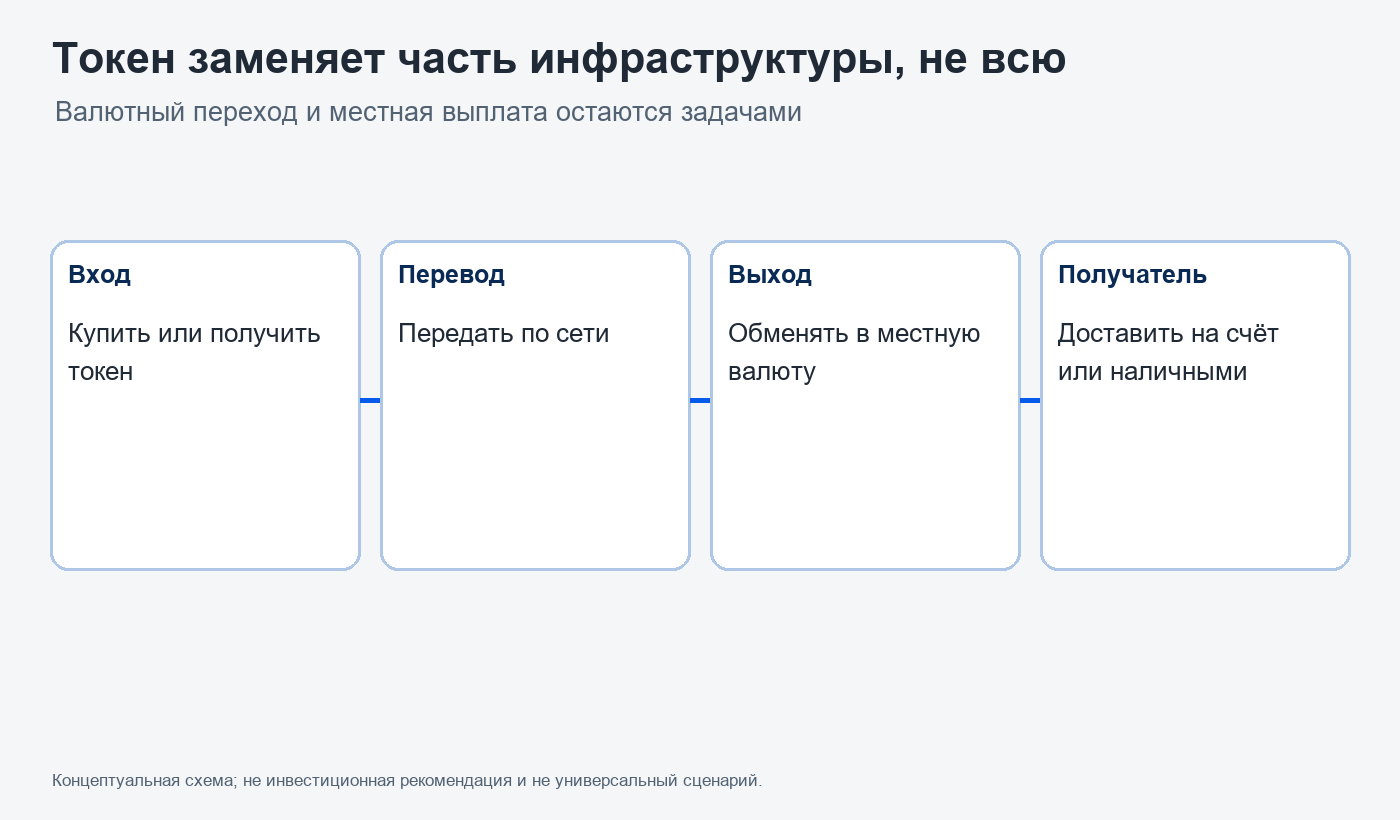
Криптоактив может переместиться по открытой сети без корреспондентской банковской цепочки. Например, отправитель приобретает долларовый стейблкоин вроде USDC, передаёт его адресату, а тот обменивает токен на местную валюту через биржу или посредника. В таком маршруте блокчейн способен сократить часть расчётных звеньев и позволить передавать актив круглосуточно. Но часто исходный и конечный этапы по-прежнему опираются на банковский счёт, платёжную карту, кассу или местную биржу.
Нужно учитывать комиссию входа и выхода, спред обмена, ликвидность торговой пары, сеть и её нагрузку, стоимость вывода, конвертацию и риск недоступности сервиса. Стейблкоин добавляет вопросы о резерве, праве погашения, заморозке адреса, работе эмитента и правилах площадки. Цена токена может быть близка к единице выбранной валюты, но это не тождественно гарантированному обмену по номиналу в каждой стране и в любой момент.
FSB в финальных рекомендациях по глобальным стейблкоинам от 17 июля 2023 года призывал надзорные органы учитывать управление, раскрытие информации, риски, права погашения и трансграничное сотрудничество. Это описание регуляторной повестки, а не утверждение, что любой конкретный стейблкоин подпадает под одинаковый режим в каждой юрисдикции. Правила отличаются по стране и типу услуги. Поставщик может проверять пользователей, ограничивать операции и обязан соблюдать применимые нормы.
С другой стороны, цифровые активы могут дать человеку альтернативный способ получить стоимость, особенно там, где локальная финансовая инфраструктура ограничена. Но это помогает только если получатель способен безопасно распоряжаться активом и обменять его на необходимые товары или деньги. Если в семье никто не хочет держать токен, а местная касса не принимает его, скорость блокчейна не превращается в полезную выплату. Криптоперевод устраняет или меняет посредника на одном участке, но может создавать новые точки зависимости на другом.
6. Как честно сравнить стоимость
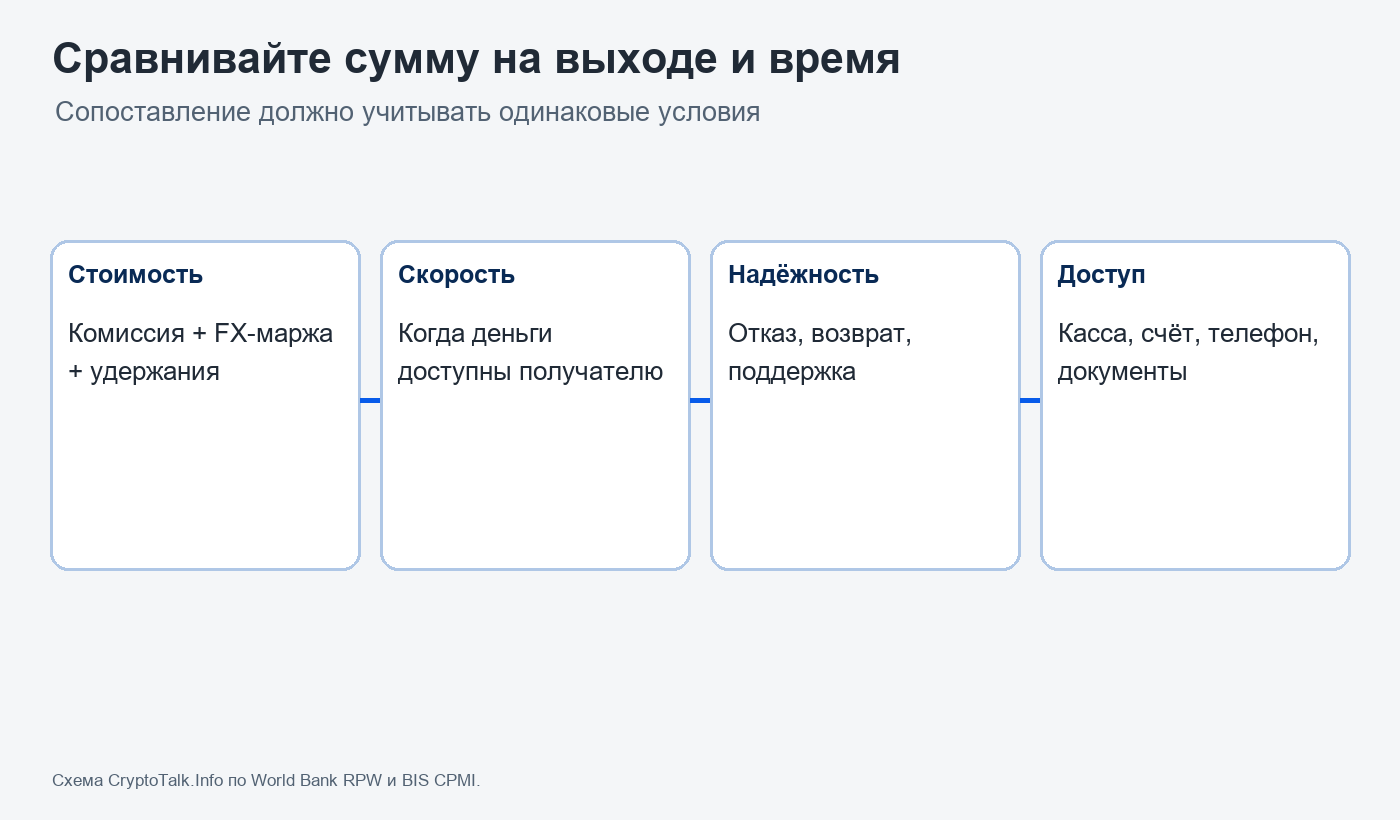
Представьте два предложения для одного коридора: первое показывает комиссию в два евро, второе — ноль. Если второе меняет валюту по менее выгодному курсу, получатель может получить меньше. Сравнивать нужно итоговую сумму после всех удержаний, а не крупную цифру на первом экране. Проверьте также, кто платит комиссию принимающей стороны, когда деньги станут доступны и что произойдёт при возврате.
Сопоставьте один размер отправления и один способ финансирования. Наличные, дебетовая карта и банковский перевод могут иметь разную цену. Уточните, предназначена ли выдача на счёт, в кошелёк или наличными; сравнивайте одинаковые конечные условия. Проверьте, использует ли расчёт официальный валютный курс или курс поставщика, и когда именно фиксируется конвертация. Если сайт не показывает валютную маржу и сумму к получению до подтверждения, это само по себе важная информация о прозрачности.
Отдельно учитывайте скорость и надёжность. Перевод, поступающий через минуту, может иметь смысл в экстренной ситуации; для плановой поддержки семьи небольшая экономия при получении на счёт может быть предпочтительнее. Но время «отправки» не обязательно равно времени фактического доступа. Вопросы о выходных, проверках, лимитах и подтверждении личности способны изменить срок. Поддержка и возможность исправить ошибку — тоже часть качества.
Для исследователя или журналиста набор условий должен быть ещё точнее: указать дату измерения, коридор, сумму, способ оплаты и получения, тип провайдера, валютный курс и источник данных. World Bank RPW полезен тем, что старается собирать сопоставимые предложения; это база наблюдений, а не персональная котировка. Не смешивайте стоимость услуги с оценкой общего объёма денежных переводов или с ростом крипто-транзакций: это разные показатели, разные выборки и разные вопросы.
Деньги — это ещё и инфраструктура
Интернет резко удешевил передачу сообщений, потому что цифровую копию можно отправить через границы почти без дополнительных затрат. Деньги состоят из прав, обязательств и ликвидности: их нужно принять, обменять, проверить, рассчитать между участниками и сделать доступными получателю. Платёжная технология может убрать часть посредников, но не отменяет конвертацию и последнюю милю.
Поэтому хороший вопрос не только «какова комиссия?», но и «сколько получит семья после курса и удержаний, когда именно и каким способом она сможет этим воспользоваться?». Такой взгляд делает сравнение традиционных платежей и криптовалют честнее: мы сравниваем полные маршруты и их предположения, а не скорость одного звена.
Источники
- World Bank, Remittance Prices Worldwide, Issue 49, March 2024, Figure 1, global trend and Q1 2024 digital/non-digital averages.
- World Bank RPW, Methodology, components of cost, survey window and limitations; cross-checked with Issue 49 contemporaneous report.
- BIS CPMI, Enhancing cross-border payments: building blocks of a global roadmap — technical background note, 2020, frictions and operational costs.
- BIS CPMI, Cross-border payments programme, revised G20 roadmap announced in 2023; structural goals and workstreams.
- Financial Stability Board, High-level Recommendations for global stablecoin arrangements: Final report, 17 July 2023, redemption, governance and cross-border cooperation.
- World Bank, Remittances Slowed in 2023, Expected to Grow Faster in 2024, 26 June 2024, Q4 2023 cost context.
Также читайте
Rollups: что именно выносят за пределы основного блокчейна
Rollup переносит исполнение за пределы Ethereum, но его безопасность зависит от того, где доступны данные, как проверяется состояние и кто управляет выходом. Разбираем эти механизмы на примере протокольных документов и исторических обновлений.
От кранов до баунти: как формировалась культура раздачи токенов
Криптораздачи начинались как способ дать новичку первые монеты, а затем превратились в призы за тестирование, поиск уязвимостей и участие в управлении. История показывает, как разные правила создают разные стимулы.
«Долговой кризис» Рэя Далио: сильная модель и её ограничения
Книга Рэя Далио предлагает модель кредитного цикла и его разрешения. Разбираем, что в ней помогает читать историю, где начинаются ограничения и почему модель не предсказывает дату следующего кризиса.
The Merge: как Ethereum сменил механизм консенсуса
В сентябре 2022 года Ethereum сменил proof of work на proof of stake без остановки основной сети. Разбираем роль Beacon Chain, подготовку клиентов, сам триггер перехода и то, чего The Merge не менял.
Технологические пузыри: железные дороги, доткомы и крипторынок
Железные дороги, интернет и криптовалюты показывают, как реальная инновация может соседствовать с переоценёнными инвестициями. История помогает разделять пользу инфраструктуры, устойчивость проекта и доходность актива.
Аппаратные кошельки: как инженеры защищают секрет
Аппаратный кошелёк может изолировать закрытый ключ от компьютера, но не отменяет риск подмены транзакции, прошивки, резервной копии или ошибки пользователя. Разбираем, как модель угроз определяет устройство и пределы его защиты.
Комментарии