

«Психология денег»: какие идеи полезны читателю крипторынка
Морган Хаузел пишет о риске, времени и финансовом поведении. Разбираем, какие идеи книги помогают осмыслить крипторынок, а где популярная история не заменяет анализ и данные.
Человек открывает приложение, видит, что криптоактив за неделю вырос на треть, и ловит себя на мысли: «Надо было купить раньше». Через несколько дней цена снижается, и уже кажется, что нужно срочно выйти. Одно и то же движение рынка можно объяснить графиком, новостями или собственной историей о том, как «все знают, что будет дальше». Книга Моргана Хаузела «Психология денег» предлагает смотреть на финансовые решения через поведение, опыт и риск. Для читателя крипторынка её идеи полезны как зеркало, но не как система сигналов.
Содержание
- Издание и жанр
- Удача и риск
- Что значит «достаточно»
- Горизонт и сложный процент
- Криптоповедение
- Пределы переносимости
Издание и жанр
Английское издание The Psychology of Money: Timeless Lessons on Wealth, Greed, and Happiness вышло у Harriman House 8 сентября 2020 года; в записи издателя указаны paperback на 256 страниц и ISBN 9780857197689. Издатель описывает книгу как сборник коротких историй о том, как люди думают о деньгах. Это важно: перед нами не учебник по оценке активов, не эмпирическая теория рынков и не практическое руководство по покупке криптовалют. Автор — финансовый журналист и инвестор, который строит повествование вокруг привычек, ошибок и разных представлений о богатстве.
Разбор здесь опирается прежде всего на содержание издания и опубликованные фрагменты глав о риске и времени, а не на пересказ всех 20 глав. Один из легально опубликованных журнальных фрагментов воспроизводит часть рассуждения о длительном инвестировании и сложном проценте; издательская страница подтверждает структуру и темы книги. Поэтому выводы ниже ограничены прочитанными идеями: удачей и риском, достаточностью, временем и пространством для ошибки. Это честнее, чем приписывать книге готовую позицию по крипторынку.
Хаузел пишет через короткие истории и контрасты, а не через формальные модели. Такой жанр хорошо помогает заметить привычное поведение: человек объясняет удачный результат талантом, а неудачный — обстоятельствами; сравнивает себя с другими; принимает недавний опыт за универсальный закон. Но история, даже запоминающаяся, сама по себе не доказывает причинность. Для этого нужны данные, сравнения и понимание того, какие обстоятельства остались за кадром.
Удача и риск
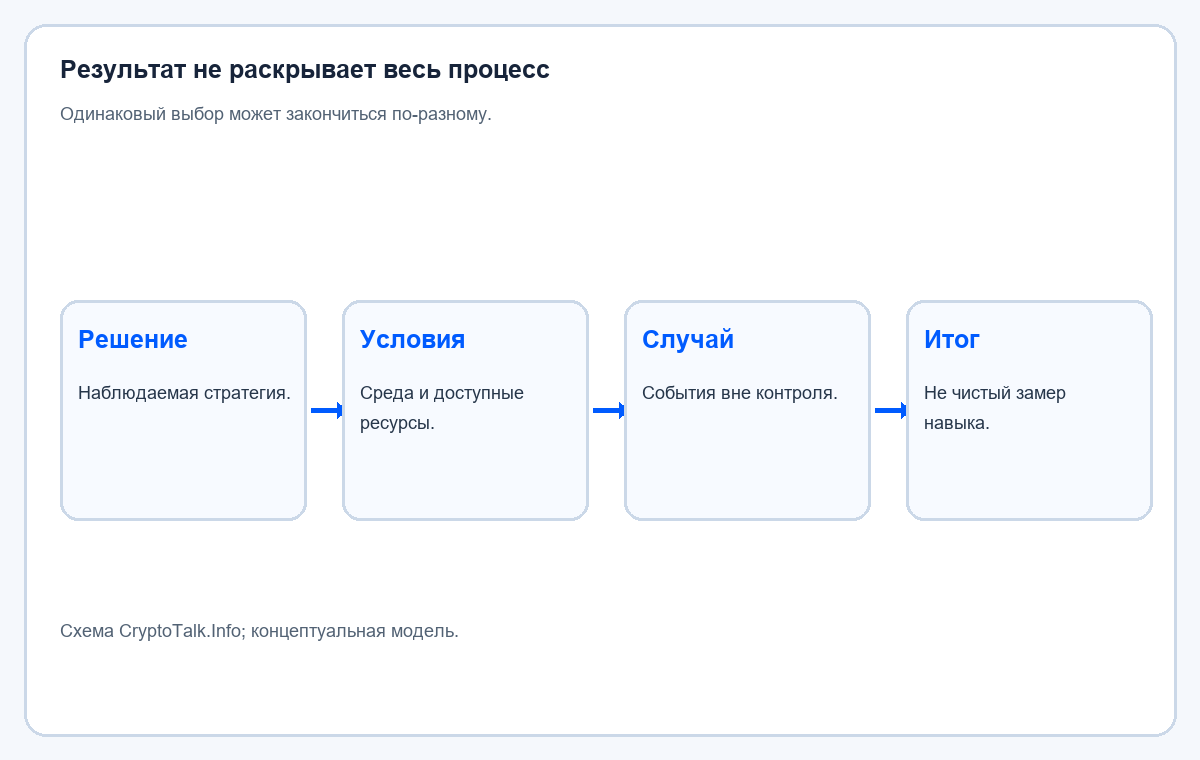
Одна из сильных идей книги — рассматривать удачу и риск как две стороны неопределённости. Мы видим итог, но редко можем полностью восстановить, какие части решения зависели от человека, а какие — от времени, среды и случайного события. Для инвестиций это особенно важно: один участник может выиграть на раннем входе в актив, другой — принять похожее решение и попасть на взлом, запрет сервиса или внезапный кризис ликвидности.
В криптовалютной среде это предостережение полезно против «культа победителя». Успешный трейдер или основатель может выглядеть так, будто заранее понимал будущее. Однако публичная биография обычно показывает выжившего: тех, кто потерял капитал или ушёл из отрасли, обсуждают меньше. По отдельной истории нельзя узнать, насколько результат был воспроизводим. И наоборот, неудачный исход не всегда доказывает, что каждое решение было неразумным: важны известные на тот момент сведения, размер риска и наличие запасного плана.
Это не оправдание любых ошибок и не повод считать анализ бесполезным. Скорее, идея помогает не путать оценку процесса с оценкой результата. Можно задать вопросы: была ли гипотеза понятна до события? Не был ли риск чрезмерным? Существовал ли сценарий потери? Можно ли повторить решение в похожих условиях? Для исторического разбора полезно отделять то, что было известно до события, от объяснений, появившихся после него.
Что значит «достаточно»
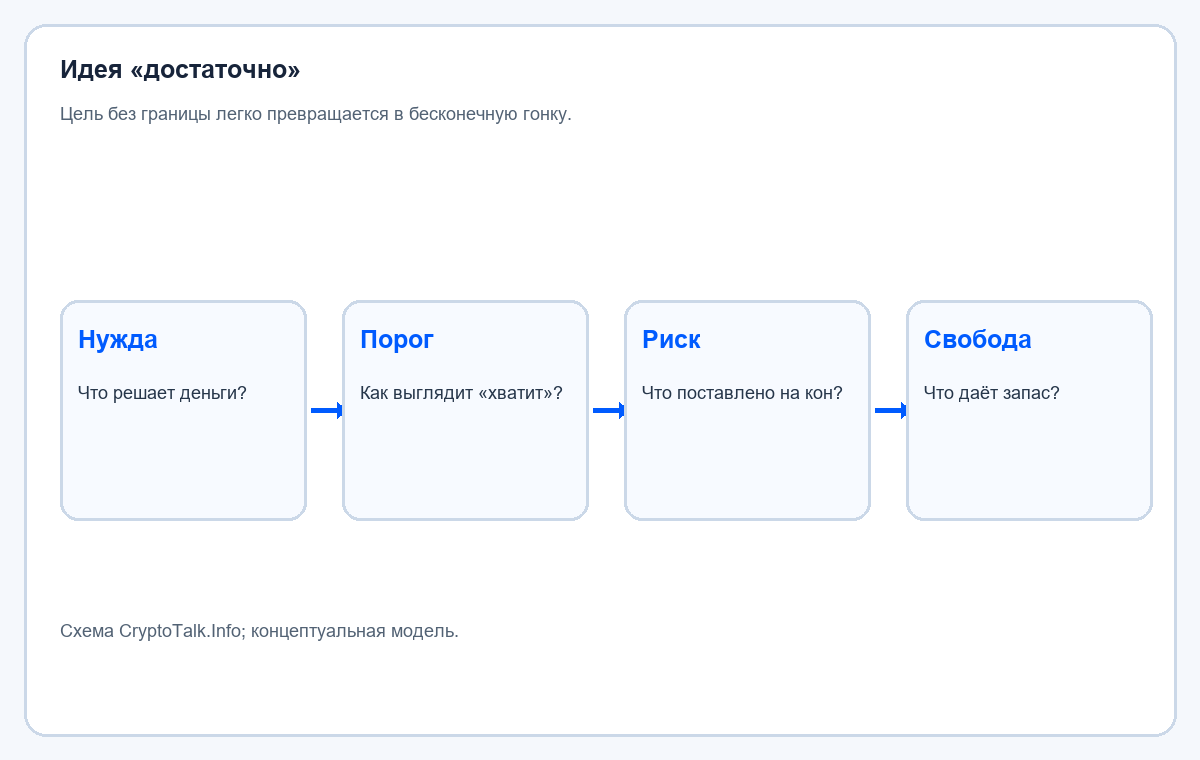
Идея достаточности касается границы, после которой дополнительная потенциальная выгода может стоить слишком большой потери. В книге это не универсальный денежный порог: у людей разные обязанности, доходы, здоровье, семьи и планы. В криптоповедении отсутствие собственной границы часто выражается как постоянная смена цели. Человек уже получил прибыль, но видит чужой больший результат и увеличивает риск; затем цель отодвигается ещё дальше.
Это связано с социальным сравнением. Открытые крипторынки постоянно показывают цену, процент изменения и истории быстрых выигрышей. Но публичные посты обычно хуже отражают убытки, плечо, налоги, стоимость ошибок и финансовое положение автора. Сравнивая себя с результатом другого человека, мы сравниваем собственную полную картину с выборочным фрагментом его истории.
Полезный вопрос — не «какую доходность я должен получить?», а «какой результат решает мою задачу и какую потерю я могу пережить?». Для одного важна ликвидность на ближайшие месяцы, для другого — долгосрочный горизонт, для третьего — эксперимент с небольшой суммой, заранее ограниченной как плата за обучение. Книга не задаёт правильный ответ, но помогает увидеть, что финансовая цель зависит от жизненного контекста, а не только от доходности актива.
«Достаточно» также не означает, что надо перестать учиться или отказываться от амбиций. Это способ заметить момент, когда желание выиграть ещё начинает угрожать уже достигнутому. В рынках с высокой волатильностью такая граница особенно значима, потому что бумажная прибыль может быстро измениться. Но конкретный уровень риска нельзя вывести из популярной книги; он требует личного финансового планирования и понимания обязательств.
Горизонт и сложный процент
Сложный процент — математический эффект, при котором доход остаётся в капитале и сам начинает участвовать в дальнейшем росте. В популярном изложении легко сделать из этого лозунг «достаточно подождать». Но результат зависит от доходности, срока, комиссий, инфляции и возможности пережить просадки. Если актив потерял большую часть стоимости или проект перестал существовать, длительное ожидание не превращает его автоматически в инвестицию с положительной доходностью.
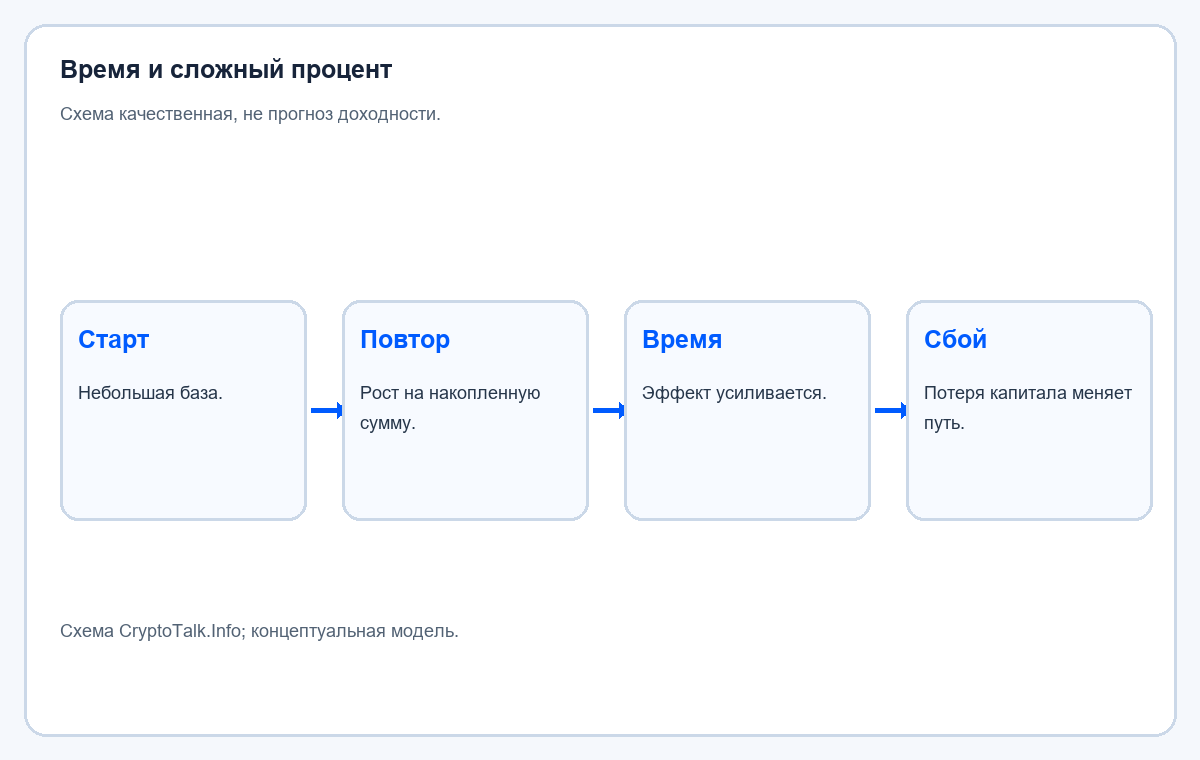
Хаузел подчёркивает не только рост, но и длительность участия: сильный эффект может возникнуть потому, что капитал работал долго, а не потому, что каждый год был выдающимся. В легально опубликованном фрагменте книги этот принцип поясняется на примере Уоррена Баффетта. Мы не должны превращать этот пример в рецепт копирования: у Баффетта были особые обстоятельства, доступ к рынкам и конкретная история. История помогает иллюстрировать механизм времени, но не гарантирует аналогичный исход обычному читателю.
В крипторынке время может работать в обе стороны. Долгий горизонт позволяет пережить краткие колебания у некоторых активов, но одновременно продлевает экспозицию к технологическим, управленческим, регуляторным и контрагентским рискам. «Держать долго» не является самостоятельным анализом качества проекта. Это выбор, который имеет смысл только вместе с пониманием того, что именно удерживается и что может изменить исходную гипотезу.
Идея «пространства для ошибки» особенно практична. Запас ликвидности, отсутствие чрезмерного плеча, диверсификация и ограничение размера экспериментальной позиции могут снизить вероятность того, что один неблагоприятный эпизод вынудит человека выйти из рынка полностью. Это общие принципы управления риском, а не гарантия прибыли и не персональная рекомендация.
Криптоповедение
Крипторынок усиливает несколько сюжетов книги. Цена доступна круглосуточно, новости распространяются быстро, а многие проекты рекламируют большие потенциальные исходы. Из-за этого человеку легко начать чаще проверять котировки и принимать решения по последнему движению. Недавний рост начинает казаться нормой; недавнее падение — доказательством, что весь класс активов обречён. В обоих случаях личный опыт сжимает длинную историю до одного цикла.
Второй сюжет — разница между «богатством» и видимой тратой. В криптовалюте владение токеном может демонстрироваться как статус, даже если человек не реализовал прибыль или держит позицию с долгом. Визуально заметная сумма не сообщает о цене входа, налогах, сроках блокировки или риске потери. Невидимая финансовая устойчивость — это не только баланс кошелька, но и возможность не продавать актив в неподходящий момент, если это соответствует плану.
Третий сюжет — цена за доходность. В книге финансовые решения описываются как компромиссы: высокая потенциальная выгода обычно требует принять неопределённость и потери. В криптопроектах это может быть риск смарт-контракта, блокировки вывода, волатильности залога, моста или управления. Если продукт обещает доходность без понятного объяснения источника, вопрос не в том, «достаточно ли я смел», а в том, кто платит доход, за какой риск и что произойдёт в стрессовом сценарии.
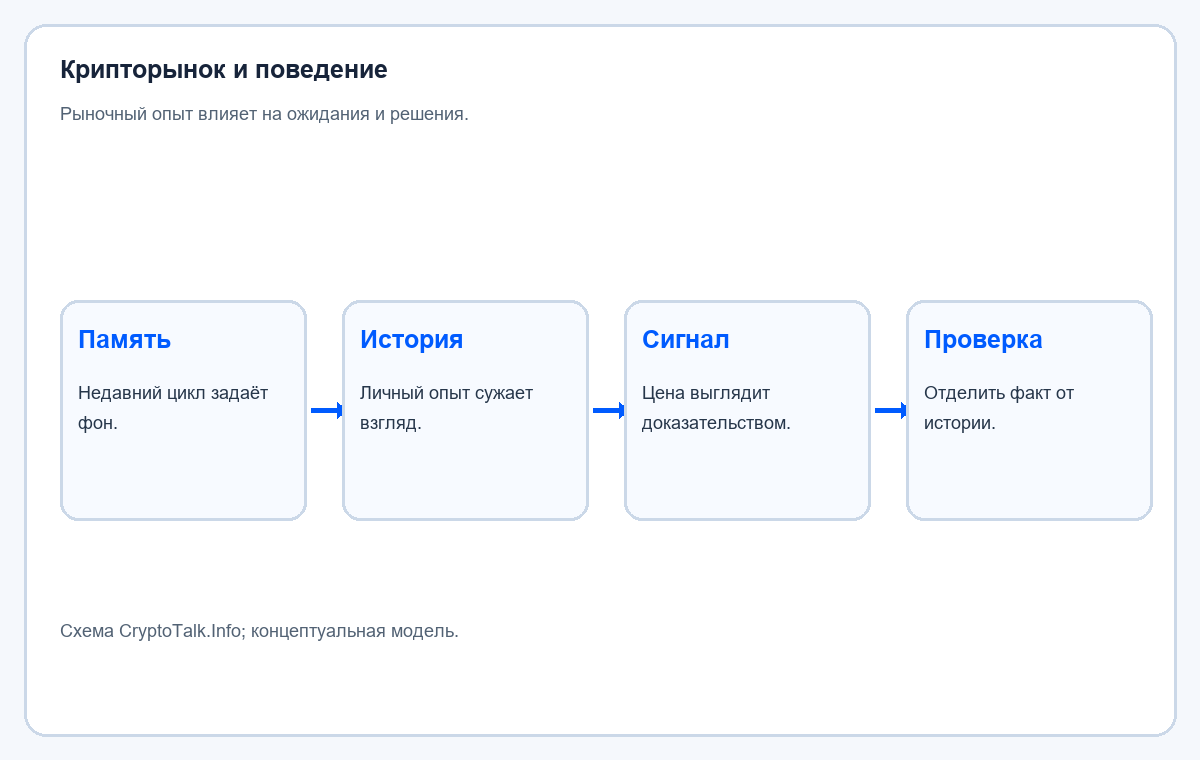
Поведенческий подход может помочь сделать процесс спокойнее: записывать причины решения до сделки, отделять сценарии от фактов, заранее определить условия пересмотра и не принимать риск под влиянием чужого результата. Но книга не расскажет, как проверить конкретный токен, контракт, аудит или эмитента. Для этого нужны технические и юридические источники, а иногда профессиональная консультация.
Есть полезная проверка для таких историй: попробовать представить противоположный исход. Если актив вырос, какие факторы могли бы привести к падению? Если стратегия провалилась, какие наблюдаемые признаки говорили о риске заранее? Этот мысленный шаг не позволяет измерить удачу точно, но снижает склонность объявлять любой исход доказательством того, что решение было очевидным.
Ещё один практический вывод — сделать риск переносимым. Речь не о том, чтобы избегать любой неопределённости: без неё часто нет и потенциальной доходности. Речь о том, чтобы не ставить под угрозу базовые обязательства ради одной ставки и не считать отсутствие потери доказательством безопасности. На крипторынке это особенно важно, потому что котировка может продолжать отображаться даже тогда, когда доступ к активу, ликвидность или работоспособность протокола ухудшаются.
Важно помнить и о разнице между возможностью и вероятностью. То, что отдельный актив однажды вырос в сотни раз, не означает, что повторить этот путь просто или что такой результат был базовым сценарием. Ретроспективный рассказ подсвечивает победителей, тогда как до события конкурировали многие варианты с неизвестным исходом.
Пределы переносимости
Популярная книга должна упрощать, иначе её трудно читать. В этом и сила, и предел: яркие примеры легко запоминаются, но могут создать иллюзию строгого закона там, где есть скорее полезная эвристика. Фраза о том, что решения зависят от личной истории, объясняет разнообразие поведения, но не позволяет предсказать, как поведёт себя рынок в конкретный день.
Книга не заменяет исследование психологии инвестиций. Например, теория перспектив Даниэля Канемана и Амоса Тверски — отдельная академическая работа о принятии решений в условиях риска, опубликованная в 1979 году. Она даёт формальную рамку для изучения того, как люди оценивают выгоды и потери. Хаузел пишет как популярный автор и синтезирует истории, а не строит новую экспериментальную теорию или криптовалютную модель.
Ещё одно ограничение — национальный и временной контекст. Книга написана в основном вокруг американского опыта с рынками, инфляцией, пенсионными привычками и историей богатства. Читатель из другой страны может иметь иные банковские гарантии, валютный риск, налоги и доступ к инвестиционным продуктам. Криптовалюты глобальны, но доступ к ним и последствия владения ими локальны.
Поэтому лучшая роль книги — помочь сформулировать вопросы к собственному поведению. Что я считаю достаточным? Какую часть исхода контролирую? Какую цену плачу за риск? Что заставит меня изменить мнение? И где заканчивается моя компетенция? Она не отвечает, какой актив купить, когда входить и какова будет будущая цена. Если использовать её как торговую систему, мы приписываем автору выводы, которых жанр и прочитанные главы не обещают.
Для крипторынка особенно полезно удерживать две мысли одновременно: результаты не всегда справедливо отражают качество решений, и всё же качество процесса имеет значение. Удача может изменить исход, но подготовка помогает пережить неблагоприятный случай; время может усилить рост, но не исправляет плохую базовую гипотезу; амбиция может привести к возможностям, но отсутствие границ превращает риск в гонку. В этом и состоит ценность книги — не в прогнозе рынка, а в более внимательном отношении к собственным решениям.
Итак, переносить в криптовалюты стоит не готовые ответы, а вопросы о поведении: какие ожидания сформировал мой опыт, какие риски скрывает удачный результат, где моя граница «достаточно» и что поможет пережить ошибку? Книга полезна именно в этом качестве. Она напоминает, что финансовое решение происходит не в чистой таблице, а среди эмоций, ограничений, социальных сравнений и меняющихся целей. Для оценки проекта, токена или доходности нужны отдельные проверяемые данные.
Источники
- Harriman House, The Psychology of Money: edition details and contents, 8 September 2020.
- Sound Mind Investing, excerpt from The Psychology of Money, February 2021.
- Morgan Housel, The Psychology of Money, Collaborative Fund, 2018.
- Barberis, Thirty Years of Prospect Theory in Economics: A Review and Assessment, Journal of Economic Literature, 2009.
- Kahneman and Tversky, Prospect Theory: An Analysis of Decision under Risk, Econometrica, 1979.
Также читайте
DeFi Summer: как стимулы запустили финансовый эксперимент
Летом 2020 года токеновые награды ускорили рост DeFi, но усложнили измерение реального спроса. История стимулов, взаимосвязанных протоколов, TVL и цепочек залога.
Что стейблкоины унаследовали от банков и денежных фондов
Стейблкоины обещают удобный цифровой номинал, но зависят от резервов, прав выкупа и банковских расчётов. Сравниваем их с депозитами и денежными фондами, разбирая пределы аналогии.
Мосты между блокчейнами: почему соединять сети так трудно
Мост между блокчейнами передаёт не монеты, а доказательства и сообщения. Разбираем модели доверия, инциденты Ronin и Nomad и то, почему соединение сетей остаётся сложной инженерной задачей.
CryptoKitties: как цифровые коты обнаружили пределы Ethereum
Как коллекционная игра неожиданно стала нагрузочным тестом Ethereum и помогла сделать цифровое владение наглядным, но не доказала ценность всех NFT.
Виталик Бутерин: как менялась идея универсального блокчейна
От раннего замысла универсальной блокчейн-платформы до rollups и финансирования общественных благ: как менялись публичные идеи Бутерина и где заканчивается влияние основателя.
ICO-бум 2017 года: обещания, деньги и наследие
Как выпуск токенов превратился в массовый способ финансирования — и почему техническая форма не определяла права покупателя.
Комментарии