

ICO-бум 2017 года: обещания, деньги и наследие
Как выпуск токенов превратился в массовый способ финансирования — и почему техническая форма не определяла права покупателя.
В 2017 году стартап мог опубликовать whitepaper, выпустить цифровой токен и предложить его покупателям напрямую через блокчейн. Для одних это был способ финансировать открытую сеть без венчурного раунда; для других — инвестиция в проект, который ещё не существовал. Несколько лет назад идея выглядела нишевой. Теперь выпуск токена стал массовым способом собрать деньги и одновременно создал сложный вопрос: что именно покупатель получает, когда платит за обещание будущей платформы?
Содержание
- Рождение модели
- Токен и обещание
- Механика продажи
- Конфликт стимулов
- Реакция регуляторов
- Что осталось от бума
Рождение модели
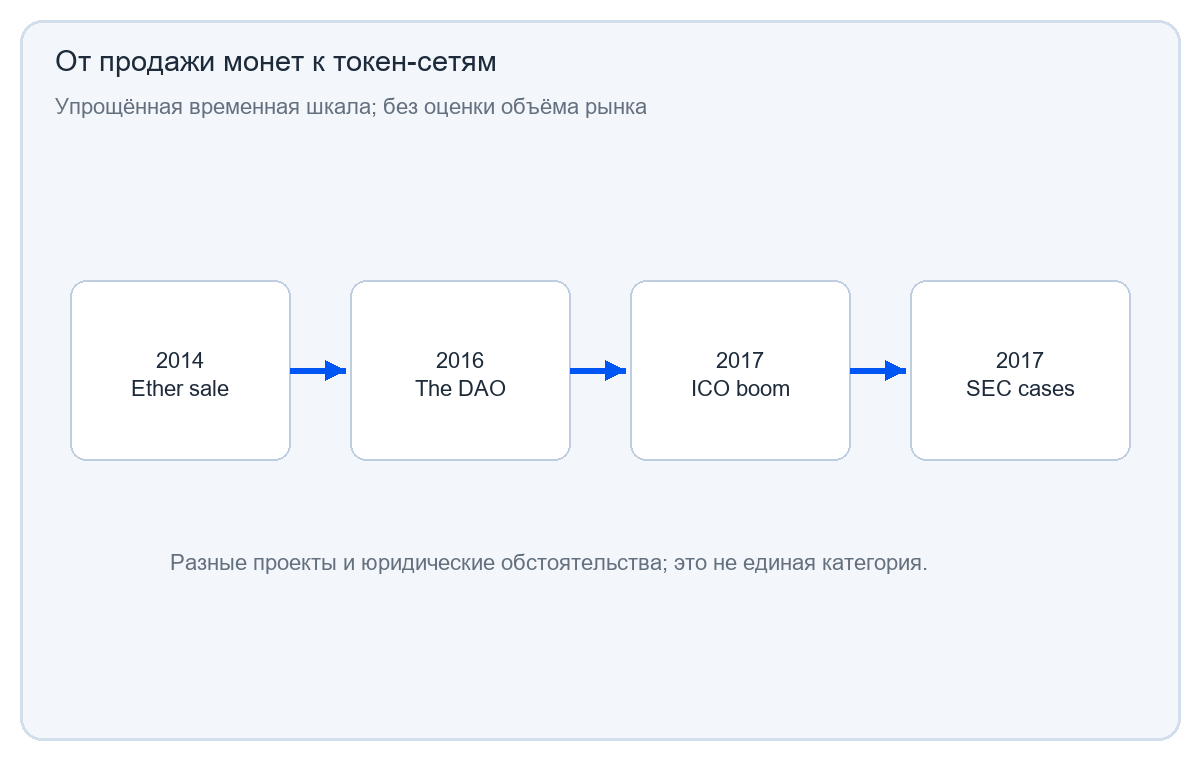
Продажа токенов не возникла из ничего в 2017 году. Ethereum провёл продажу ether в 2014-м, чтобы профинансировать разработку сети; в сообщении Виталика Бутерина от 22 июля указано, что sale продлится 42 дня, а токены не будут доступны для использования до запуска genesis block. Этот пример важен как ранний шаблон: сеть сначала описывается документами, участники передают ценность заранее, а будущая система должна придать токену применение. Но Ethereum был особым проектом с собственной технической и организационной историей; его раннюю продажу не следует считать типичной для всех последующих ICO.
В 2017-м сошлись несколько условий. Ethereum позволял создавать токены и смарт-контракты без запуска отдельной сети. Криптовалюты уже обращались на биржах, а кошельки и публичные блокчейны давали возможность принимать платежи от покупателей из разных стран. Whitepaper стал знакомым форматом представления проекта. Сообщества в интернете могли обсуждать его идеи, делиться ссылками и быстро распространять информацию о предстоящей продаже.
Эта инфраструктура резко снижала барьер для организации сбора средств. Стартапу не требовалось проходить тот же путь, что при традиционном публичном размещении акций. Иногда это открывало финансирование для распределённых команд и открытого программного обеспечения. Но меньшие формальные барьеры одновременно означали, что покупателю приходилось самостоятельно оценивать качество информации, право на участие и риск того, что проект не будет завершён.
Токен и обещание
Под одним названием скрывались разные вещи. Токен мог давать право пользоваться будущим сервисом, участвовать в голосовании, получать доступ к вычислительным ресурсам или представлять часть экономических ожиданий вокруг проекта. Иногда это был просто цифровой объект, который люди надеялись позднее перепродать. Эти функции могли пересекаться. Whitepaper мог обещать техническое применение и одновременно описывать планы, способные повысить спрос и цену токена.
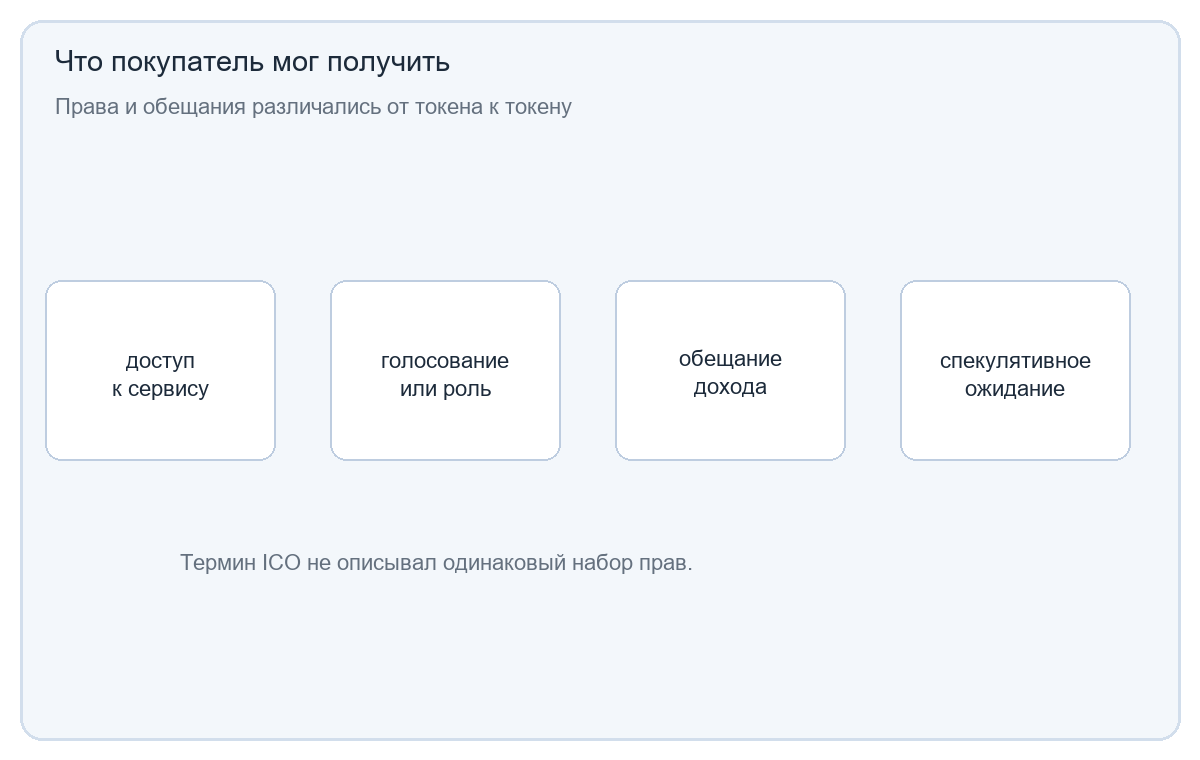
Поэтому выражение «utility token» само по себе ничего не решало. Имя, которым эмитент называет токен, не обязательно определяет его правовую природу. Важны условия продажи, способы продвижения, обещания команды, устройство рынка и ожидания покупателя. Техническая возможность записать токен в блокчейн отвечает на вопрос «как передать запись», но не на вопрос «какие права и обязанности возникли между сторонами».
В 2017 году важную роль играла неопределённость будущего продукта. Некоторые сети требовали токен для использования протокола, который ещё строился. Для сторонника открытых систем раннее распределение могло привлечь разработчиков и пользователей. Для инвестора оно могло выглядеть как ставка на будущий спрос. Для команды оно обеспечивало ресурсы, но создавало обязательство доказать, что собранные средства ведут к работающему продукту и что обещания были достаточно ясны.
Токен мог быть ограничен технически, но не экономически: фиксированный объём эмиссии не гарантирует ценность. Точно так же наличие биржевой торговли не означает, что проект добился устойчивого применения. Цена на вторичном рынке отражает ожидания участников и ликвидность в конкретный момент, а не завершённую оценку полезности. Эти различия терялись в простых рекламных формулах о «следующем биткоине» или о том, что токен обязательно станет ключом к будущей экономике.
Механика продажи
Обычно проект публиковал описание идеи, принимал платежи в Bitcoin, ether или другой валюте и выдавал токены покупателям. Некоторые продажи имели предварительные раунды, скидки или ограничения; другие строились вокруг заранее установленного курса. Детали зависели от конкретного проекта: юридические документы, ограничения по странам, возвраты, порядок выдачи и использование средств нельзя вывести только из слова ICO.
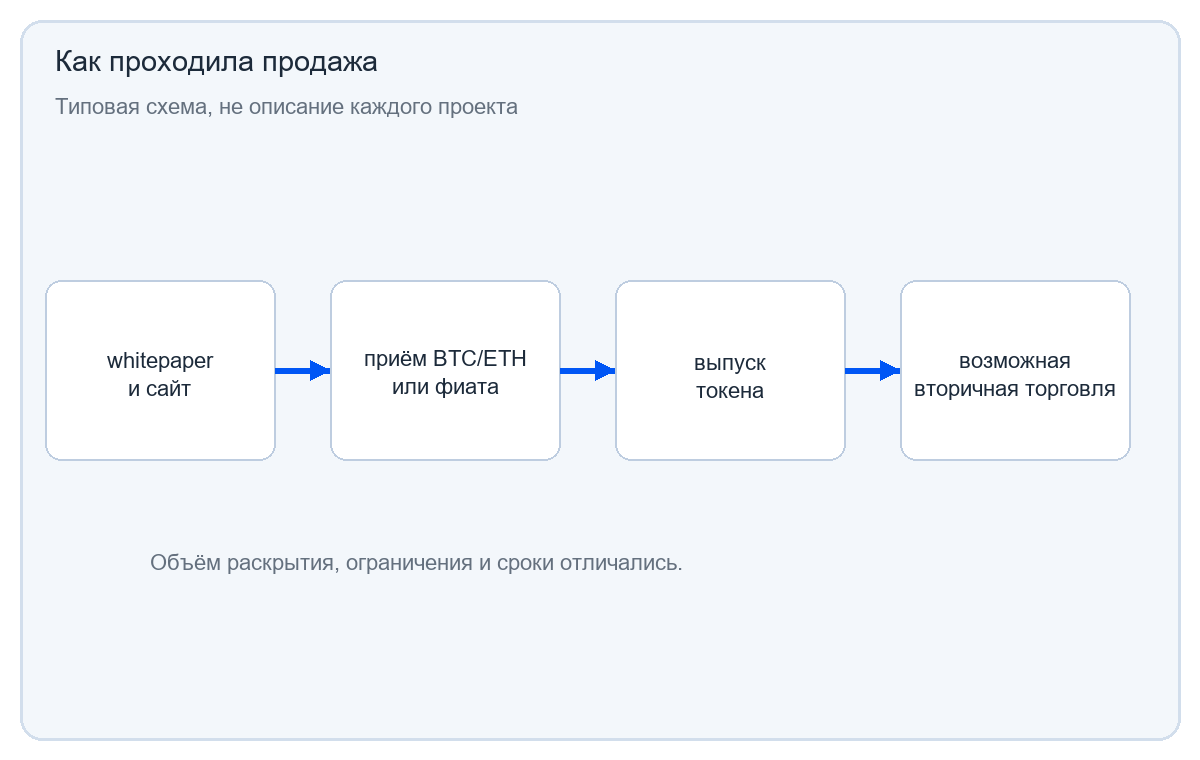
Whitepaper был одновременно технической запиской, презентацией и маркетинговым инструментом. В нём могли описываться проблема, протокол, выпуск токенов и планы развития, но качество и полнота различались. Некоторые документы подробно объясняли механизмы, другие оставались общими. Покупателю было непросто проверить команду, смарт-контракт, бюджет и прогнозы. Даже открытый исходный код не гарантировал, что аудит независим, контракт соответствует обещаниям или продукт появится в срок.
Исследование Adhami, Giudici и Martinazzi, опубликованное в 2018 году, анализировало выборку из 253 ICO, прошедших в 2014 — августе 2017 года. Авторы оценили совокупный объём привлечённых средств до конца 2017-го в 5,3 млрд долларов, опираясь на агрегированные источники. Это оценка рынка с методологическими ограничениями, поскольку единого стандарта учёта ICO не было. Она показывает масштаб явления, но не должна приниматься за официальный реестр каждого проекта или точную универсальную цифру.
Продажа также меняла саму структуру риска. В традиционной компании инвестор может получить долю собственности и определённые корпоративные права. У держателя токена таких прав часто не было. Он мог не иметь права голоса по законам компании, доли в доходе или требования вернуть средства. При этом публичные сообщения команды могли создавать впечатление, что участие в токене — способ инвестировать в будущее проекта. Разрыв между ожиданием и договорными правами стал одним из главных источников конфликтов.
Конфликт стимулов
Когда проект собирает средства до выпуска продукта, команда получает возможность финансировать разработку, а покупатель — риск, который трудно оценить. Если цена токена быстро растёт, команда может казаться успешной ещё до появления полноценного сервиса. Покупатель видит котировку, обсуждения и новые биржевые листинги, но эти признаки не отвечают на вопрос, сколько людей реально пользуются сетью и есть ли у неё устойчивый спрос.
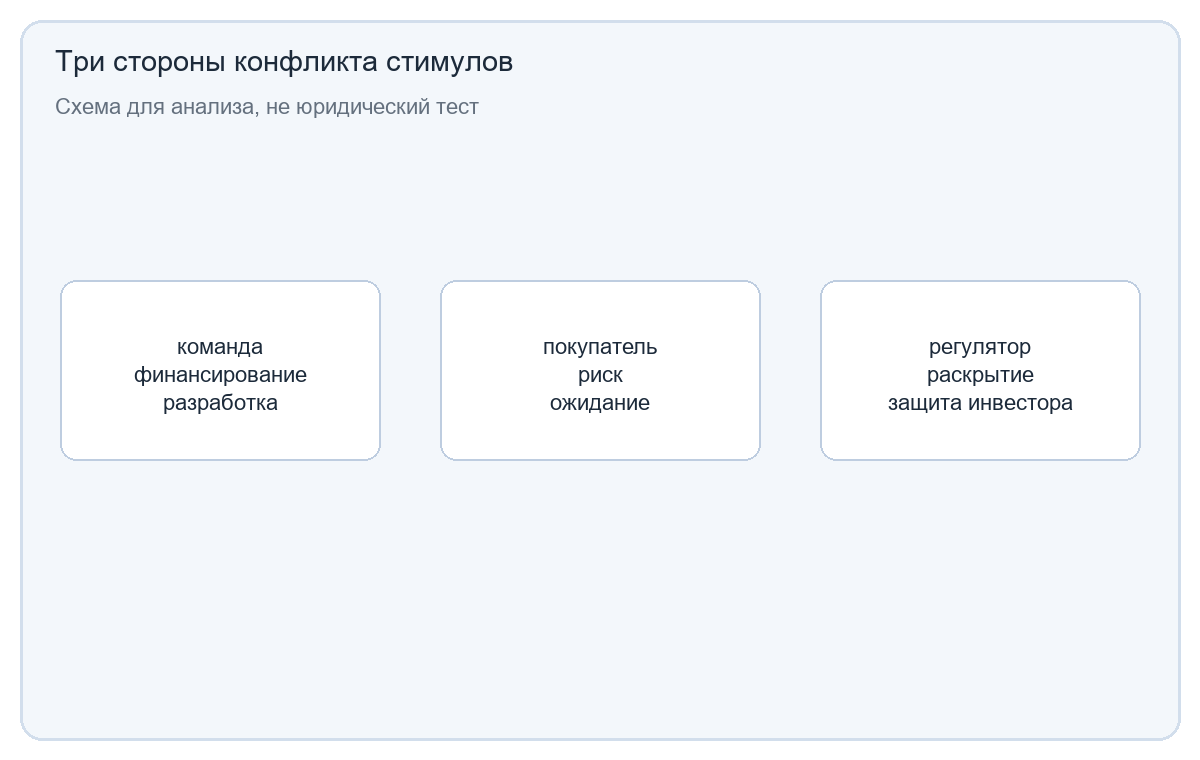
Возникает проблема времени. Разработчики должны думать о долгосрочной безопасности и инфраструктуре, а рынок может требовать постоянных новостей и роста цены. Ранние покупатели могут стать пользователями и тестировщиками, но также иметь стимул продать токен при первой возможности. Команда может обещать децентрализацию, сохраняя существенный контроль над казначейством, разработкой и изменением правил. Эти противоречия не означают, что все выпуски были мошенническими; они объясняют, почему одно название объединяло проекты с разной ответственностью и качеством.
Вторичный рынок усиливал эту динамику. Если токен начинал торговаться вскоре после продажи, цена могла расти или падать задолго до появления приложения. Ликвидность помогала участникам выходить из позиции, но могла также стимулировать краткосрочную спекуляцию. Исследование Adhami и соавторов обнаружило высокие начальные доходности в их выборке, однако такие средние нельзя интерпретировать как обещание прибыли типичному участнику: результат зависел от отбора проектов, наличия торговых данных и выживших токенов.
Наконец, ранняя продажа может размывать границу между пользователем и инвестором. Человек покупает токен, чтобы получить доступ к сервису, но одновременно рассчитывает на повышение стоимости. Команда может описывать продажи как распределение доступа, тогда как рекламные материалы делают акцент на будущем росте. Раскрытие рисков и точная формулировка прав становятся важными именно потому, что участники могут по-разному понимать одну и ту же операцию.
Реакция регуляторов
В июле 2017 года Комиссия по ценным бумагам и биржам США опубликовала отчёт о The DAO. В нём SEC пришла к выводу, что токены DAO в обстоятельствах рассмотренного выпуска являлись ценными бумагами, и объяснила применимость теста инвестиционного контракта. Комиссия не предъявила обвинения и не наложила санкции в этом отчёте: это был документ о расследовании и правовой позиции по конкретным обстоятельствам, а не универсальное решение о каждом токене и не закон, автоматически классифицирующий все ICO.
В декабре того же года SEC издала приказ по делу Munchee. Компания собирала деньги на улучшение приложения и создание экосистемы для токена MUN. По описанию SEC, продвижение подчёркивало возможность будущего роста стоимости вследствие усилий компании и вторичной торговли. Munchee остановила продажу после вмешательства комиссии и вернула средства до выдачи токенов; приказ был заключён без признания или отрицания выводов. Этот случай показал, что обещание полезности не исключает применения законодательства о ценных бумагах, если общий контекст продажи указывает на инвестиционное ожидание.
Для читателя важно учитывать юрисдикцию и процессуальный статус. SEC описывает американские правила и обстоятельства рассмотренных выпусков; это не является юридической консультацией для всех стран. Отчёт, приказ и судебное решение — разные документы с разной силой. Анализировать их надо по фактическим заявлениям, действиям эмитента и условиям конкретной продажи, а не по одному техническому ярлыку.
Реакция регуляторов изменила ожидания участников рынка. Эмитенты стали внимательнее относиться к ограничениям продажи, раскрытию информации, географии покупателей и правовой структуре. Но формальные документы не всегда решали проблему качества проекта: корректное соблюдение правил не гарантирует техническую состоятельность или коммерческий успех, а доступность кода не заменяет финансовой и юридической прозрачности.
Что осталось от бума
ICO-бум оставил несколько долговременных идей. Он показал, что блокчейн может использоваться не только для передачи готовой валюты, но и для финансирования разработки, распределения доступа и координации сообщества. Публичные токен-сейлы стали массовым экспериментом с открытым финансированием, а не единым изобретением, которое возникло в один год. Разные проекты по-разному понимали право держателя, роль команды и назначение привлечённых средств.
Одновременно этот опыт сделал очевидной цену неопределённости. Покупатель может видеть баланс токена, но не знать, выполнит ли команда дорожную карту. Эмитент может говорить о будущем использовании, но не иметь готовой инфраструктуры. Вторичный рынок может существовать без надёжной ликвидности. Техническая прозрачность транзакций не делает автоматически прозрачными бюджет, управление, конфликты интересов и юридические обязательства.
Память о буме часто упрощают в одну из двух сторон: будто ICO были только мошенничеством или будто это был идеальный свободный рынок капитала. Реальность была разнообразнее. Были проекты, которые финансировали существенную разработку, проекты, которые меняли планы, и продажи, остановленные до выдачи токенов. Оценивать их нужно по доступным документам и последующему исполнению обещаний, не смешивая общий механизм с судьбой каждого участника.
Главный урок 2017 года — токен не отменяет базовые вопросы инвестирования и институтов. Кто несёт ответственность? Что именно получает покупатель? Как используются деньги? Какая информация проверяема? Какие действия эмитент обещал совершить? И что произойдёт, если план провалится? Чем раньше продажа происходит относительно готовности продукта, тем важнее точные ответы. Технология может упростить передачу ценности, но не заменяет доверие, раскрытие информации и правила, определяющие права людей.
Нельзя сравнивать объёмы разных выпусков без уточнения валюты оценки и периода. Если проект принимал ether, итоговая сумма в долларах зависела от курса, а позднее пересчитанные агрегаты могли использовать иную дату цены. Обзоры также различались: одни включали только завершённые продажи, другие — частные предварительные раунды или проекты с неполной публичной информацией. Поэтому исследовательская оценка полезна прежде всего как показатель порядка величины и быстро растущего явления, а не как бухгалтерский баланс всего рынка.
Не менее важна была конструкция запуска. Некоторые команды стремились распределить токены широко и дать ранним участникам доступ к сети; другие оставляли большую долю себе или фонду. Размер продажи и структура распределения могли влиять на стимулы команды, ликвидность и голосование. Наличие опубликованной схемы распределения не отвечало на вопрос, как именно решения будут приниматься после запуска или кто сможет изменить протокол. Для этого требовались отдельные правила управления и технические механизмы.
Историю продаж токенов полезно читать как историю смены ролей: разработчик становился эмитентом, пользователь мог одновременно быть покупателем, а площадка торговли — местом, где формировались ожидания до появления продукта. Эти новые роли создавали пространство для эксперимента и одновременно стирали привычные границы ответственности. Именно поэтому наследие ICO — не один шаблон финансирования, а урок о том, как быстро рынок может распространить новую форму обещания.
Источники
- U.S. SEC, Report of Investigation Pursuant to Section 21(a): The DAO, 25 July 2017.
- U.S. SEC, In the Matter of Munchee Inc., Securities Act Release No. 10445, 11 December 2017.
- Vitalik Buterin, Launching the Ether Sale, Ethereum Foundation blog, 22 July 2014.
- Vitalik Buterin, Ethereum White Paper, 2014 edition.
- Saman Adhami, Giancarlo Giudici and Stefano Martinazzi, Why do businesses go crypto?, Journal of Economics and Business, 2018.
- SEC, Company Halts ICO After SEC Raises Registration Concerns, 11 December 2017.
Также читайте
Бегство вкладчиков: от банковских очередей к цифровым паникам
Как несоответствие сроков активов и требований превращает страх вкладчиков в самоподдерживающийся процесс — от исторических очередей до цифровых переводов.
MEV: кто зарабатывает на порядке транзакций
Как право определять порядок транзакций превращается в экономический ресурс — и почему арбитраж, защита пользователей и устройство блоков создают разные интересы.
The DAO: эксперимент, который поставил код и право по разные стороны
Как уязвимость The DAO превратила технический вопрос в спор о правилах, праве и коллективном выборе Ethereum.
«Восхождение денег»: как читать финансовую историю Нилла Фергюсона
Что финансовая история Фергюсона помогает увидеть в политике и обществе — и почему его широкую оптику важно читать критически.
Война за размер блока: почему сообщество биткоина раскололось
Как спор о пропускной способности Bitcoin превратился в конфликт о правилах сети, ролях участников и цене разных решений.
Инфляция глазами семьи, бизнеса и центрального банка
Почему официальная инфляция не совпадает с ощущениями каждой семьи, как цены проходят через бизнес и на что способен центральный банк.
Комментарии