

DeFi Summer: как стимулы запустили финансовый эксперимент
Летом 2020 года токеновые награды ускорили рост DeFi, но усложнили измерение реального спроса. История стимулов, взаимосвязанных протоколов, TVL и цепочек залога.
В начале лета 2020 года пользователь мог внести токены в кредитный протокол, получить за это не только проценты, но и новый токен управления, а затем отправить полученные активы дальше по цепочке. На экране возникала впечатляющая доходность. Но что именно она измеряла: удобство продукта, реальный спрос на займы или временную щедрость протокола? DeFi Summer стало историей о том, как финансовая инфраструктура научилась быстро соединять приложения — и как токеновые стимулы усложнили ответ на этот вопрос.
Содержание
- Инфраструктура до бума
- Стимулы поставщикам ликвидности
- Взаимосвязь протоколов
- Показатель TVL
- Риск цепочек залога
- Субсидия как измерительный шум
- Наследие 2020 года
Инфраструктура до бума
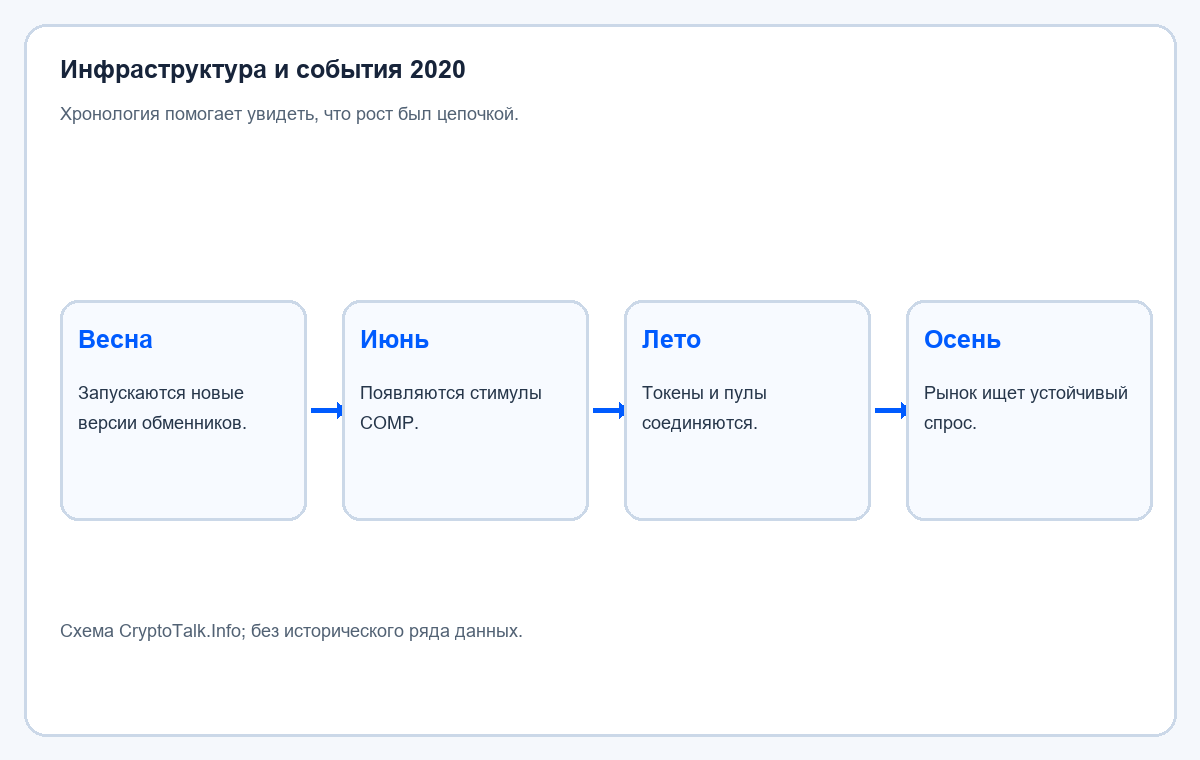
DeFi не появился за одно лето. Кредитные рынки, стейблкоины, автоматизированные обменники и смарт-контракты строились годами. MakerDAO экспериментировал с обеспеченным долгом; Compound и другие кредитные площадки позволяли поставлять активы в общий пул; Uniswap показал, что обмен можно организовать через алгоритмический маркет-мейкер, а не классическую книгу заявок. Участники начали называть это «денежными лего»: приложения могли взаимодействовать друг с другом через публичные контракты и стандарты токенов.
Ключевым сдвигом стала не одна технология, а комбинация: кошелёк выдаёт пользователю контроль над ключом, блокчейн исполняет контракт, токен представляет актив, а интерфейс скрывает часть сложности. Uniswap v2 запустился в основной сети Ethereum в мае 2020 года и добавил прямые пары токен-токен, оракулы и другие примитивы. Это расширяло возможности разработчиков, но не отменяло сетевые комиссии, риск кода и ограниченную пропускную способность.
В этой инфраструктуре каждый рынок мог стать входом в следующий. Токен из кредитного протокола мог служить залогом в другом приложении; стейблкоин — расчётной единицей; доля пула — отдельным токеном. Так появлялись новые стратегии, но и длинные зависимости: если первый контракт ошибался, влияние могло пройти по всей композиции. Эксперимент выглядел открытым именно потому, что любой мог создавать новые связки. Это же усложняло понимание конечной экспозиции.
Стимулы поставщикам ликвидности
В мае 2020 года основатель Compound Роберт Лешнер объявил программу распределения COMP среди пользователей, которые поставляли и брали активы в долг. Идея была в том, чтобы дать участникам долю управления и вознаградить вклад в рынки протокола. COMP начислялся по правилам контракта и решениям сообщества. Для раннего DeFi это стало мощным сигналом: протокол может субсидировать спрос и предложение напрямую, а не покупать рекламу вне продукта.
Однако награда меняет экономику поведения. Пользователь сравнивает доход от процента по депозиту с ценой риска, затратами на газ и стоимостью токеновой субсидии. Если рыночная цена награды растёт, ставка кажется особенно привлекательной. Когда цена падает или эмиссия меняется, та же позиция может перестать иметь смысл. Поэтому заявленная доходность — не обещание и не показатель устойчивого спроса; это расчёт, зависящий от цены токена, правил начисления, времени и поведения других участников.
Токен управления также не был равнозначен акциям компании. Его права определялись протоколом и его правилами голосования. Он мог давать влияние на параметры, рынки или распределение вознаграждений, но это не означало долю в юридическом лице, гарантированные дивиденды или безусловную ответственность разработчиков перед каждым держателем. Между обещанием «участвовать в управлении» и фактическим контролем лежат концентрация голосов, активность делегатов и исполнение решений.
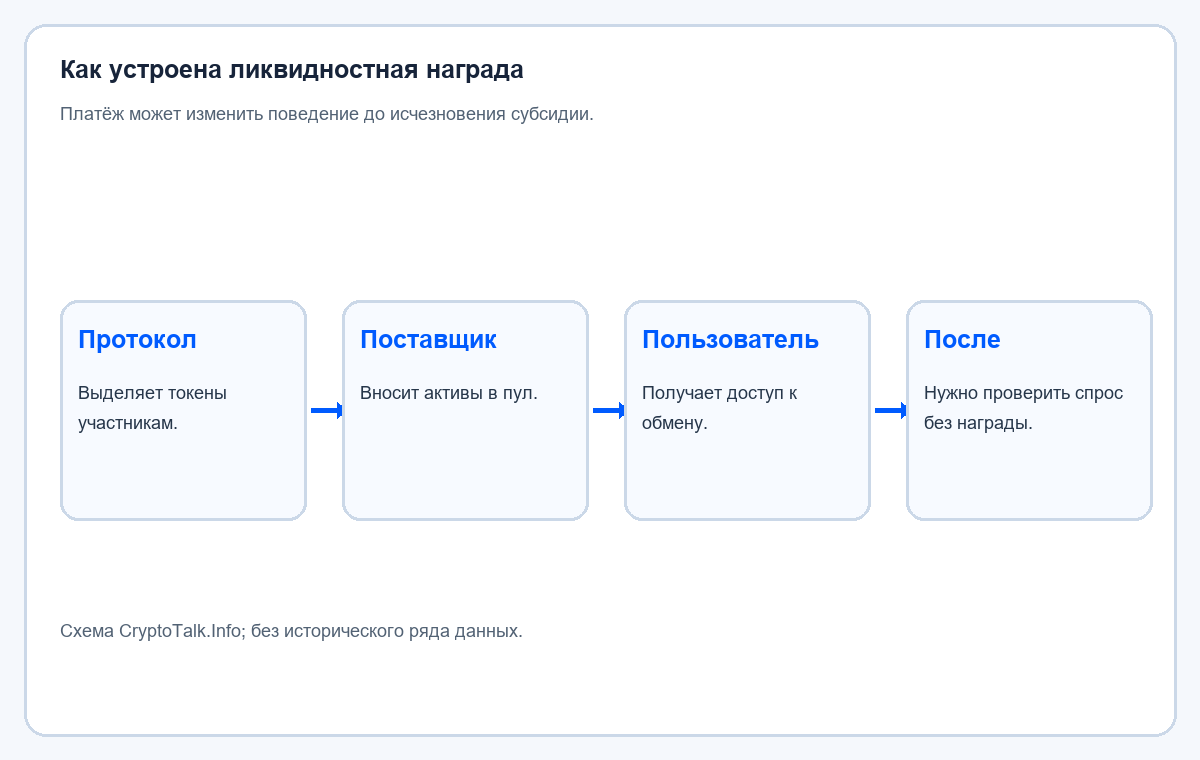
«Ликвидностный майнинг» стал удобным словом для вознаграждения тех, кто предоставлял капитал пулам или кредитным рынкам. Но не всякий участник был долгосрочным поставщиком: часть средств могла быстро перемещаться туда, где временная субсидия выгоднее. Для протокола это давало глубину рынка на старте, но делало удержание капитала зависимым от дальнейшей награды. Сложно сравнить две площадки, если одна платит новым токеном, а другая предлагает только комиссию за услугу.
Взаимосвязь протоколов
Композиционность позволила одной программе читать состояние другой и принимать её токены. Это открывало быструю разработку: вместо создания собственного рынка с нуля команда могла использовать существующий стейблкоин, пул обмена и механизм залога. В обычном финансовом мире интеграция требует договоров и посредников; в открытой сети значительная часть взаимодействия происходит через смарт-контракты.
Но композиция расширяет поверхность отказа. В цепочке могут быть исходный актив, обёрнутое представление, цена из оракула, кредитный рынок, автоматическая стратегия и пользовательский интерфейс. Каждый компонент имеет собственные допущения. Если цена обновилась неправильно, ликвидность исчезла или контракт был обновлён, приложение может выполнить формально допустимую, но опасную операцию. Аудит отдельного модуля не проверяет автоматически все возможные комбинации.
Ещё одна сложность — циклическая оценка. Токен может считаться залогом, потому что его можно обменять; возможность обмена зависит от ликвидности пула; часть этой ликвидности может состоять из токена, который как раз оценивается. Пока рынок спокоен, такая конструкция выглядит самоподдерживающейся. При массовых выходах участники обнаруживают, что цена на экране предполагает покупателей, которых уже нет.
Показатель TVL
В заголовках DeFi Summer часто приводят total value locked (TVL) — долларовую оценку активов, помещённых в смарт-контракты протоколов. Она удобна как грубая мера масштаба, но её легко неверно прочитать как число новых денег, пользователей или устойчивых вкладов. Обычно количество токенов умножают на рыночную цену. Если цена актива растёт, TVL может увеличиться без новых депозитов. Если один и тот же актив проходит через несколько протоколов, сумма может учитывать его повторно.
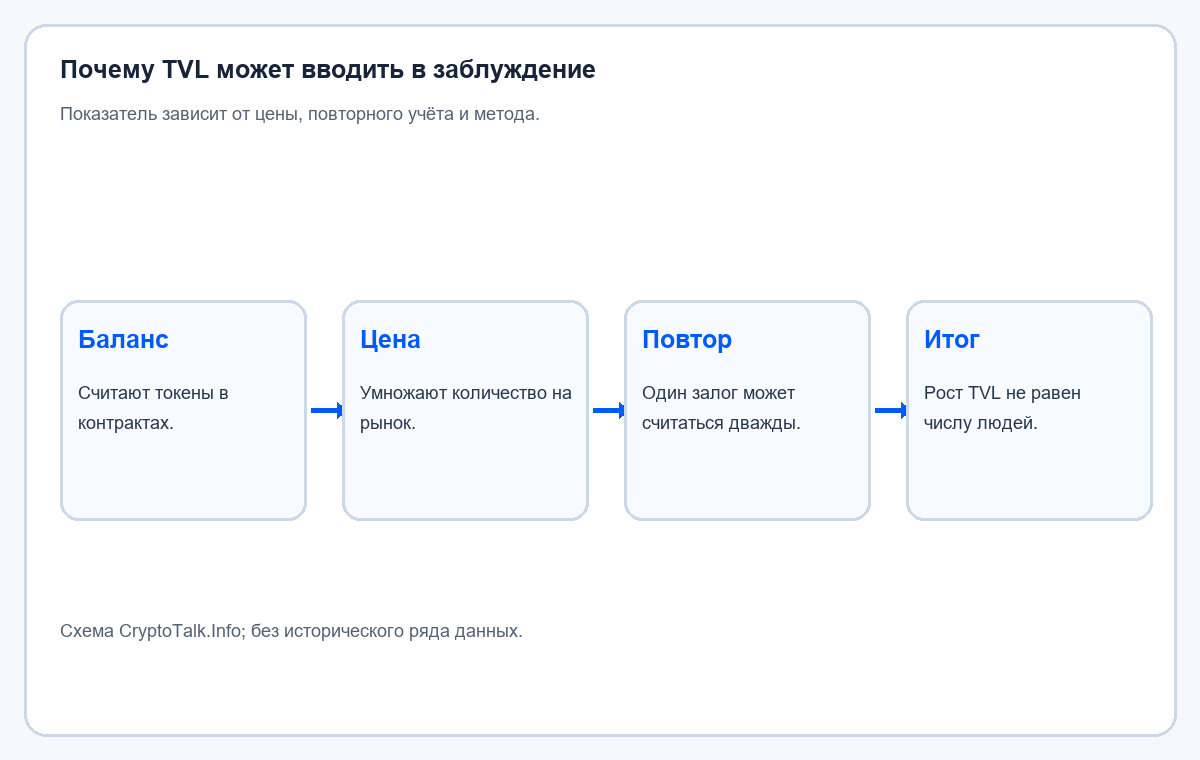
В аналитическом обзоре OECD, опубликованном в 2022 году, приводится пример того, как TVL Ethereum-приложений вырос с 1,9 миллиарда долларов 2 июля 2020 года до примерно 100 миллиардов к ноябрю 2021-го, с оговорками о двойном учёте и ценовом эффекте. Эти значения относятся к выборке, методике и дате указанного отчёта, а не к окончательному измерению всего DeFi. Для статьи о лете 2020 года эта ретроспектива помогает понять масштаб позднего роста, но не доказывает, что столько же капитала вошло извне.
Чтобы оценить реальное использование, аналитики могут смотреть на число уникальных адресов, объём транзакций, чистые притоки активов, повторное использование капитала и долю субсидируемой активности. Каждая метрика отвечает на свой вопрос и имеет ограничения: адрес не равен человеку, объём может включать арбитраж, а чистый приток зависит от оценки цен. Хорошая история не сводит сложный рынок к одной линии на графике.
Риск цепочек залога
Когда токен используется как обеспечение несколько раз, обещание ликвидности зависит от всех звеньев. Условный участник кладёт актив в протокол и получает токен-расписку. Затем он вносит эту расписку в другой контракт, занимает стейблкоин и размещает его в третьем приложении. Экономическая экспозиция может оказаться больше, чем кажется по исходному депозиту. Если стоимость залога падает, ликвидации в нескольких местах усиливают давление на цену.
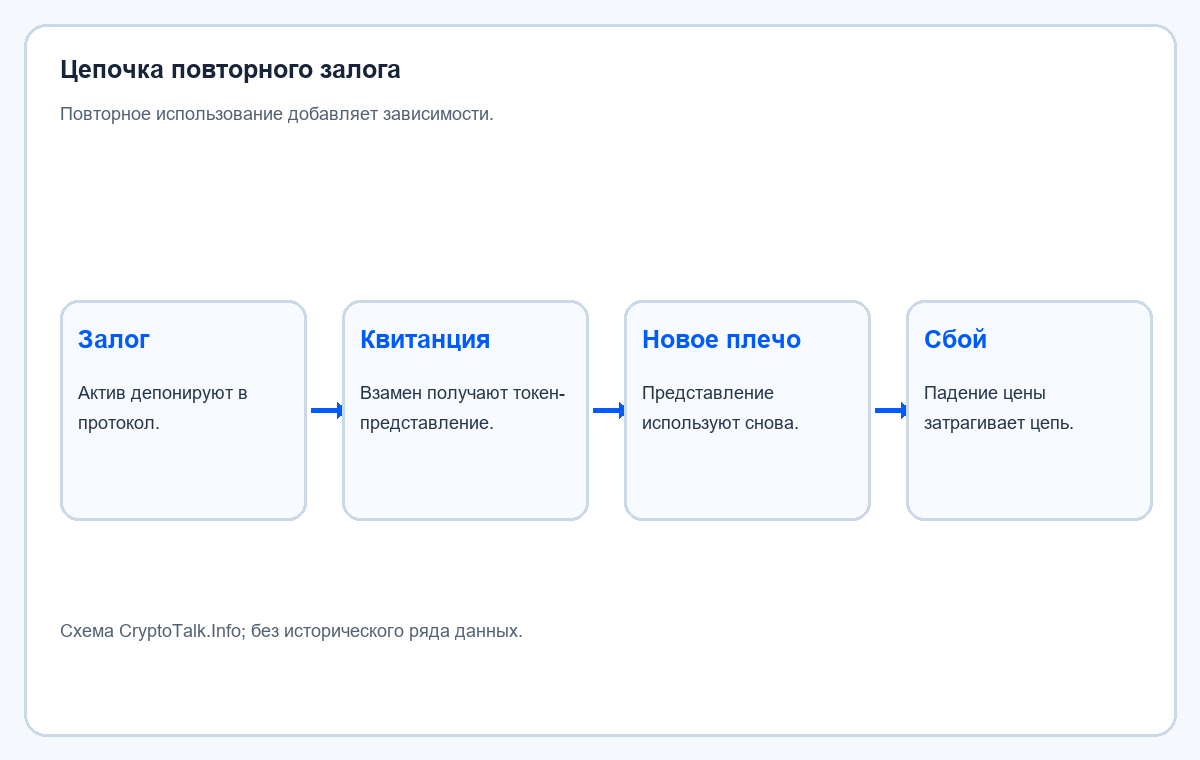
Автоматическое исполнение не обязательно смягчает кризис. Контракт может начать продавать обеспечение по правилам ликвидации, а другие участники одновременно пытаются сделать то же. Если рынок неглубокий, продажа ухудшает цену и запускает новые ликвидации. В централизованной системе такую цепочку могут остановить люди или изменить правила; в смарт-контракте важнее, какие аварийные функции заложены и кто имеет право ими пользоваться.
Ошибочно считать, что код делает риск прозрачным сам по себе. Открытый контракт можно изучить, но пользователю всё равно нужно понять внешние зависимости, права обновления, оракулы, администраторов, мосты и токены-представления. «Децентрализованный» — не бинарный ярлык, который заменяет разбор модели управления. Проект может распределять одну функцию и концентрировать другую.
Субсидия как измерительный шум
Вознаграждение может быть платой за обучение рынку: участник принимает на себя риск незнакомого контракта, помогает создать начальную глубину, а команда получает время для проверки продукта. Но субсидия также создаёт измерительный шум. Если депозит растёт вместе с размером награды, трудно понять, остался бы пользователь без неё. Для этого нужно сравнить не только TVL, но и объём органических операций, комиссии, срок удержания ликвидности, долю капитала, пришедшего ради токена, и затраты протокола на привлечение активности.
Даже эти сравнения не идеальны. Одна и та же сумма может быть одновременно полезной ликвидностью и спекулятивной позицией. Поставщик может менять стратегию на основании цены токена, а не намерения пользоваться продуктом. В первые месяцы трудно отделить плохой продукт от ранней фазы рынка: новая система ещё не успела накопить репутацию, разработчиков и привычку пользователей. Поэтому корректный вывод о стимуле требует периода наблюдения и ясного определения того, что именно считается успехом.
Есть также вопрос распределения выгоды. Токены могут достаться тем, кто способен быстро перемещать крупные суммы и оплачивать транзакции, а небольшие участники столкнутся с сетевыми комиссиями, которые съедают награду. Открытый контракт позволяет всем читать правила, но не гарантирует равного доступа к участию. В этом отношении DeFi унаследовал от рынков капитала проблему масштаба: у кого ниже издержки, тот легче использует возможность.
Наконец, награда токеном переносит часть риска на самого получателя. Если токен сильно зависит от ожиданий будущего управления и доходов протокола, цена может меняться резче, чем базовый актив. Участник получает не фиксированную скидку, а волатильное требование, чья ценность зависит от рынка. Это ещё одна причина не приравнивать рекламируемую процентную ставку к доходу в долларах или к гарантированному вознаграждению.
Именно здесь финансовый язык легко вводит в заблуждение. «Годовая доходность» может складывать процент, токеновую эмиссию и меняющуюся рыночную цену, хотя каждый компонент имеет другой источник и срок. Сравнение должно уточнять, включены ли комиссии и возможные потери от изменения цены, как долго действует ставка и что произойдёт после голосования о параметрах. Без этих уточнений красивая цифра превращается в рекламный снимок конкретного дня.
Такая дисциплина полезна и при чтении исторических отчётов. Рост капитала в долларах может быть следствием роста цен на ETH и другие токены; рост числа токенов в контрактах может отражать перевод одного и того же залога; увеличение адресов может включать ботов и автоматические стратегии. Ни одна метрика не бесполезна, но каждая должна быть подписана тем вопросом, на который она отвечает.
Важен и исторический контекст: до появления распределённых протоколов финансовые продукты тоже привлекали клиентов бонусами, льготами и процентными ставками. Новизна DeFi заключалась в том, что часть правил начисления исполнялась публичным кодом, а вознаграждение было переносимым токеном. Это делало эксперимент более открытым для проверки и одновременно более чувствительным к ценовым ожиданиям. Участники могли наблюдать баланс контракта, но не всегда одинаково понимали последствия голосования или изменения параметров.
Наследие 2020 года
DeFi Summer оставило несколько устойчивых идей. Токеновые стимулы ускорили запуск рынков и превратили распределение прав управления в часть продуктового дизайна. Композиционность доказала, что финансовые приложения могут быть открытыми строительными блоками. Одновременно этот период показал, насколько легко смешать рост полезности с ростом цены награды и насколько метрика TVL зависит от способа подсчёта.
Исследование Schär 2021 года описывало DeFi через открытые протоколы, токенизацию и взаимосвязанные сервисы, подчёркивая как эффективность, так и риски. Более поздний обзор OECD рассмотрел governance-токены, ликвидностные стимулы и сложности измерения рынка. Эти авторы не утверждали, что вся активность была фиктивной: они помогают видеть, что рынок одновременно экспериментировал с доступом, капиталом и координацией.
Поэтому главный урок лета не в том, что субсидии хороши или плохи. Награда может оплатить ранний риск и помочь рынку запуститься; она же может привести капитал, который уйдёт сразу после изменения доходности. Чтобы понять, возник ли устойчивый продукт, нужно спрашивать: кто пользуется сервисом без субсидии, какую проблему он решает, где лежит риск и кто принимает решение при сбое?
В этом смысле DeFi Summer было лабораторией финансового роста. Оно показало, что программируемые стимулы способны за недели изменить поведение капитала, но не отменяют старых вопросов о доверии, ликвидности и праве. Цифровой интерфейс ускорил эксперимент; качество результата по-прежнему зависело от того, что именно измеряли и кто в итоге несёт убыток.
Источники
- Compound Governance archive, proposals and governance records; consulted for historical context.
- Uniswap v2 Core whitepaper, 2020.
- Uniswap v2 Mainnet Launch, 18 May 2020.
- Fabian Schär, Decentralized Finance: On Blockchain- and Smart Contract-Based Financial Markets, Federal Reserve Bank of St. Louis Review, 2021.
- OECD, Why Decentralised Finance (DeFi) Matters and the Policy Implications, 2022.
Также читайте
Что стейблкоины унаследовали от банков и денежных фондов
Стейблкоины обещают удобный цифровой номинал, но зависят от резервов, прав выкупа и банковских расчётов. Сравниваем их с депозитами и денежными фондами, разбирая пределы аналогии.
Мосты между блокчейнами: почему соединять сети так трудно
Мост между блокчейнами передаёт не монеты, а доказательства и сообщения. Разбираем модели доверия, инциденты Ronin и Nomad и то, почему соединение сетей остаётся сложной инженерной задачей.
CryptoKitties: как цифровые коты обнаружили пределы Ethereum
Как коллекционная игра неожиданно стала нагрузочным тестом Ethereum и помогла сделать цифровое владение наглядным, но не доказала ценность всех NFT.
Виталик Бутерин: как менялась идея универсального блокчейна
От раннего замысла универсальной блокчейн-платформы до rollups и финансирования общественных благ: как менялись публичные идеи Бутерина и где заканчивается влияние основателя.
ICO-бум 2017 года: обещания, деньги и наследие
Как выпуск токенов превратился в массовый способ финансирования — и почему техническая форма не определяла права покупателя.
Бегство вкладчиков: от банковских очередей к цифровым паникам
Как несоответствие сроков активов и требований превращает страх вкладчиков в самоподдерживающийся процесс — от исторических очередей до цифровых переводов.
Комментарии