

Что стейблкоины унаследовали от банков и денежных фондов
Стейблкоины обещают удобный цифровой номинал, но зависят от резервов, прав выкупа и банковских расчётов. Сравниваем их с депозитами и денежными фондами, разбирая пределы аналогии.
Представьте небольшую компанию, которой нужно перевести деньги поставщику вечером в выходной. На счёте есть доллары, но расчёт между банками ещё не завершён; в кошельке есть токен, который называют «цифровым долларом», и его можно отправить по сети за минуты. Оба инструмента обещают удобство, но за ними стоят разные права, активы и графики расчётов. Слово «стабильный» описывает цель цены, а не безусловную гарантию получить наличный доллар в любой момент.
Содержание
- Обещание номинала
- Что лежит в резерве
- Кто имеет право выкупа
- Сроки и ликвидность
- Аналогия с денежными фондами
- Где сравнение перестаёт работать
- Почему возможна паника
Обещание номинала
Стейблкоин обычно стремится поддерживать цену около выбранной единицы: доллара, евро или корзины активов. Для покупателя важна не только котировка на бирже, но и механизм, который должен удерживать её около ориентира. В одних системах токены выпускает компания против фиатного резерва; в других участники вносят залог в криптоактивах; третьи использовали алгоритмические стимулы и взаимосвязанные токены. Эти конструкции нельзя смешивать: у них разные источники устойчивости и разные сценарии отказа.
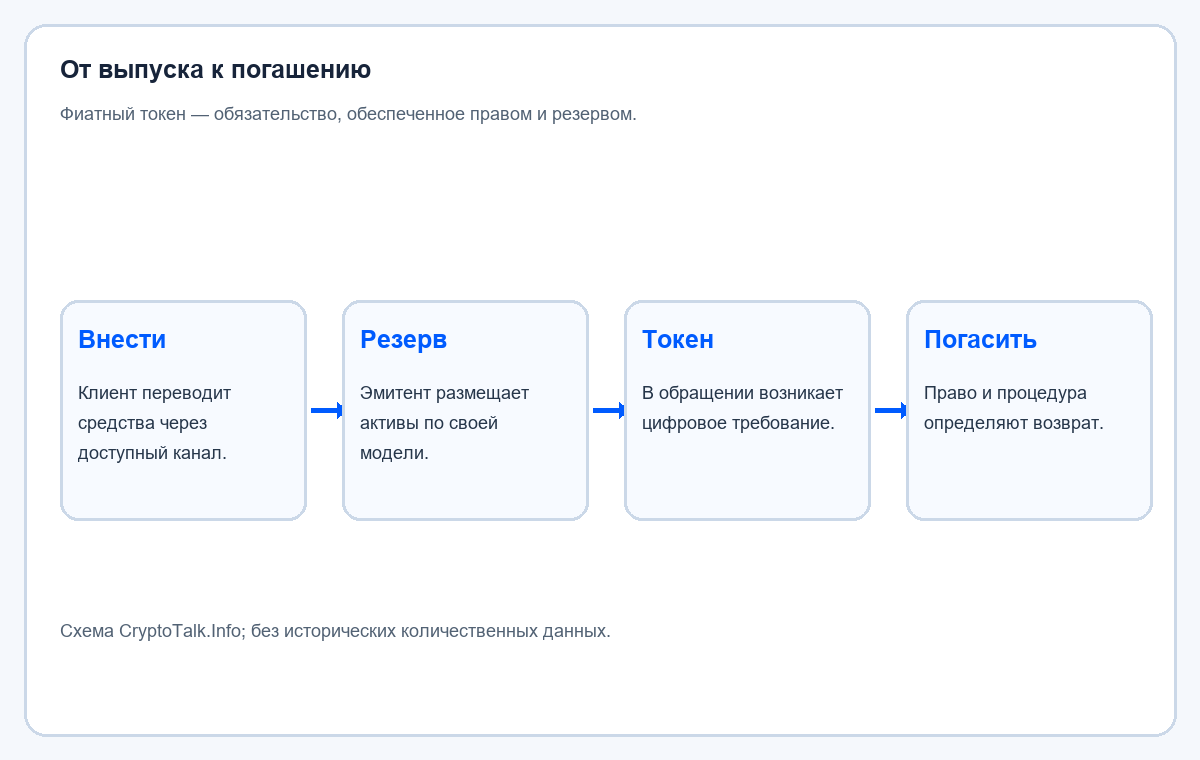
У централизованной модели есть понятная история: клиент или партнёр передаёт эмитенту доллары, после чего токены появляются в обращении. Когда токены возвращаются эмитенту на погашение, соответствующее количество должно быть выведено из обращения. В идеальном примере один доллар обязательств сопровождается долларом подходящих резервных активов. Однако реальное право на погашение, комиссии, минимальные суммы, время обработки, география обслуживания и роль посредников различаются по эмитентам и меняются со временем.
Цена «около одного доллара» в торговом стакане не равна обещанию эмитента выкупить каждую единицу по номиналу. На бирже встречаются спрос и предложение, а арбитражёры могут покупать токен дешевле и погашать его, если у них есть доступ и это экономически выгодно. Розничный держатель может не иметь прямого доступа к окну эмитента и продавать токен только другому участнику. Поэтому полезно разделять три вещи: целевую привязку, рыночную цену и юридическое требование.
Что лежит в резерве
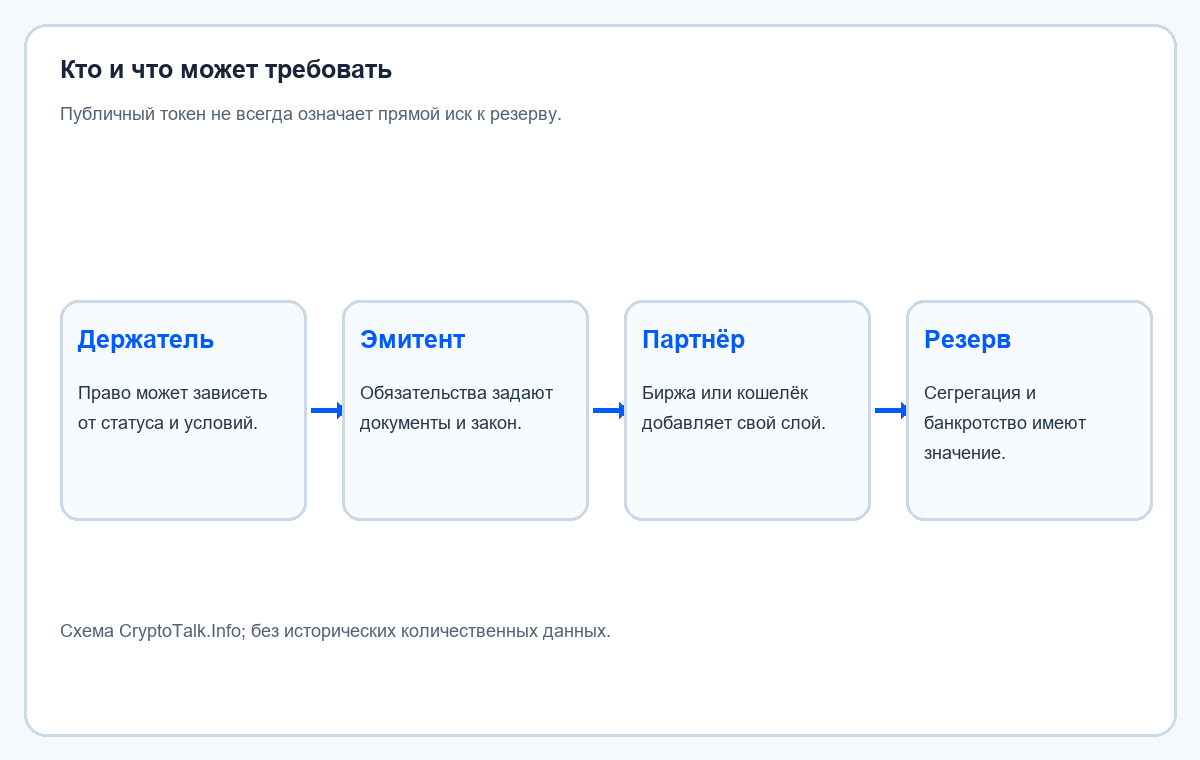
Слово «резерв» звучит как один сейф, но обычно обозначает портфель и организационные отношения. Там могут быть наличность на банковских счетах, краткосрочные государственные бумаги, доли специальных фондов или иные активы, допускаемые конкретной конструкцией. У каждого актива есть срок погашения, рынок, контрагент и условия доступа. Даже качественная бумага не всегда превращается в банковский платёж мгновенно, особенно если рынки или расчётные системы работают в напряжённом режиме.
Показателен архивный пример: в июле 2022 года Circle сообщила, что резерв USDC на 30 июня состоял из наличности и казначейских бумаг США со сроком до трёх месяцев, и перечислила хранителей резерва. Это описание конкретного эмитента и конкретного момента, а не универсальное свойство всех стейблкоинов и не утверждение о составе резерва позднее. Компания также объясняла разницу между ежемесячной аттестацией и годовым аудитом. Аттестация подтверждает отдельные утверждения на определённую дату; аудит финансовой отчётности имеет другой охват и процедуру.
Прозрачность помогает увидеть, что заявлено, но сама по себе не решает вопрос качества. Нужно выяснить, кто хранит активы, отделены ли они от собственных средств компании, кто является бенефициаром счёта, может ли эмитент быстро распоряжаться бумагами и что произойдёт при его неплатёжеспособности. Отчёт может подтверждать наличие активов на дату снимка, но не гарантирует, что каждый пользователь имеет прямой доступ к ним, а инфраструктура выдержит одновременную волну запросов.
Кто имеет право выкупа
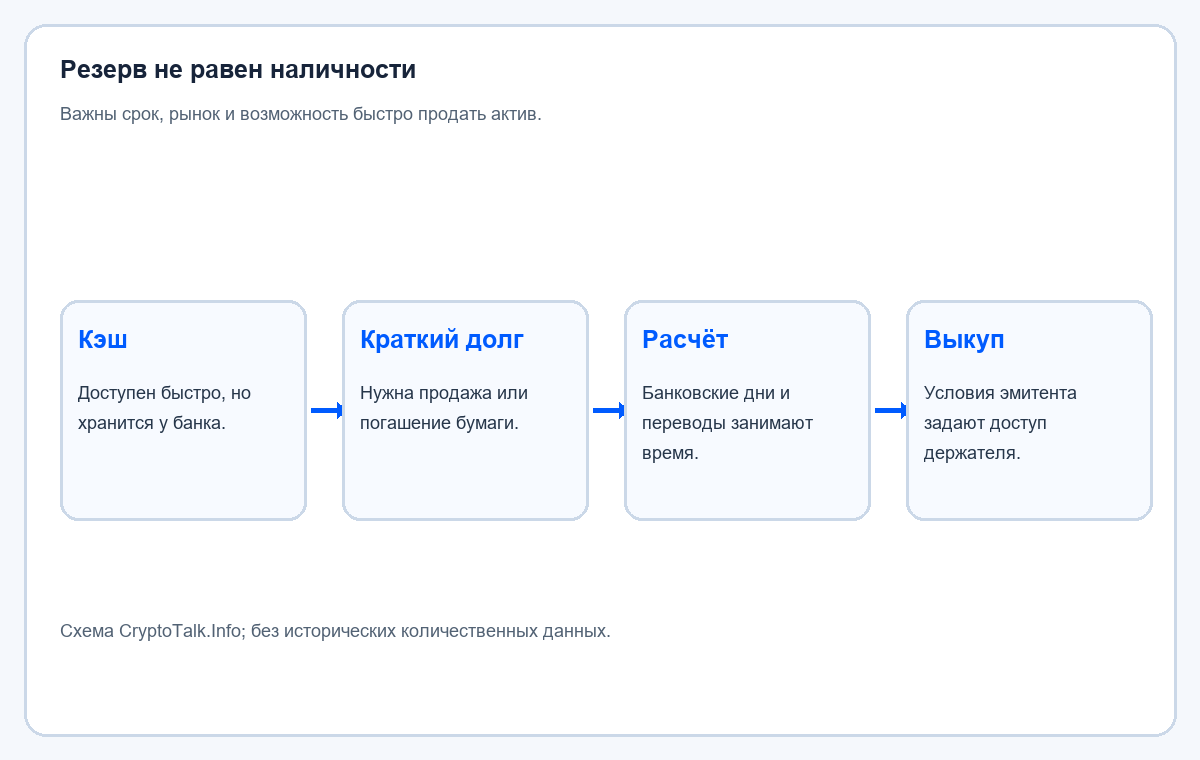
В банковском депозите клиент обычно знает, кто ему должен: банк, на условиях договора и применимого закона. У токена цепочка сложнее. Держатель может купить его на бирже, хранить у кастодиана, переводить через смарт-контракт и рассчитывать на обещание эмитента. При этом прямое право на погашение может быть доступно только прошедшим проверку клиентам или партнёрам. Биржа, в свою очередь, может показывать торговую пару, но не выступать должником по резерву.
Именно поэтому регуляторные документы о глобальных стейблкоинах уделяют внимание ясным требованиям к погашению, стабилизационному механизму, раскрытию информации и управлению. В рекомендациях Совета по финансовой стабильности 2023 года говорится о robust legal claim и своевременном погашении; для токена, привязанного к одной фиатной валюте, рекомендация формулирует погашение по номиналу в этой валюте. Это нормативный ориентир для органов надзора, а не доказательство, что всякий существующий токен уже предоставляет одинаковое право каждому держателю.
Надпись на сайте, условия выпуска и юридическая структура резерва важнее бытовой аналогии «это как банк». Банки принимают депозиты и работают в режиме пруденциального регулирования, с доступом к механизмам ликвидности и страхования там, где это предусмотрено. Эмитент токена может быть платёжной компанией, фондовой структурой или группой организаций в нескольких юрисдикциях. Применимость защиты зависит от договора и закона, а не от того, как актив выглядит в кошельке.
Сроки и ликвидность
Ликвидность — это способность превратить актив в платёжные средства без большой потери стоимости. Это не одно число и не синоним платёжеспособности. У компании может быть активов больше, чем обязательств, но часть средств вложена в инструменты, которые нельзя быстро продать без скидки. И наоборот, у неё может быть много наличности сегодня, но юридический спор или сбой банка задержит перевод к клиенту.
Путь погашения может включать банковское окно, проверку клиента, операционные часы, лимиты, выходные и расчёт между финансовыми учреждениями. Блокчейн способен передать токен ночью, но не заставляет банк принять фиатный перевод ночью. Отсюда возникает временной разрыв: цифровой рынок открыт круглосуточно, тогда как активы и право на их получение часто зависят от традиционной финансовой инфраструктуры.
На вторичном рынке этот разрыв становится видимым через дисконт или премию. Если многие хотят выйти, а мало участников готовы купить токен, цена может опуститься ниже номинала. Если у крупных арбитражёров есть быстрый и надёжный доступ к погашению, они могут выкупать скидку и поддерживать цену. Но такой механизм не гарантирует одинакового результата в каждом стрессе: важны комиссии, скорость, ограничения, риск контрагента и доверие к резерву.
Аналогия с денежными фондами
Денежный рыночный фонд и стейблкоин могут стремиться выглядеть как наличность, но юридически это разные продукты. Фонд владеет портфелем краткосрочных инструментов, а инвестор держит долю фонда. Цена может поддерживаться на стабильном уровне согласно правилам фонда, но активы остаются инвестиционным портфелем и подвержены рыночному риску. Стейблкоин обычно является токеном, выпущенным по условиям эмитента; в зависимости от структуры он может быть требованием к компании, представлением права или результатом алгоритмического механизма.
В июле 2023 года SEC США приняла реформы денежных фондов, усилив минимальные нормативы ежедневной и недельной ликвидности и изменив правила комиссий за ликвидность. Смысл этих требований — помочь фондам выдерживать быстрые погашения и справедливо распределять расходы при стрессовых продажах. Этот пример не делает стейблкоин денежным фондом. Он показывает, что регуляторы рассматривают обещание удобного погашения вместе со структурой портфеля, скоростью продажи активов и поведением инвесторов.
Банк Англии в объяснении создания денег в современной экономике описывал, как коммерческие банки создают большую часть депозитных денег через кредитование и как денежная система зависит от институтов и политики центрального банка. Этот исторический текст помогает избежать упрощения, будто каждая денежная единица — отдельная купюра, заранее положенная в ящик. Но из него не следует, что стейблкоины автоматически равны банковским депозитам: обязательства, надзор и способы погашения отличаются.
Сходство полезно как вопрос, а не как ответ. У фонда спроси, какие бумаги лежат в портфеле, как рассчитывают стоимость и какие правила действуют при оттоках. У стейблкоина спроси, кто обязан погашать токен, какие активы обеспечивают обязательство, где они хранятся и кто вправе обратиться за выкупом. В обоих случаях «почти наличные» — практическое ожидание, которое проверяется в стрессовый момент.
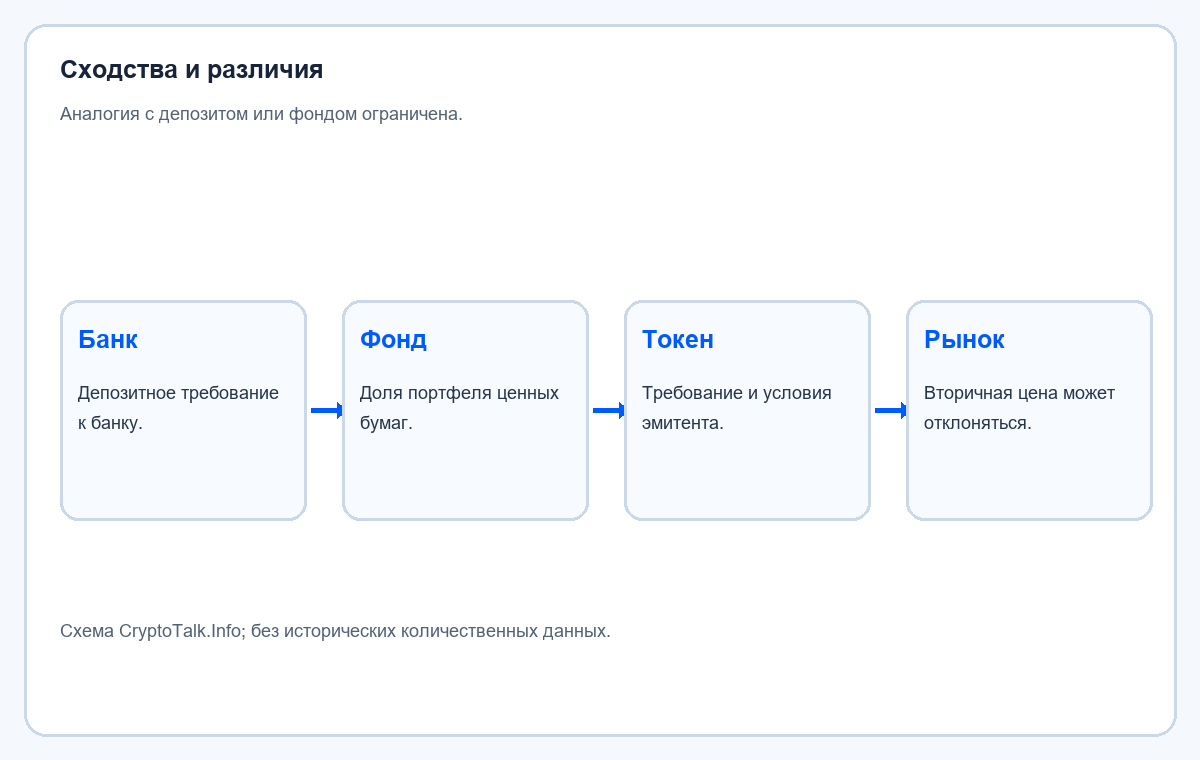
Где сравнение перестаёт работать
Стейблкоин работает сразу в нескольких средах. Его контракт может выпускать или сжигать токены; эмитент управляет юридическими обязательствами; банки и хранители обеспечивают денежную сторону; торговые площадки создают вторичный рынок; кошельки и мосты позволяют перемещать актив между сетями. Ошибка или ограничение в одном звене влияет на пользователя, хотя сам блокчейн продолжает обрабатывать транзакции.
Наличие резерва не гарантирует одинаковую доступность для всех адресов. Условия могут позволять эмитенту блокировать адреса по правовым основаниям, посредник может заморозить счёт, а сеть может перегрузиться или взимать высокие комиссии. Пользователь, который держит токен в самостоятельном кошельке, контролирует ключи, но не обязательно получает прямое договорное требование к резерву. Самостоятельное хранение решает вопрос доступа к ключу, а не автоматически вопрос качества актива.
Есть и риск концентрации. Если многие приложения используют один и тот же долларовый токен как расчётную единицу и залог, проблема эмитента может затронуть больше, чем простой перевод. При этом многообразие токенов не обязательно означает диверсификацию: несколько брендов могут зависеть от ограниченного числа банков, кастодианов, рынков краткосрочных бумаг или платёжных каналов.
Почему возможна паника
Паника возникает не только тогда, когда резервы заведомо плохи. Если держатели не уверены, что смогут выйти позже, им может быть рационально выйти раньше других. Продажи на вторичном рынке снижают цену; заявления и задержки усиливают тревогу; массовые требования к эмитенту проверяют, насколько быстро можно превратить портфель в деньги. В модели BIS о публичной информации и забегах за стейблкоинами авторы показывают, что больше раскрытия снижает риск при сильном доверии к качеству резерва, но может повысить координацию на выход при слабом доверии. Это теоретический и эмпирический анализ конкретной модели, а не предсказание для каждого проекта.
Та же логика объясняет, зачем важны ликвидные буферы, ясные окна выкупа, проверяемые отчёты и план действий при сбое. Прозрачность нужна вместе с понятной правовой претензией и операционной готовностью. Нельзя сделать систему устойчивой одной публикацией адресов счетов, как нельзя заменить резерв маркетинговой фразой «всегда один к одному».
У пользователя есть практический способ читать обещания без иллюзий: найти актуальные условия на интересующую дату, отделить первичные документы эмитента от независимой проверки, выяснить кто именно может предъявить требование, проверить активы и сроки, а затем оценить посредников и сеть, через которые проходит перевод. Если ответы расплывчаты, это не доказывает немедленную неплатёжеспособность. Это означает, что риск и неопределённость выше, чем подсказывает ровная линия котировки.
Стейблкоины унаследовали от банков и денежных фондов одну важную проблему: обещание ликвидности всегда опирается на активы, правила и доверие. Они добавили к ней круглосуточный цифровой оборот и переносимость между программируемыми сетями. Эта комбинация удобна, но «стабильность» остаётся результатом конкретного устройства, а не свойством слова или кода.
Как меняется смысл «резерва»
История банковского дела подсказывает ещё один полезный нюанс: деньги в обращении почти всегда представляют собой обязательства разных институтов. Банкнота центрального банка, депозит коммерческого банка, доля фонда и токен могут использоваться как средства платежа, но их эмитенты и правила различаются. Удобство обмена заставляет людей воспринимать их почти одинаково — пока не появляется сомнение в конвертации. В кризисе выясняется, чьё именно обязательство держит человек и какие институты стоят за обещанием.
Это объясняет, почему сравнение стейблкоинов с банковскими депозитами одновременно привлекательно и опасно. Оно помогает увидеть, что важна кредитоспособность должника, структура активов и механизм расчёта. Но оно может скрыть особые свойства токена: глобальную передачу без банковских часов, публичный реестр переводов, программируемые ограничения, зависимость от кода и возможность держать актив вне кастодиального счёта. Не все эти свойства являются преимуществами; каждое создаёт собственный набор удобств и уязвимостей.
Регуляторный подход также развивается через функцию, а не только через технологическую оболочку. Рекомендации FSB предлагают учитывать участников и функции глобального стейблкоин-устройства, раскрытие, управление, риски и права погашения. Это не готовый единый мировой закон, а рамка для органов разных юрисдикций. Поэтому пользователь должен смотреть, где именно работает эмитент, какие нормы применяются к конкретному продукту и какие обещания юридически обязательны.
Практически полезно не смешивать пять проверок: состав резерва; хранение и отделение активов; независимая проверка отчётности; право конкретного держателя на погашение; фактическое время конвертации. Хорошая новость по одному пункту не заменяет остальные. Публикация отчёта не устанавливает право прямого иска, право погашения не гарантирует немедленный банковский перевод, а быстрый обмен на бирже не доказывает качество резерва.
Источники
- Financial Stability Board, High-level Recommendations for Global Stablecoin Arrangements, 17 July 2023.
- U.S. SEC, Money Market Fund Reforms, 12 July 2023.
- McLeay, Radia and Thomas, Money Creation in the Modern Economy, Bank of England, 2014.
- Circle, Providing Greater Transparency, 14 July 2022.
- Ahmed, Aldasoro and Duley, Public Information and Stablecoin Runs, BIS Working Paper 1164.
Также читайте
Мосты между блокчейнами: почему соединять сети так трудно
Мост между блокчейнами передаёт не монеты, а доказательства и сообщения. Разбираем модели доверия, инциденты Ronin и Nomad и то, почему соединение сетей остаётся сложной инженерной задачей.
CryptoKitties: как цифровые коты обнаружили пределы Ethereum
Как коллекционная игра неожиданно стала нагрузочным тестом Ethereum и помогла сделать цифровое владение наглядным, но не доказала ценность всех NFT.
Виталик Бутерин: как менялась идея универсального блокчейна
От раннего замысла универсальной блокчейн-платформы до rollups и финансирования общественных благ: как менялись публичные идеи Бутерина и где заканчивается влияние основателя.
ICO-бум 2017 года: обещания, деньги и наследие
Как выпуск токенов превратился в массовый способ финансирования — и почему техническая форма не определяла права покупателя.
Бегство вкладчиков: от банковских очередей к цифровым паникам
Как несоответствие сроков активов и требований превращает страх вкладчиков в самоподдерживающийся процесс — от исторических очередей до цифровых переводов.
MEV: кто зарабатывает на порядке транзакций
Как право определять порядок транзакций превращается в экономический ресурс — и почему арбитраж, защита пользователей и устройство блоков создают разные интересы.
Комментарии