

Инфляция глазами семьи, бизнеса и центрального банка
Почему официальная инфляция не совпадает с ощущениями каждой семьи, как цены проходят через бизнес и на что способен центральный банк.
В одном доме подорожали аренда и продукты, в другом — бензин и страховка. Официальный индекс сообщает, насколько изменилась средняя цена большой корзины, но не отвечает на вопрос, почему именно этой семье стало теснее в бюджете. Чтобы понять инфляцию, полезно пройти путь от конкретной покупки до статистики, затем посмотреть, как тот же процесс видят магазин и центральный банк.
Содержание
- Корзина каждого дома
- Как появляется индекс
- Что видит бизнес
- Зарплаты и ожидания
- Решение центрального банка
- Что здесь может объяснить криптоэкономика
Корзина каждого дома
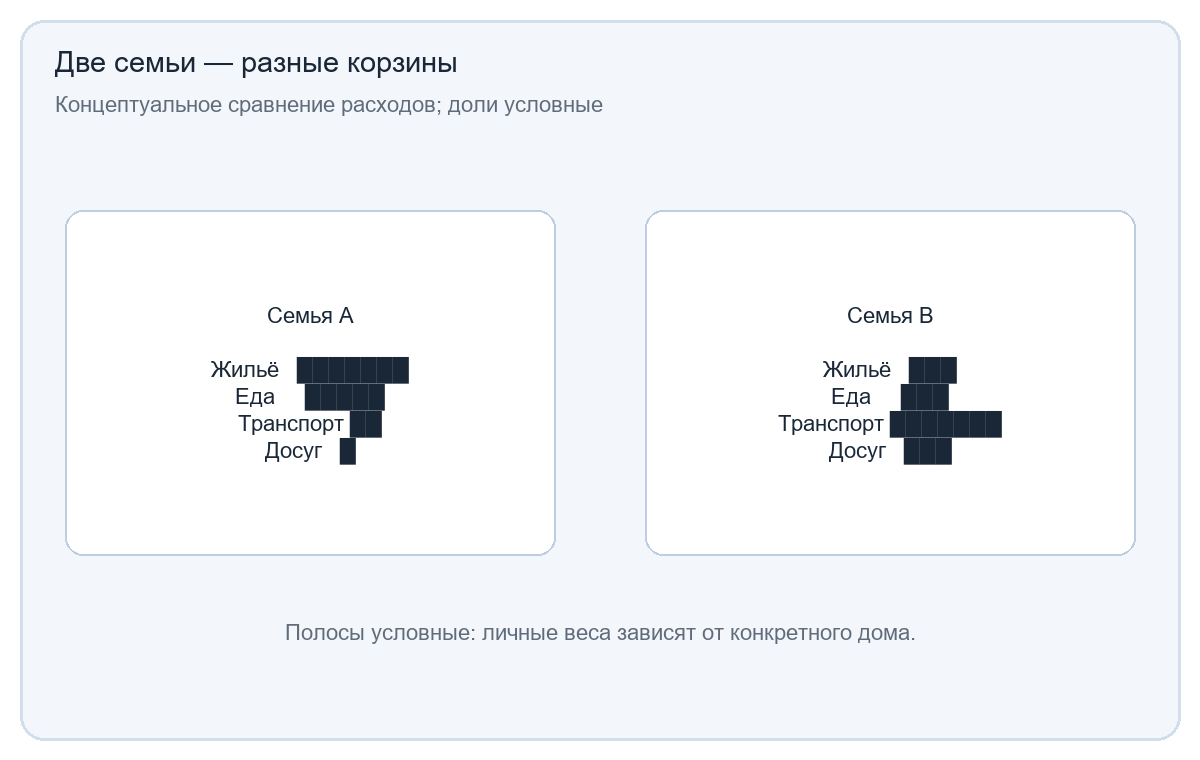
Представим две семьи с одинаковым доходом. Первая снимает жильё рядом с работой и редко ездит на автомобиле; вторая живёт дальше, платит за машину и тратит меньшую долю на аренду. Если быстро дорожает топливо, вторая почувствует удар сильнее. Если растёт стоимость аренды, первой будет труднее. Их личная инфляция может отличаться от среднего показателя, хотя обе семьи покупают одни и те же категории товаров.
Это не означает, что статистика «неправильная». Индекс отвечает на строго определённый вопрос: как в среднем изменились цены набора расходов типичного потребителя в выбранной стране и за заданный период? Он не является счётом каждой семьи. Вес категории отражает её долю в расходах, поэтому дорогая услуга, которой люди пользуются часто, может влиять на итог сильнее редкой покупки.
Условные корзины на схеме показывают только логику весов. Полосы не основаны на опросе или реальном бюджете. В реальности состав расходов зависит от региона, состава семьи, жилья, возраста, доступности транспорта и множества других обстоятельств. Даже один человек меняет корзину со временем: переезжает, заводит ребёнка, начинает ездить на работу или меняет привычки.
Поэтому фраза «инфляция у меня выше официальной» может быть точным описанием личного опыта, но для проверки нужны собственные расходы и сопоставимые цены. Память особенно хорошо удерживает резкое подорожание привычных покупок, а редкие или подешевевшие позиции замечаются хуже. Индекс помогает сравнить средний набор последовательно, но не отменяет разницу между людьми.
Как появляется индекс
Статистическое ведомство собирает цены по множеству товаров и услуг, объединяет наблюдения и применяет веса. В США индекс потребительских цен BLS охватывает городских потребителей и публикует несколько вариантов CPI. В других странах отличаются охват, классификация, источники данных и правила обновления весов. Поэтому при сравнении важно назвать именно показатель, период и географию.
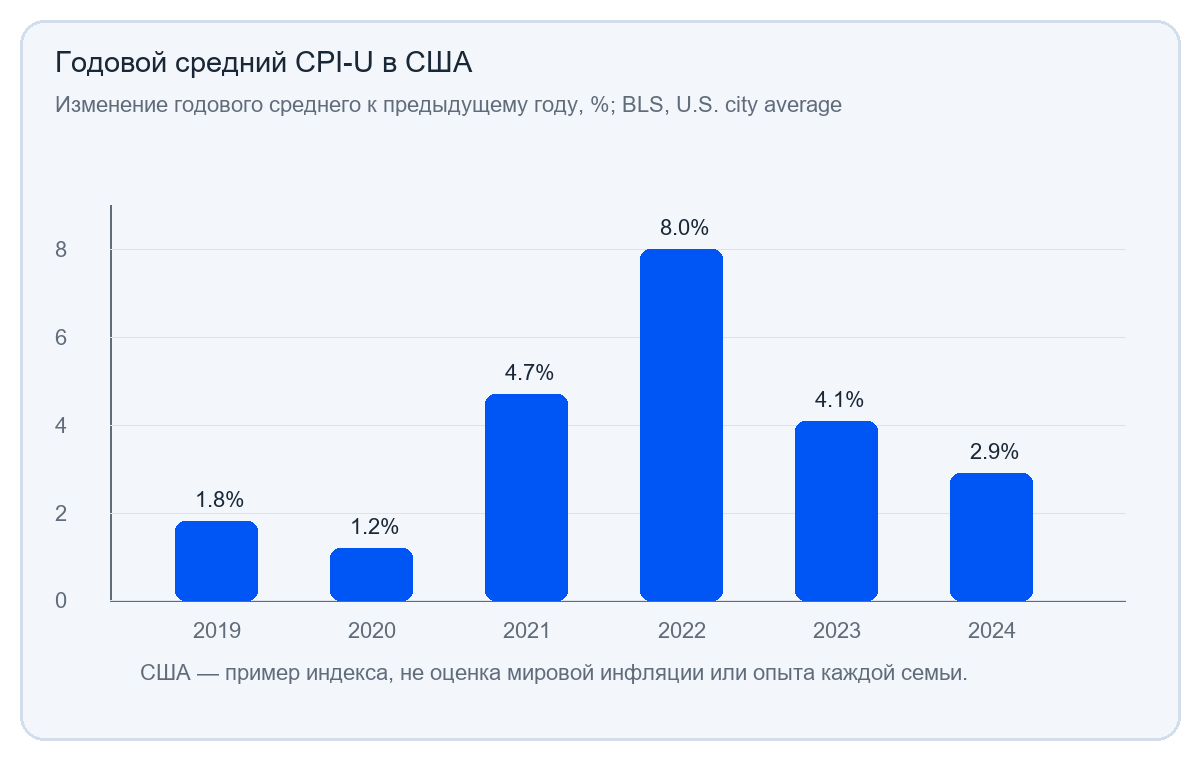
График показывает изменение годового среднего CPI-U в США: 1,8% в 2019 году, 1,2% в 2020-м, 4,7% в 2021-м, 8,0% в 2022-м, 4,1% в 2023-м и 2,9% в 2024-м. Это исторические значения BLS, доступные до даты этой статьи; они иллюстрируют, что темп может ускоряться и замедляться. Это не прогноз, не мировая статистика и не оценка личной корзины читателя.
Годовой средний показатель нельзя смешивать с изменением за двенадцать месяцев на конкретную дату. Это разные способы свести ряд цен к числу. В официальных таблицах рядом могут находиться месячные значения, сезонно скорректированные изменения, индексы и годовые средние. У каждого графика должна быть подпись с определением, иначе точная цифра легко приобретает неверный смысл.
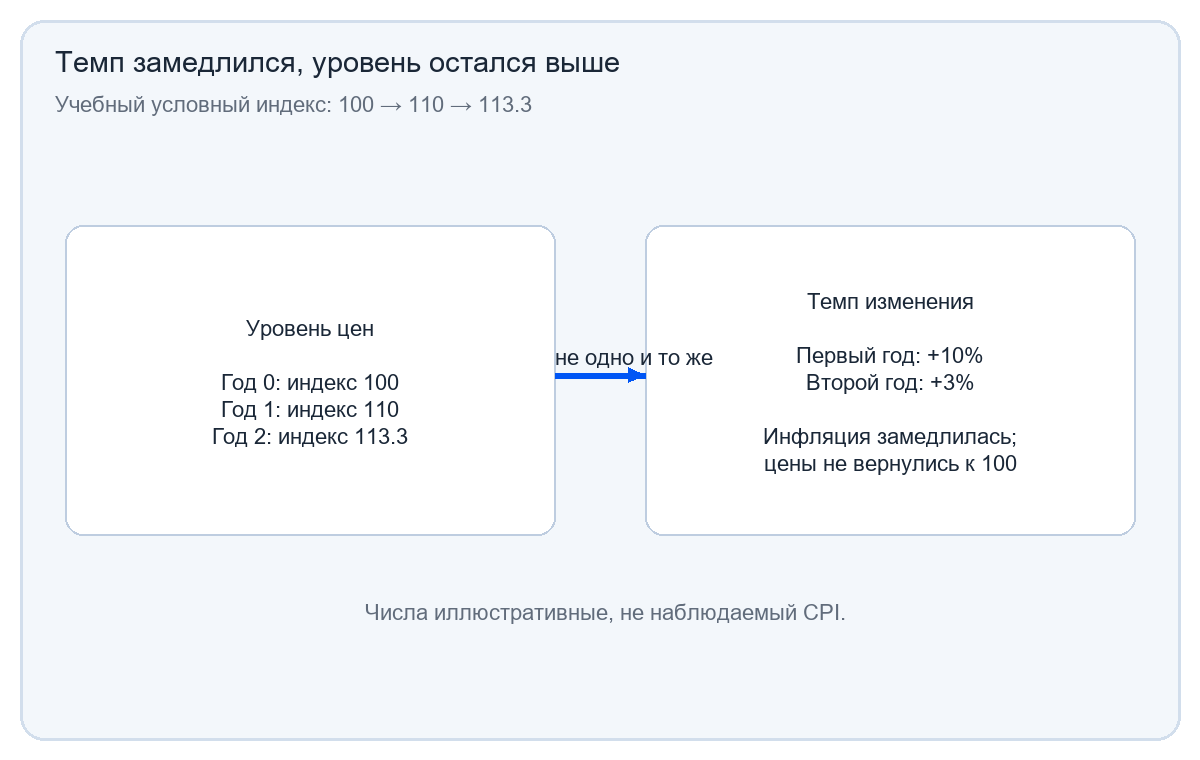
Индекс измеряет изменение уровня цен, а инфляция — темп этого изменения. Если условный индекс вырос со 100 до 110, затем до 113,3, темп во втором периоде равен 3%, хотя цены не вернулись к исходной отметке. Замедление инфляции означает, что общий уровень растёт медленнее; само по себе оно не означает массового снижения цен. Для возвращения к прежнему уровню потребовалась бы дефляция в соответствующих категориях.
Методика тоже имеет пределы. Новые товары, изменение качества, скидки, разные форматы торговли и жильё трудно измерять одинаково. Статистики применяют правила, чтобы сравнение было устойчивым, но ни один индекс не может полностью передать разнообразие жизненных ситуаций. При чтении числа полезно спрашивать: кто входит в выборку, какой период сравнивается, как обновляются веса и какие расходы охвачены?
Что видит бизнес
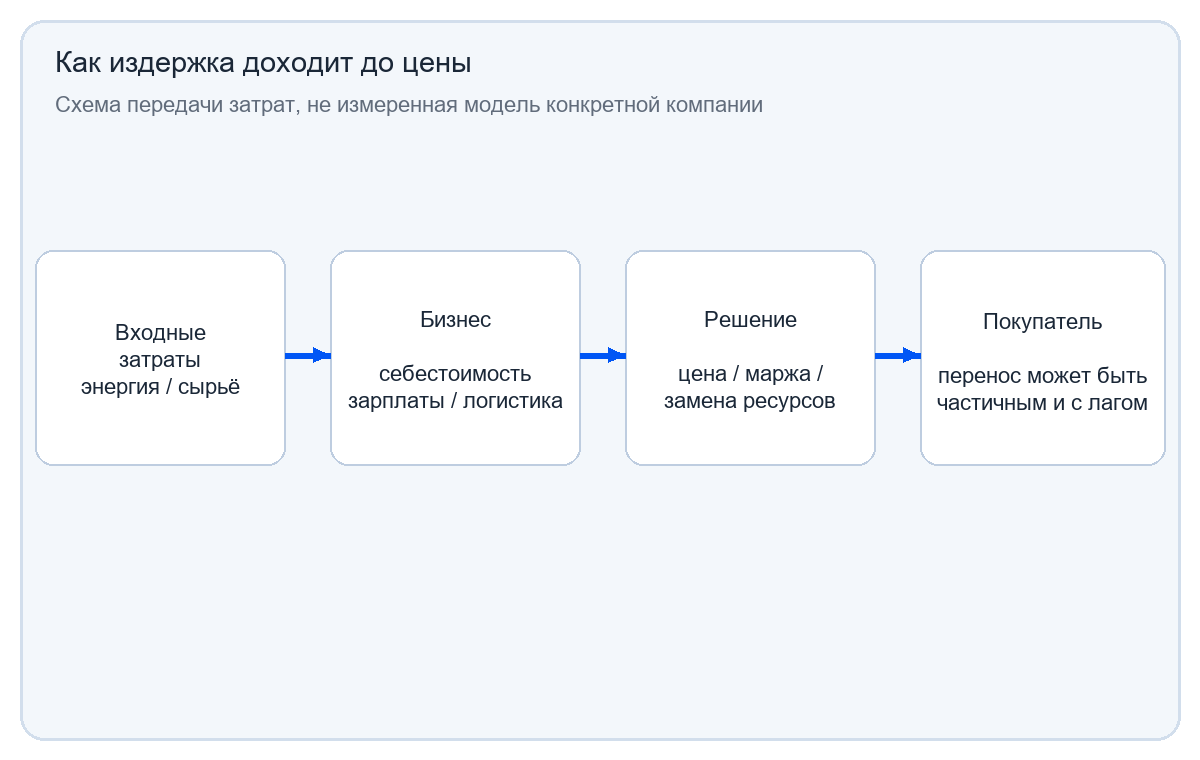
Для компании инфляция начинается не с газетного индекса, а со счетов поставщиков, аренды, зарплат и кредита. Подорожание сырья не обязано целиком перейти в цену товара. Фирма может временно принять меньшую маржу, изменить упаковку, найти другого поставщика, вложиться в производительность или отказаться от части ассортимента. Решение зависит от конкурентов, договоров, запасов, спроса и финансового запаса.
Схема показывает возможный маршрут: внешние затраты входят в себестоимость, затем компания выбирает, как распределить удар между ценой, маржой и заменой ресурсов. Перенос бывает частичным и запаздывающим. Контракт с фиксированной ценой отсрочит изменение; большой запас позволит некоторое время продавать по старой цене; сильная конкуренция ограничит повышение. В другой отрасли поставщик может быстро пересмотреть тариф.
Именно поэтому отдельная цена не является доказательством общей инфляции. Урожайный сбой может резко изменить цену одного продукта; он становится частью общего процесса, если изменения распространяются шире и удерживаются во времени. На практике статистики смотрят на набор категорий и динамику, а не делают вывод по одному ценнику.
Для домохозяйства эффект тоже неодинаков. Работник может получить повышение зарплаты, предприниматель — столкнуться с ростом затрат, а владелец долга с фиксированной ставкой — увидеть, как меняется реальная тяжесть платежа. Номинальные суммы показывают количество денежных единиц; покупательная способность зависит от цен и доходов. Ни одна из этих историй не заменяет общую статистику, но вместе они объясняют, почему разговор об инфляции часто звучит как спор о разных реальностях.
Зарплаты и ожидания
Люди и фирмы принимают решения не только по опубликованной статистике. Если покупатели ожидают дальнейшего роста цен, они могут перенести часть покупок на сегодня. Если работники считают, что доходы отстают, они добиваются пересмотра зарплаты. Компании, в свою очередь, оценивают будущие затраты и могут менять прайс-листы заранее. Такие реакции влияют на спрос и издержки, но ожидания не являются самостоятельным доказательством того, что цены обязательно вырастут.
Сравнение зарплаты с инфляцией требует совпадающих периодов и определения дохода. Номинальная зарплата может увеличиться, а реальная — снизиться, если цены выросли быстрее; возможно и обратное. Средняя зарплата скрывает различия по профессиям и регионам, а индекс цен — различия между семейными корзинами. Поэтому аккуратный вывод не звучит как «всем стало хуже» или «рост доходов всё компенсировал» без данных о группах и периоде.
Исследования Европейского центрального банка после энергетического шока 2021–2022 годов анализировали неодинаковое воздействие на домохозяйства. Большая доля расходов на энергию и продукты могла усиливать уязвимость некоторых групп. Это вывод для конкретного периода, выборки и региона, а не вечное правило, что одна группа всегда имеет более высокую инфляцию. Состав корзины, поддержка государства, контракты и скорость пересмотра доходов меняют картину.
Решение центрального банка
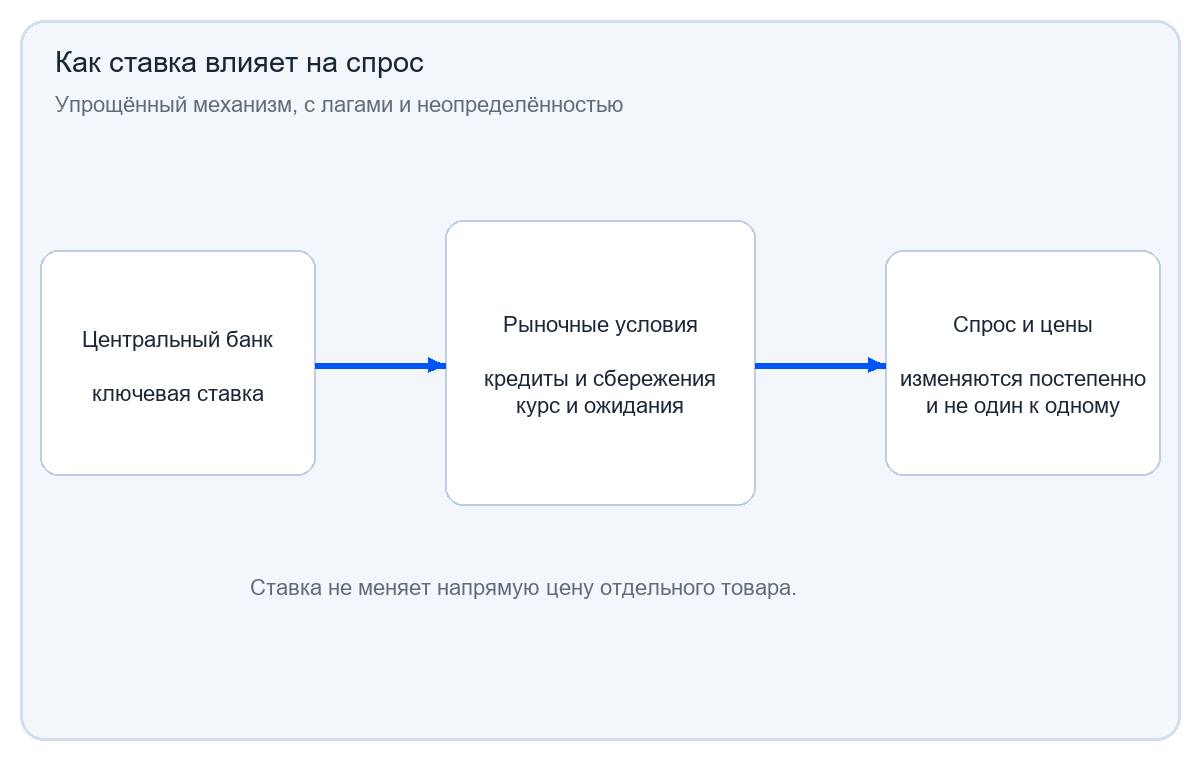
Центральный банк старается влиять на общие денежные условия, а не назначать цены. Изменение ключевой ставки проходит через кредитование и сбережения, стоимость финансирования, обменный курс и ожидания. Если заём становится дороже, часть расходов и инвестиций может отложиться; если условия смягчаются, спрос способен поддержаться. Эффект проявляется постепенно и с неопределённостью, а на цены одновременно воздействуют поставки, налоги, погода и мировые рынки.
Упрощённая схема показывает направление передачи, но не обещает механического результата. Ставка не удешевляет конкретный продукт напрямую. Центральный банк оценивает широкий набор показателей и рискует ошибиться в обе стороны: чрезмерное ужесточение ослабит экономическую активность, слишком слабая реакция может позволить устойчивому росту цен закрепиться. Денежная политика действует с лагами, потому что договоры и планы домохозяйств не меняются мгновенно.
Есть и важная оговорка о деньгах. Банк Англии объяснял, что в современной экономике значительная часть депозитных денег создаётся коммерческими банками при выдаче кредитов; это не простая история о том, что центральный банк умножает фиксированный запас резервов. Но и обратный лозунг «кредит автоматически равен инфляции» неверен: значение имеют спрос на займы, предложение товаров, ограничения производства, ожидания и решения денежной власти. Причины роста цен устанавливают по совокупности данных.
Разные центральные банки имеют разные мандаты и институты. Цель Европейского центрального банка — инфляция 2% в среднесрочной перспективе; нельзя переносить её на все страны. Политика зависит от конкретной экономики, а показатель может временно отклоняться из-за шоков предложения. Читателю полезно отделять официальную цель от прогноза и от фактического результата.
Что здесь может объяснить криптоэкономика
Криптопротокол часто задаёт правило выпуска токенов заранее. Это позволяет сравнивать программное предложение с денежными институтами, но не превращает график эмиссии в график покупательной способности. Если предложение монеты растёт медленно, её рыночная цена всё равно может резко меняться из-за спроса, ликвидности, риска, ожиданий и торговых ограничений. А бытовая инфляция описывает цены широкой корзины товаров и услуг, обычно в конкретной валюте и стране.
Слово «дефицит» само по себе не гарантирует ценность. Редкий объект может никому не быть нужен; востребованный товар может дорожать при ограниченном предложении, но на цену влияют и заменители, доступность, качество и доверие к правилам. В протоколе прозрачный график выпуска полезен для понимания одного параметра системы. Он не отвечает на вопрос, сколько еды или аренды можно купить на один токен завтра.
Это различие помогает не смешивать три уровня: выпуск денежной единицы, её рыночный обменный курс и изменение потребительских цен. Между ними бывают связи, однако они не тождественны. Для содержательного разговора нужно назвать единицу измерения и корзину сравнения, а затем проверить, что именно менялось и в какой период. Базовые определения инфляции и её связь с криптовалютами уже рассматриваются в отдельной статье; здесь важен более узкий вопрос о том, почему среднее число расходится с опытом людей.
Один показатель — несколько перспектив
Семья замечает конкретные счета, бизнес — затраты и маржу, статистическое ведомство — сопоставимую корзину, центральный банк — общую динамику и риск её закрепления. Эти перспективы описывают разные уровни одной экономики. Индекс нужен для сравнения во времени, но не обещает быть точным портретом каждого бюджета. Личный опыт важен, но для вывода о всей экономике его недостаточно.
Когда в следующий раз прозвучит число инфляции, стоит уточнить страну, период, тип индекса и изменение доходов. Затем можно спросить, какие категории формируют личные расходы и какие решения доступны семье или компании. Такой разговор точнее лозунгов о том, что «всё дорожает одинаково» или что одно изменение ставки объясняет каждый ценник.
Почему спор об инфляции становится спором о справедливости
Рост средней цены корзины распределяет последствия неравномерно. Если расходы на жильё занимают большую долю бюджета, арендный шок может оказаться важнее удешевления электроники. Если доход приходит раз в месяц, быстро меняющиеся цены на повседневные товары особенно заметны между выплатами. Но нельзя автоматически заключить, что бедные всегда сталкиваются с более высокой инфляцией: ответ зависит от состава корзины, географии, льгот, договоров и выбранного периода. Именно поэтому исследования разделяют изменение цен и способность домохозяйства его перенести.
Политический спор часто смешивает три вопроса: насколько вырос индекс, кто понёс наибольшую нагрузку и что государство должно сделать. Индекс отвечает в основном на первый. Для второго нужны распределительные данные, например сравнение групп расходов и доходов. Третий вопрос включает выбор между адресной помощью, общими субсидиями, изменением налогов и денежной политикой. Это решения с бюджетными и поведенческими последствиями, а не вывод, который можно получить из одного графика.
Как читать заголовки и не путать причины
Когда новость объясняет подорожание одной причиной, стоит проверить масштаб утверждения. Изменение цены нефти может повлиять на транспорт и производство, но дальнейшая передача зависит от контрактов, запасов и конкуренции. Погодное событие способно ударить по урожаю, однако сезонное колебание отдельной категории не обязательно означает устойчивую общую инфляцию. В свою очередь, широкое давление цен может складываться из нескольких факторов, действующих одновременно. Данные описывают, что произошло; причинная оценка требует отдельной модели и сопоставления свидетельств.
Полезный разбор обычно сообщает три вещи: конкретный индекс и географию, сравниваемый период и категории, которые внесли вклад. Следом идут оговорки о доходах, весах и пересмотре статистики. Такой формат позволяет читателю отличить факт от объяснения и прогноз от уже наблюдавшегося результата. Он особенно важен для финансовых решений: историческая инфляция не гарантирует будущую доходность какого-либо актива и сама по себе не является инвестиционным советом.
Источники
- BLS, Historical CPI-U: annual averages through December 2024 (2025-01-15). Первичный ряд CPI-U; график годового среднего, США.
- BLS, Consumer Price Index, December 2024 (2025-01-15). Датированный релиз BLS и определение показателя.
- ECB, The impact of the recent inflation surge across households (2023-05-04). Исследование неодинакового опыта домохозяйств после ценового шока.
- OECD, A cost-of-living squeeze? Distributional implications of rising inflation (2022-12-22). Распределительные эффекты роста цен; ограниченный период и выборка.
- ECB, Transmission mechanism of monetary policy (2021-08-25). Официальное объяснение каналов и временных лагов политики.
- Bank of England, Money creation in the modern economy (2014-03-14). Первичный разбор создания депозитных денег коммерческими банками.
Также читайте
Доказательства с нулевым разглашением: от научной идеи к блокчейну
Почему доказательство с нулевым разглашением не делает автоматически приватным всё приложение? История идеи от интерактивной криптографии до Zcash и rollups — и границы того, что действительно скрывается.
Mt. Gox: как карточный сайт стал центром биткоин-экономики
Mt. Gox начиналась как идея для карточного обмена, а стала крупнейшим шлюзом в Bitcoin. По датированным документам разбираем, как концентрация торговли, хранения и учёта превратила сбой одной компании в кризис для рынка.
Хэл Финни: криптография, первые транзакции и цифровое наследие
Как опыт Хэла Финни в PGP и RPOW связан с первыми днями Bitcoin? Разбираем его свидетельство, раннюю транзакцию и границу между фактами и догадками об авторстве.
Silk Road: технологии, свобода и границы ответственности
Silk Road объединил Tor, Bitcoin и управляемую торговую площадку. Разбираем, как работали эти слои, что установили суды и почему технология не отменяет ответственность.
Золотой стандарт: что было на самом деле и что о нём забывают
Под названием «золотой стандарт» скрывались разные денежные режимы: от свободного размена до системы Бреттон-Вудса. Разбираем, кто мог обменять валюту на золото и почему аналогия с Bitcoin ограничена.
Lightning Network: путь от идеи к платёжной инфраструктуре
Lightning разгружает базовый блокчейн через платежные каналы, но переносит часть работы в ликвидность, маршрутизацию и управление каналами. Разбираем, как идея стала инфраструктурой.
Комментарии