

Золотой стандарт: что было на самом деле и что о нём забывают
Под названием «золотой стандарт» скрывались разные денежные режимы: от свободного размена до системы Бреттон-Вудса. Разбираем, кто мог обменять валюту на золото и почему аналогия с Bitcoin ограничена.
Одна и та же бумажная купюра может означать разные обещания. В одном режиме её владелец может прийти к банку и обменять её на установленное количество золота; в другом — банкнота участвует в международной системе фиксированных курсов, где конвертация доступна только центральным банкам; в третьем — золото вообще не является официальным основанием валюты. Все эти порядки часто объединяют словами «золотой стандарт», хотя правила, участники и ограничения у них различались.
Это важно, когда золотой стандарт ставят рядом с Bitcoin. Такое сравнение может подсветить тему дефицита и доверия, но скрыть решающее различие: золотой стандарт был набором юридических и институциональных обещаний обмена, а Bitcoin — цифровой актив с правилами выпуска и перевода, но без права предъявить монету к погашению в металл. Чтобы понять аналогию, нужно сначала разобраться, о каком именно золотом режиме идёт речь.
Сначала было обещание, а не золотая монета в каждом кармане
Выражение «валюта обеспечена золотом» часто рисует простую картину: на каждую купюру в хранилище лежит кусочек металла, который владелец может забрать. Реальные системы были сложнее. Банкноты и банковские обязательства могли обмениваться на золото по фиксированной цене, однако не каждый участник и не всякая форма денег обладали одинаковым правом размена. Резервы центрального банка не обязательно равнялись всей денежной массе: банковская система выпускала обязательства сверх физического металла, рассчитывая на обычное движение вкладов и платежей.
Преимущество правил конвертации заключалось в предсказуемости. Если две валюты были привязаны к фиксированному количеству золота, их обменный курс следовал из соотношения этих определений. Парламентская исследовательская справка Великобритании приводит исторический пример: до Первой мировой войны тройская унция золота оценивалась в £4,25 в Британии и $20,67 в США, что задавало подразумеваемое отношение между фунтом и долларом. Но фиксированный курс не устранял кризисы: он переносил часть корректировки на цены, кредит, занятость и резервы.
Классический режим: фиксированные курсы и доверие к конвертации
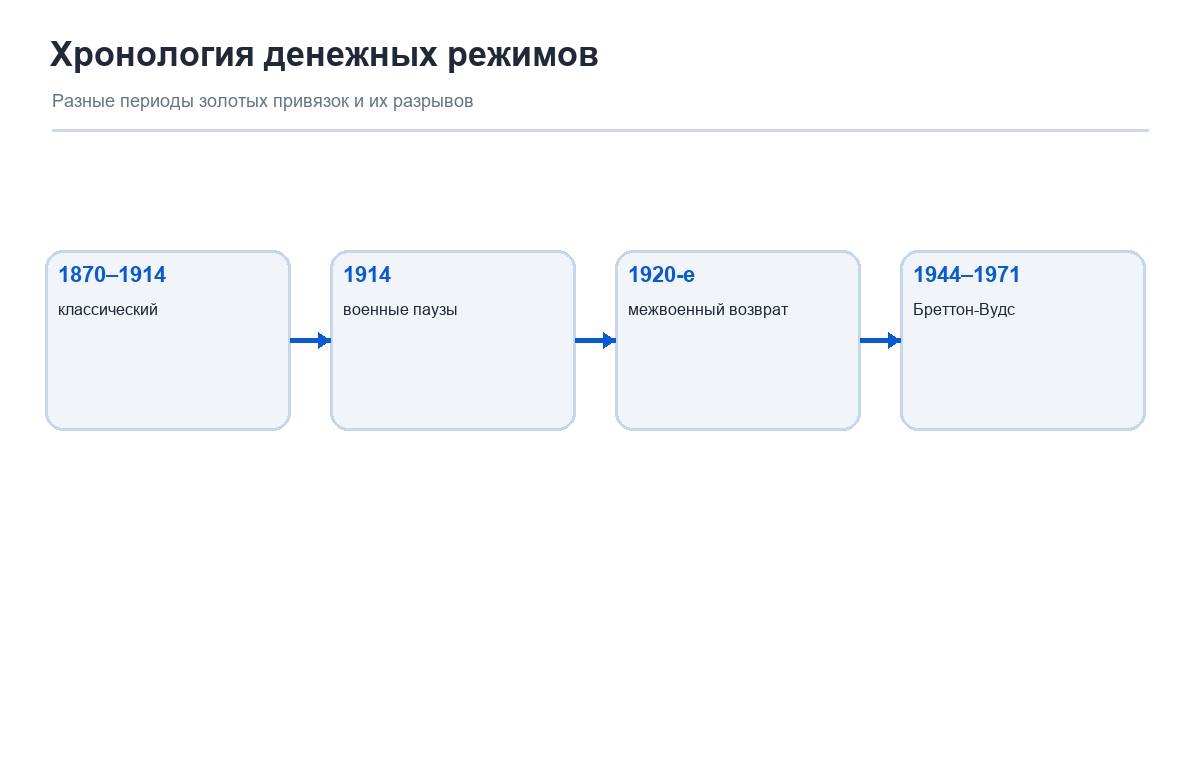
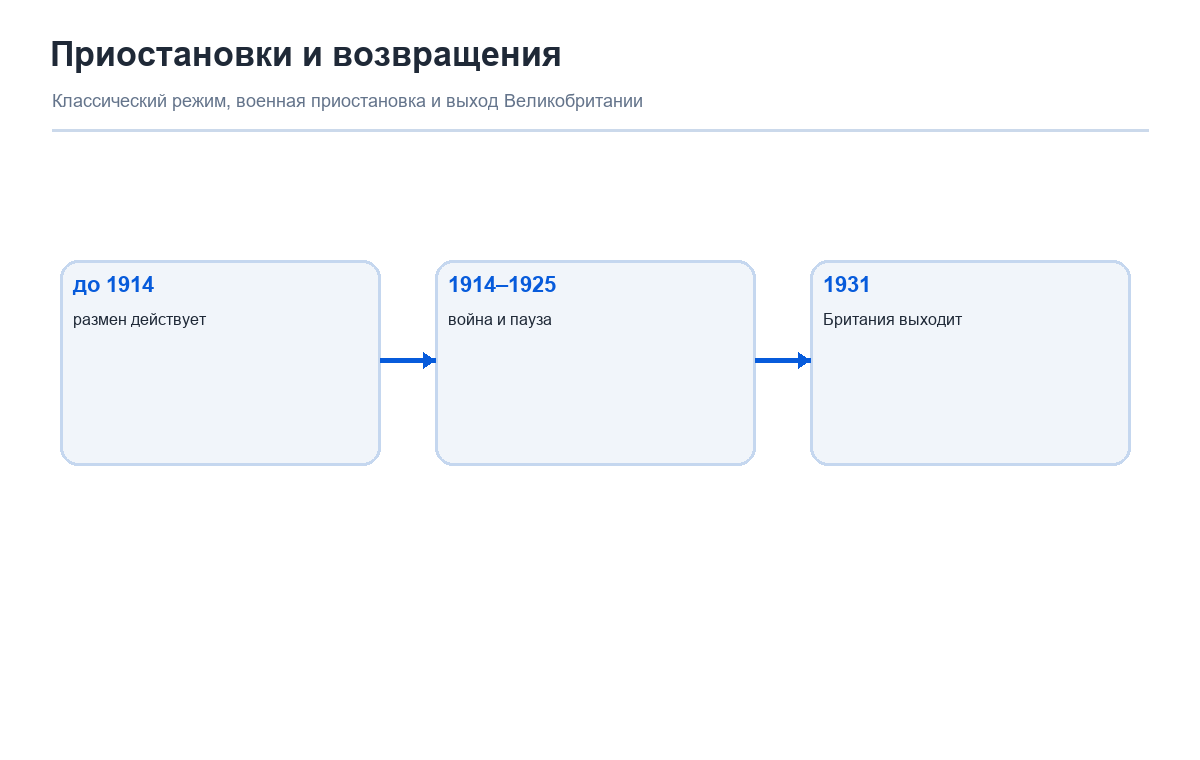
Классический золотой стандарт обычно связывают с периодом от 1870-х годов до начала Первой мировой войны в 1914 году. В этот период многие ведущие экономики определяли валюту через установленное количество золота или связывали её с валютой, которая это делала. Обменные курсы между участниками становились предсказуемее, что облегчало международные расчёты и инвестиции.
Однако система требовала повседневной работы институтов. Центральные банки и правительства защищали паритет, следили за потоками золота и могли менять денежные условия, когда металл уходил из страны. При оттоке резервов власти сталкивались с выбором: ужесточить кредит, поднять ставку или позволить резервам сократиться. Такая реакция могла поддержать обещание размена, но повышала стоимость заимствований и создавала давление на бизнес и работников.
Это не механический автомат с единственным правильным ответом. Участники ожидали, что курс сохранится, а власти будут готовы действовать в его защиту. Эти ожидания сами влияли на потоки капитала. Государства придерживались правил с разной последовательностью, а банковские системы отличались. Поэтому ностальгическое представление о золотом стандарте как о времени, когда «деньги просто были честными», упускает вопрос о том, кто устанавливал цену, кому гарантировался размен и на кого ложилась стоимость защиты паритета.
На практике золото не обязано было пересекать границу после каждой покупки. Международные банки могли сводить требования между клиентами, а расчёты перемещали между финансовыми центрами. Металл служил окончательным ориентиром и резервом, но основная масса повседневных платежей шла через банкноты, чеки и депозиты. Исторический отчёт Конгресса США подчёркивает, что бумажные деньги широко обращались и до отказа от золотого режима; металлический стандарт не означал, что экономика расплачивалась только монетами.
Механизм корректировки часто объясняют через движение резервов и изменение внутренних условий. Если страна теряет золото, поддержание фиксированного паритета может требовать более дорогого кредита и сокращения спроса. Это способно сделать импорт менее привлекательным и экспорт более конкурентоспособным, но эффект не распределяется равномерно. Защитить конвертируемость — значит поставить конкретное обещание курса выше части иных целей, например снижения безработицы или поддержки банков во время паники.
Поэтому золотой стандарт не был нейтральным правилом, которое само решало конфликт интересов. Он ограничивал часть инструментов центрального банка, но оставлял пространство для исключений, правил доступа и политического решения, когда обещание становилось слишком дорогим. Война и депрессия не просто «нарушили» идеальную систему: они выявили, какие обязательства общество готово поддерживать в чрезвычайных условиях.
Первая мировая война прервала прежние правила
Война резко изменила приоритеты. Государствам потребовалось финансировать военные расходы и поддерживать внутреннюю экономику, а международная торговля и движение капитала нарушились. Правительства ограничивали или приостанавливали размен банкнот на золото, чтобы сохранить возможность выпускать деньги и управлять платежами. Банк Англии отмечает, что связь фунта с золотом прерывалась во время войны; Федеральная резервная история также описывает приостановки как часть более широкого разрыва классической системы.
Сам факт временной приостановки менял ожидания. Если бумажная валюта перестаёт обмениваться на металл, то установленный паритет уже не выполняет ту же функцию, что до разрыва. После войны правительства стремились вернуть прежнюю предсказуемость, но экономика успела измениться: цены, долги и резервы уже не совпадали с довоенными. Восстановить формальную отметку было проще, чем вернуть прежние условия.
Межвоенное возвращение оказалось не копией классического стандарта
Великобритания вернулась к золотому размену в 1925 году по довоенному паритету. Банк Англии в историческом обзоре говорит, что закон требовал обменивать стерлинг на золотые слитки по фиксированной цене. Решение восстановило предсказуемость курса, но сохранение старого паритета в изменившейся экономике ограничивало свободу внутренней политики. В 1931 году после давления на стерлинг и потери резервов Британия приостановила золотой стандарт.
Соединённые Штаты двигались по собственной траектории. Во время Великой депрессии в 1933 году политика администрации Франклина Рузвельта ограничила частное владение монетарным золотом и размен банкнот для населения; последующая перестройка изменила официальную цену золота и круг участников, имевших доступ к конвертации. Федеральная резервная история описывает эту программу как спорную и важную. Из этого нельзя выводить, что каждый гражданин до этого держал наличную купюру с гарантированным слитком за ней: правила размена, виды обязательств и ограничения были неодинаковыми.
Межвоенный период показал, что историческое имя может пережить изменение содержания. Возвращённая привязка в одной стране, ограниченный размен в другой и валютные ограничения в третьей не складывались в единую прозрачную систему, доступную любому владельцу банкноты. В годы кризиса государство могло менять правила — это не обязательно означало исчезновение денег, но показывало, что конвертируемость оставалась политическим и юридическим выбором.
Бреттон-Вудс: золото опосредовано долларом
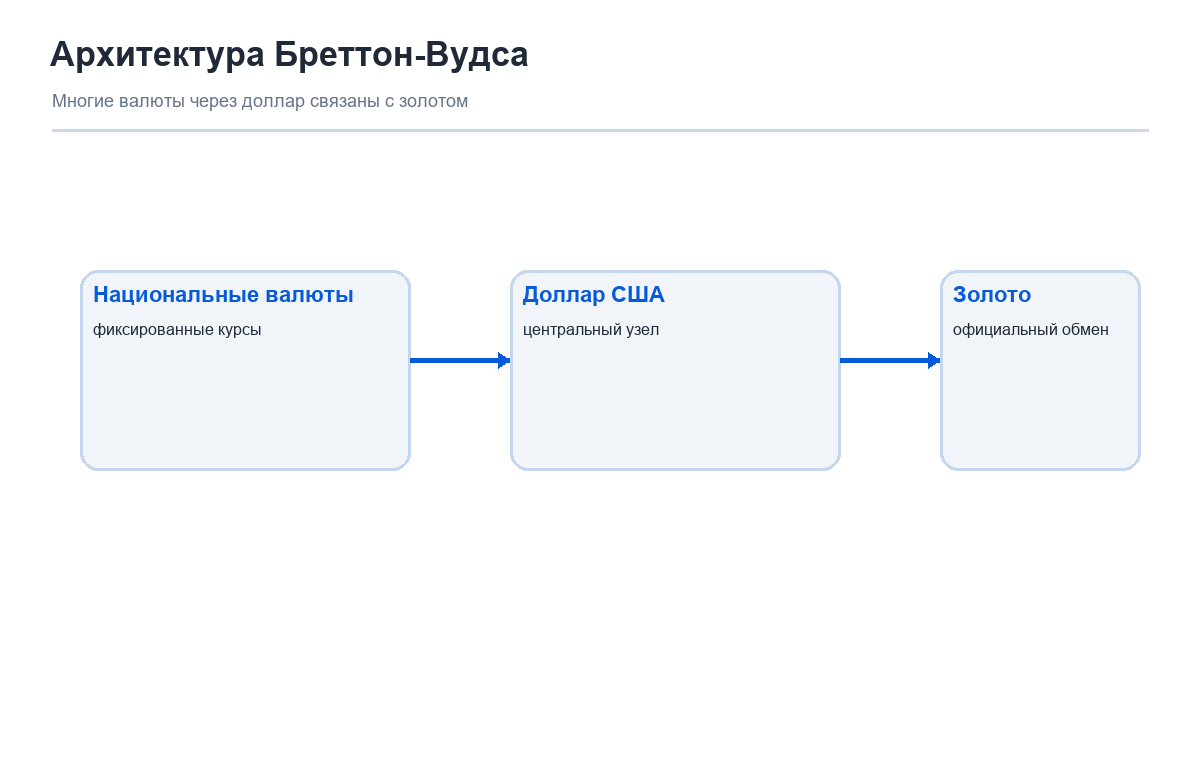
На конференции 1944 года в Бреттон-Вудсе представители союзных стран проектировали послевоенную денежную систему. Её часто называют золотым стандартом, однако для большинства граждан это был другой механизм: многие валюты поддерживали фиксированные, но регулируемые курсы по отношению к доллару, а доллар был конвертируем в золото по официальной цене для иностранных официальных держателей. Это была международная архитектура, где золото стояло за долларом, а остальные валюты — за долларом.
Такая конструкция отличалась от свободного обмена любых банкнот на металл. Она опиралась на договорённость государств, работу центральных банков и доверие к возможности США поддерживать золотую конвертацию для официальных участников. Международный валютный фонд был частью институционального устройства и должен был поддерживать сотрудничество и порядок валютных отношений. Золото продолжало быть резервным активом, но его роль проходила через государственные расчёты и правила.
Бреттон-Вудская конструкция задумывалась как управляемая послевоенная система, а не как возврат к каждому довоенному механизму. Участники согласовали фиксированные курсы с возможностью корректировок в определённых обстоятельствах и создали Международный валютный фонд для сотрудничества и поддержки платёжных балансов. Это важная оговорка: привязка не отменяла институты, а делала их центральной частью режима. Поддержание стабильного курса требовало дипломатии, резервов и решений о том, когда допустимо менять паритет.
К концу 1960-х годов накопились противоречия между объёмом долларовых обязательств за рубежом и золотыми резервами США. В августе 1971 года президент Ричард Никсон объявил о приостановке конвертации доллара в золото для иностранных официальных держателей. После попыток сохранить систему фиксированных паритетов основные валюты перешли к плавающим курсам в начале 1970-х. Даты могут описывать разные этапы: закрытие золотого окна в 1971 году и окончательное разрушение прежнего порядка фиксированных курсов — не одно и то же событие.
Что сравнение с Bitcoin показывает — и чего не показывает
Сравнение с Bitcoin уместно, когда речь идёт о правилах предложения и ограничении эмиссии. Обе истории задают вопрос, кто может изменить правила и насколько участники уверены в будущей доступности актива. Но в золотом стандарте «дефицит» зависел от добычи металла, резервов эмитента и политической способности сохранять размен. В Bitcoin ограничение выпуска заложено в протоколе, а его исполнение зависит от согласованной работы программного обеспечения и участников сети.
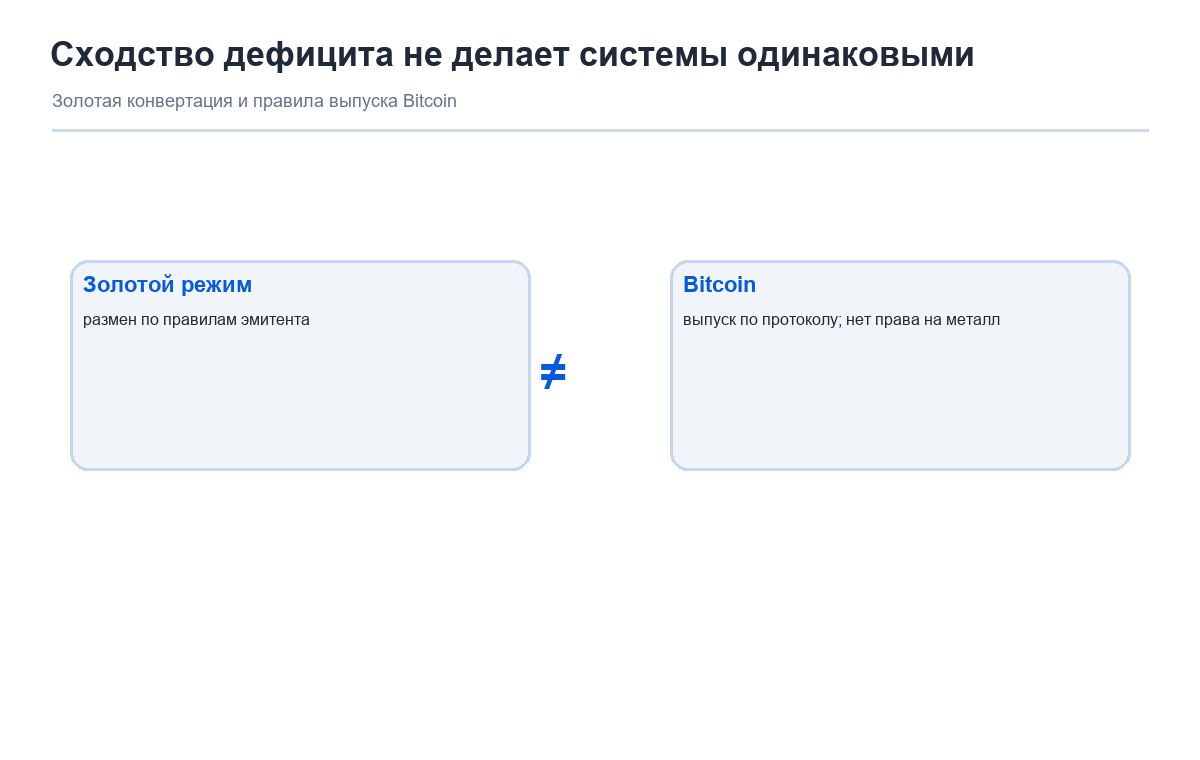
Главное различие — право погашения. Банкнота золотого режима была обещанием обмена на определённый металл при действующих правилах и доступе к окну размена. BTC не является требованием к центральному банку, который обязан выдать слиток по фиксированной цене. Его рыночная цена формируется в торгах; протокол задаёт правила выпуска, но не гарантирует покупательную способность и не устанавливает цену в долларах.
Есть и различие в управлении кризисом. Золотой стандарт ограничивал выбор властей, но сами власти могли приостанавливать конвертацию, менять паритеты и вводить ограничения. Bitcoin не имеет единого эмитента, который может закрыть окно размена, однако участники программного проекта и владельцы узлов обсуждают изменения правил, а пользователи сталкиваются с волатильностью, инфраструктурными рисками и рыночными ограничениями. Сравнивать можно конкретные свойства, но не объявлять две системы одним и тем же устройством.
Точно так же нельзя считать, будто BTC «обеспечен электричеством», как банкнота была обеспечена золотым запасом. Электроэнергия и оборудование — затраты майнинга, но владелец Bitcoin не имеет права потребовать их обратно у майнера или сети. Слова «обеспечение» и «ценность» описывают разные отношения: обещание погасить долг, затраты производства, полезность, ликвидность и ожидания рынка не взаимозаменяемы.
У обеих систем есть социальный и политический контекст. В XIX и XX веках золотой паритет опирался на государственное право, центральные банки и доверие к резервам; криптовалютный протокол опирается на программные правила, участников сети и внешние рынки. Ни один способ координации сам по себе не устраняет споры о распределении потерь или доступе к платёжной системе. Различается устройство обязательств, а не наличие человеческих институтов вообще.
Вывод: золотой стандарт был не одним стандартом
Классический период, военные приостановки, межвоенное возвращение и система Бреттон-Вудса по-разному определяли, кто мог обменять валюту на золото и как поддерживались курсы. Общей оставалась идея привязать денежные обязательства к металлу, но право размена, роль центральных банков и реакция на кризисы менялись. Это исторический опыт не только о дисциплине, но и о выборе: обещание фиксированного курса приносит предсказуемость, пока институты и резервы способны его поддерживать.
Поэтому полезная дискуссия о Bitcoin начинается с уточнения аналогии. Можно обсуждать ограниченное предложение, доверие к правилам или политическую гибкость. Но золотая конвертация и программно заданный выпуск — разные механизмы. Понимание их различий помогает говорить о деньгах предметно, не превращая прошлое в ностальгический миф, а технологию — в доказательство заранее выбранного вывода.
Источники
- UK Parliament, Britain and the gold standard — цены золота и паритеты до Первой мировой войны.
- Bank of England, 1931: Gold standard suspended — британская приостановка.
- Bank of England Quarterly Bulletin, 1968 — возврат Британии к стандарту в 1925 году.
- Ben Bernanke, Money, Gold, and the Great Depression, 2004 — исторический обзор классического периода и межвоенных ограничений.
- Federal Reserve History, Roosevelt’s Gold Program — политика США 1933–1934 годов.
- IMF, Gold in the IMF — институциональная роль золота и изменения системы.
- Barry Eichengreen, Golden Fetters, 1992 — исследовательская интерпретация золотого стандарта и Великой депрессии.
Также читайте
Lightning Network: путь от идеи к платёжной инфраструктуре
Lightning разгружает базовый блокчейн через платежные каналы, но переносит часть работы в ликвидность, маршрутизацию и управление каналами. Разбираем, как идея стала инфраструктурой.
Bitcoin Pizza Day: что первая покупка рассказала о новых деньгах
В мае 2010 года участник BitcoinTalk предложил 10 000 BTC за две пиццы. Разбираем, что подтверждают форумные записи и почему поздний пересчёт не объясняет смысл сделки.
«Стандарт биткоина»: сильные аргументы и спорные выводы
Читаем «Стандарт биткоина» как аргумент о деньгах: где книга даёт полезную рамку, а где исторические выводы требуют проверки.
Криптовойны 1990-х: как шифрование стало политическим вопросом
Как PGP, Clipper Chip и судебный спор о публикации исходного кода превратили шифрование в политический вопрос.
Почему деньги имеют ценность: доверие, дефицит и институты
Почему редкость не превращает вещь в деньги? Разбираем три денежные функции, доверие к обязательствам и роль институтов — от банковского депозита до Bitcoin.
От процессора к ASIC: как менялась техника майнинга
Как домашние компьютеры уступили место специализированным чипам и почему вместе с техникой изменились затраты, риски и участники майнинга.
Комментарии