

Mt. Gox: как карточный сайт стал центром биткоин-экономики
Mt. Gox начиналась как идея для карточного обмена, а стала крупнейшим шлюзом в Bitcoin. По датированным документам разбираем, как концентрация торговли, хранения и учёта превратила сбой одной компании в кризис для рынка.
Долгое время биржа Mt. Gox была для многих пользователей почти синонимом рынка биткоина. Когда в феврале 2014 года сайт перестал обслуживать клиентов, исчезли не только котировки и привычный интерфейс: миллионы людей обнаружили, что цифровой баланс на аккаунте зависит от учёта, безопасности и платёжной инфраструктуры одного посредника. История началась с домена, зарегистрированного для обмена карточками Magic: The Gathering, а закончилась сложной процедурой банкротства и реабилитации требований.
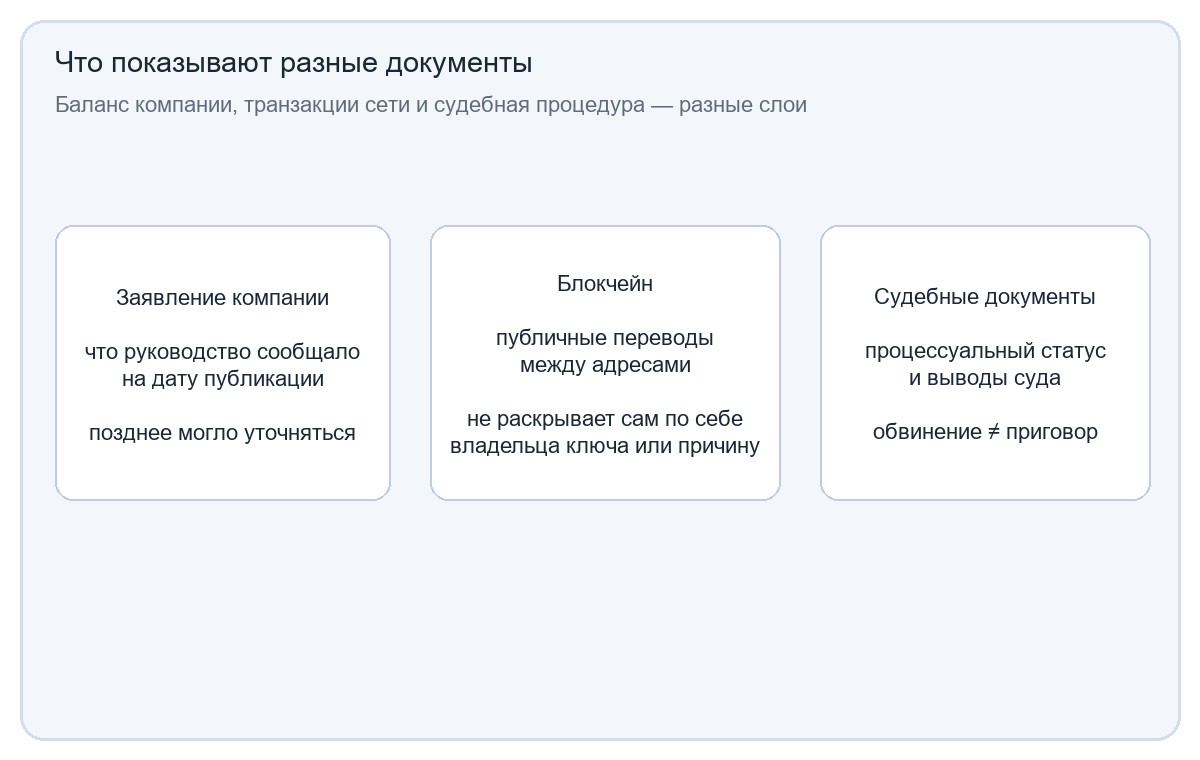
Эта история не объясняется одной причиной. В заявлениях компании цифры менялись по мере расследования; позднее американские обвинения описали предполагаемый взлом 2011 года, но обвинение не следует выдавать за окончательный приговор. Полезный вопрос здесь другой: почему столь важная площадка собрала так много функций и рисков в одном месте — и что именно клиенты считали своими деньгами?
От карточек к обмену Bitcoin
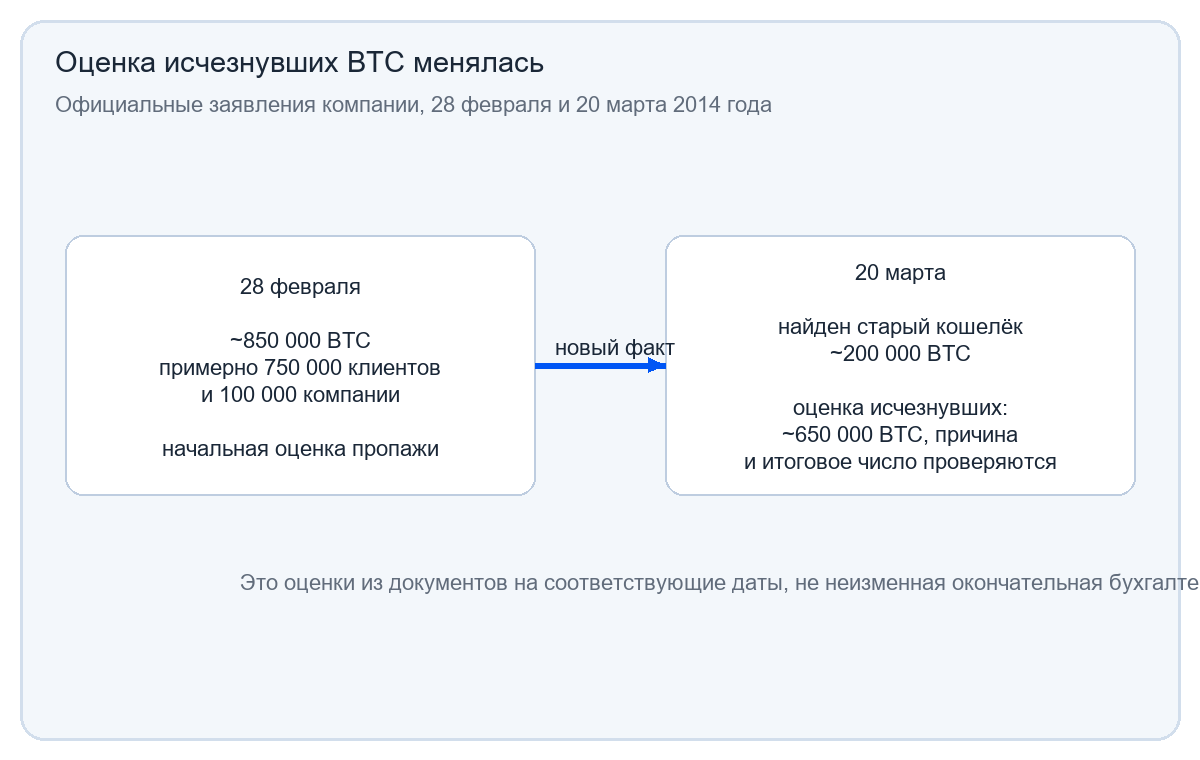
Название Mt. Gox расшифровывалось как «Magic: The Gathering Online Exchange». По журналистской реконструкции WIRED, Джед Маккалеб зарегистрировал домен mtgox.com в 2007 году, рассчитывая создать площадку для обмена игровыми карточками, но первоначальная идея не стала полноценным бизнесом. В 2010 году домен получил новую жизнь как биржа Bitcoin: место, где пользователи могли выставлять заявки и обменивать биткоины на обычные валюты.
В 2011 году Маккалеб продал проект Марку Карпелесу. Переход от небольшого сервиса к крупному обменнику происходил в среде, где ещё только формировались привычные практики хранения цифровых активов, обработки банковских переводов и управления риском. Mt. Gox не был протоколом Bitcoin. Это была частная компания с сайтом, программным обеспечением, учётными записями, банковскими отношениями и контролем над частью ключей, связанных со средствами клиентов.
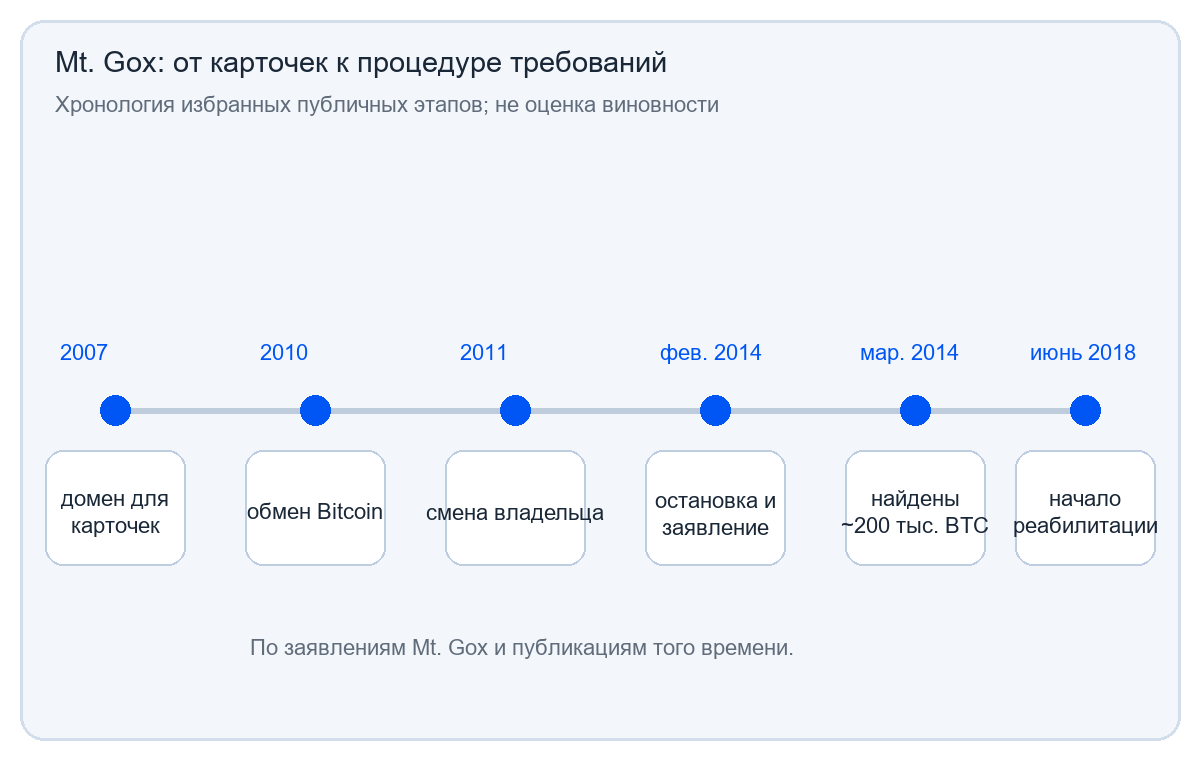
В этом различии легко запутаться. Bitcoin — открытая сеть, в которой транзакции публикуются и проверяются по правилам протокола. Биржа — организация, которая может вести внутренний баланс быстрее и дешевле, чем отправлять каждую сделку в блокчейн. Пока клиент покупает и продаёт внутри площадки, интерфейс может показывать запись в базе данных биржи. Только вывод в собственный кошелёк переносит контроль над ключами к пользователю.
Как торговая площадка стала центром рынка
Когда интерес к Bitcoin вырос, биржа оказалась удобным шлюзом. Пользователю требовалось где-то обменять фиатные деньги на BTC, сопоставить покупателя с продавцом и увидеть цену. Для такого рынка сетевой эффект силён: чем больше участников, тем выше шанс встретить встречную заявку и тем привлекательнее площадка для новых клиентов.
В документе Комиссии по ценным бумагам и биржам США 2016 года, который рассматривал предложение биржевого продукта Winklevoss Bitcoin Trust, приводится оценка: в первой половине 2013 года на Mt. Gox приходилось около трёх четвертей торгов на рынках Bitcoin. Там же подчёркивается, что сбои площадки заметно влияли на цену и рынок в целом. Это показатель конкретного периода и методики источника, а не утверждение, что биржа всегда контролировала ровно 75% всех мировых сделок.
Концентрация удобна, пока инфраструктура работает. Один крупный посредник упрощает обмен, предоставляет ликвидность и привычный интерфейс. Но его отказ становится событием для всего рынка: цены на других площадках могут разойтись, пользователи спешат вывести средства, а новости о проблемах способны вызвать сомнения даже у тех, кто торгует в другом месте. Системная уязвимость возникает не потому, что сама сеть Bitcoin отключается, а потому, что значительная доля людей использует одну коммерческую точку доступа.
У такого роста есть и организационная сторона. Бирже приходится связывать программное обеспечение с банковскими переводами, хранением ключей, поддержкой пользователей и внутренним бухгалтерским учётом. Если эти процессы развиваются быстрее, чем независимые проверки и контроль доступа, высокая доля рынка усиливает последствия любого внутреннего сбоя. Внешнему клиенту обычно трудно видеть, насколько хорошо компания сверяет свои обязательства с резервами.
Важно понимать предел самого показателя «доля торгов». SEC опиралась на анализ рынка и данные, собранные к конкретной дате; торговые объёмы на раннем рынке не были идеально прозрачными и сопоставимыми между всеми площадками. Поэтому цифра «почти три четверти» полезна как свидетельство концентрации в первой половине 2013 года, но не как точный счёт каждой покупки биткоина в мире. Речь идёт о доле торговли на биржевом рынке по оценке документа SEC.
Баланс на экране и владение ключом
Клиент биржи видит число на экране и обычно воспринимает его как доступный остаток. Но отображаемый баланс не обязательно соответствует отдельному набору монет в блокчейне, лежащему в отдельном «цифровом конверте». Биржа может вести единый внутренний реестр обязательств, хранить общие кошельки и сводить операции клиентов в свои записи. Это стандартная практическая архитектура кастодиального сервиса: удобство оплачивается зависимостью от качества его внутреннего контроля.
У пользователя при этом несколько ожиданий: что учёт корректен, что вывод будет обработан, что приватные ключи защищены, а банковские депозиты компании действительно существуют. Блокчейн показывает переводы между адресами, но не показывает внутреннюю таблицу клиентских балансов. Даже публично известный адрес кошелька не отвечает сам по себе на вопрос, кому компания должна соответствующую сумму и почему возникла разница.
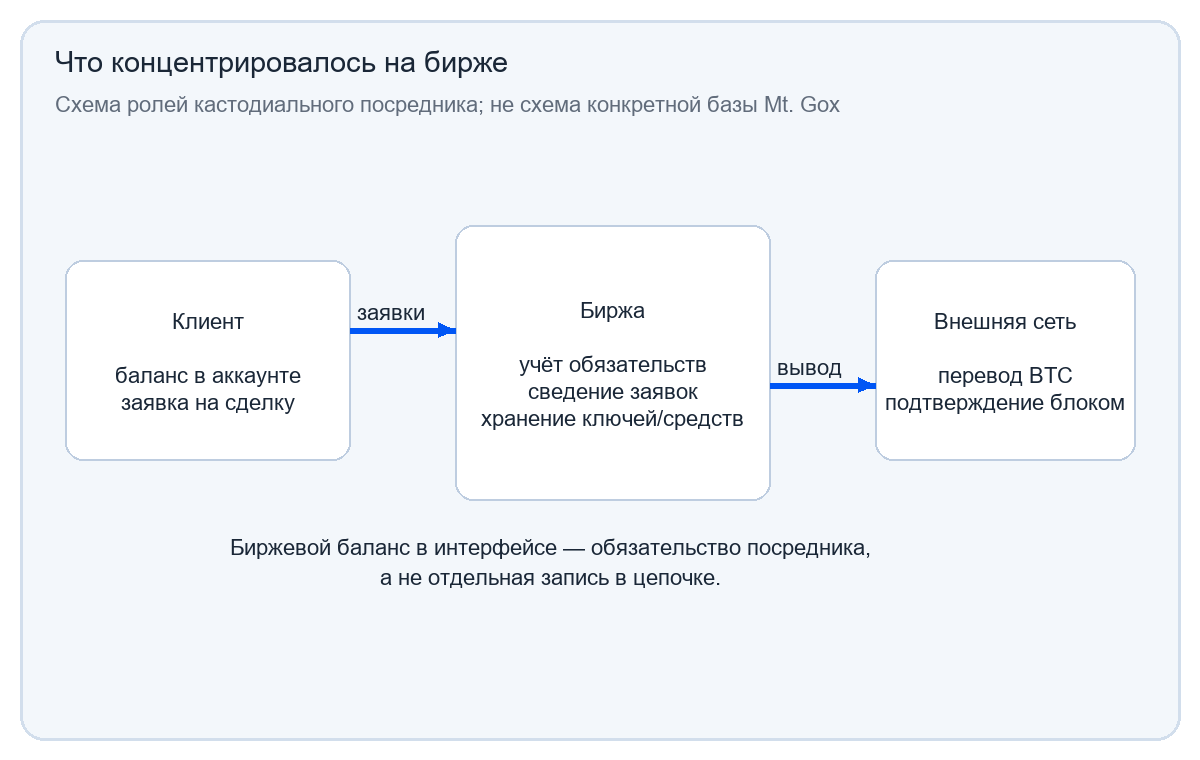
В случае Mt. Gox заявления самой компании показывают, насколько быстро могли меняться оценки. 28 февраля 2014 года она сообщила суду о подаче заявления о начале процедуры гражданской реабилитации в Японии. В документе были приведены активы примерно на 3,84 млрд иены и текущие обязательства около 6,50 млрд иен. Компания говорила, что в начале февраля обнаружила проблемы с выводом биткоинов и что в учётных остатках пользователей числилось около 750 тысяч BTC, а у самой компании — около 100 тысяч; почти все, по её тогдашней оценке, отсутствовали.
Важно, что это было именно сообщение компании на дату подачи, а не окончательный аудиторский вывод. В документе Mt. Gox прямо говорила, что причины, количество потерянных монет и величина нехватки денежных депозитов ещё не установлены. В нём также приводилась максимальная предварительная оценка дефицита фиатных средств примерно в 2,8 млрд иен, с оговоркой, что число может измениться. Историческая аккуратность требует сохранять эти оговорки, а не повторять раннюю оценку как вечный итог.
Крах по датированным документам
25 февраля 2014 года Mt. Gox остановила доступ пользователей к сайту. Через три дня компания подала заявление о начале гражданской реабилитации. Это заявление было отклонено, и в апреле суд начал процедуру банкротства. Последовательность важна: в день остановки торгов не существовало полного и окончательного ответа на вопрос, куда делись все средства и как распределить требования.
20 марта компания опубликовала новое сообщение. При повторном сканировании старого формата кошелька, которым пользовались до июня 2011 года, был обнаружен баланс около 199 999,99 BTC. Эти монеты перевели в офлайн-хранение. После такого обнаружения компания оценила исчезнувшее количество примерно в 650 тысяч BTC, а не около 850 тысяч, как в феврале. Она снова отметила, что причина исчезновения и точное число ещё изучаются.
Позже официальные документы США описали предполагаемую кражу, начавшуюся в 2011 году. В июне 2023 года Министерство юстиции сообщило, что обвинения в отношении Алексея Билюченко и Александра Вернера связаны с предполагаемым взломом серверов, на которых хранились криптовалютные кошельки Mt. Gox. В публикации DOJ говорится примерно о 647 тысячах BTC, предположительно похищенных в ходе этой схемы. На дату этой статьи это сообщение об обвинениях и утверждениях обвинительного акта; его нельзя переименовывать в окончательный судебный вывод. Оно также не отвечает автоматически на все вопросы о бухгалтерском учёте биржи и нехватке фиатных депозитов.
В ранних пересказах часто смешиваются три разных вещи: первоначальная оценка компании, позднейшие уголовные обвинения о конкретной предполагаемой краже и суммы требований, которые заявили кредиторы. Это не одно и то же. Отдельно суд проходил в отношении Карпелеса; по сообщению Associated Press в марте 2019 года, Токийский окружной суд признал его виновным в манипулировании электронными данными, но оправдал по обвинениям в присвоении и нарушении доверия. Этот приговор касается конкретных обвинений; он не заменяет целиком историческое объяснение технических и корпоративных причин краха и не устанавливает, что Карпелес похитил исчезнувшие биткоины.
Что происходит с требованиями после остановки биржи
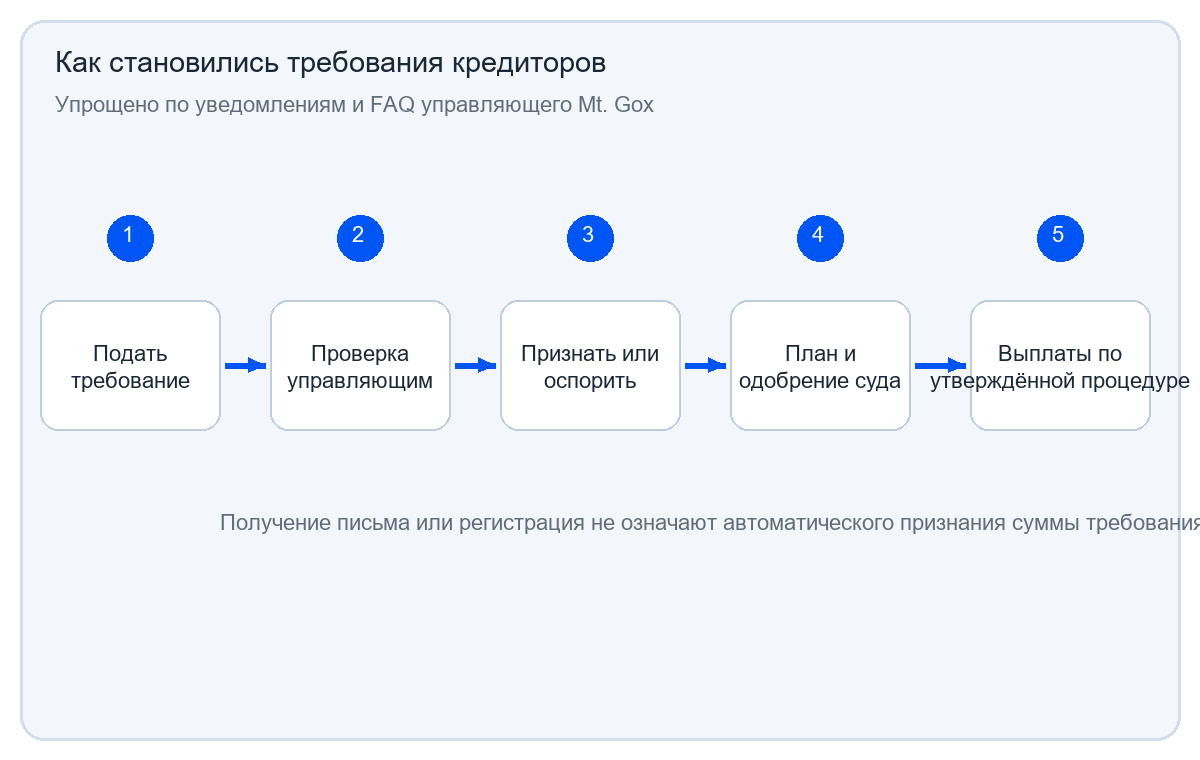
Для кредитора банкротство — не просто известие, что площадка не работает. Требуется установить, кто имеет право на выплату, какую сумму или актив он может заявить и каким образом это требование будет проверено. Полученное письмо, запись в системе или сам факт прежнего клиентского аккаунта не обязательно автоматически признаёт человека кредитором и не подтверждает заявленный размер требований.
На сайте управляющего Mt. Gox опубликованы последовательные уведомления о банкротстве и гражданской реабилитации. В 2018 году Токийский окружной суд начал гражданскую реабилитацию, а банкротство было приостановлено; бывший банкротный управляющий был назначен управляющим по реабилитации. Такой поворот изменил правовой маршрут возврата средств: кредиторы стали действовать в рамках процедуры, под контролем суда, а не просто ждать распродажи имущества в ликвидации.
Упрощённо процесс выглядит как цепочка: заявить требование, пройти проверку, получить решение о признании или оспаривании, дождаться утверждённого плана и затем выплат. Каждый шаг отделён от предыдущего. Даже если человек получил уведомление, управляющий отдельно указывал, что само получение письма не означает автоматического признания статуса кредитора; требования должны подаваться и проверяться по правилам закона.
Сложность реабилитации показывает цену плохой наблюдаемости до кризиса. Клиенты могли видеть интерфейс и собственные операции, но не имели полного доступа к независимой картине обязательств и резервов компании. После краха выяснение этих вопросов перешло к управляющему и суду, а сроки зависели от проверки требований и утверждения плана.
Уроки посредничества — без легенды о «неуязвимой» сети
Крах Mt. Gox не стал доказательством того, что блокчейн Bitcoin перестал работать. Блоки продолжали формироваться, а сделки между внешними кошельками оставались частью сети. Но это не утешало клиентов, которые держали активы на бирже: их доступ зависел от компании, её внутреннего учёта, ключей и банковских счетов. Протокол и коммерческий посредник — разные уровни системы, и надёжность первого не гарантирует платёжеспособность второго.
Рынок тоже оказался уязвим к концентрации. Документ SEC указывал, что Mt. Gox занимала очень большую долю торговли в первой половине 2013 года и что сбои площадки отражались на более широком рынке. Если один участник служит главным местом для обнаружения цены и обмена, его проблемы становятся общерыночным событием. Это не доказывает, что все последующие биржи будут безопасны при большей конкуренции; оно показывает, что концентрация и непрозрачное хранение создают разные виды риска.
История напоминает о практических вопросах: кто контролирует приватные ключи, можно ли независимо проверить резервы, как компания сверяет внутренние балансы с кошельками и банковскими счетами, есть ли понятная процедура при остановке выводов? Эти вопросы не требуют универсального ответа «никогда не пользоваться посредником». Биржи могут упрощать доступ и обмен. Но клиенту важно понимать, что он получает: собственные ключи к активам или договорное требование к организации.
Mt. Gox началась как несложная идея обмена карточками, затем быстро стала важной частью рынка новой цифровой валюты. Её история показывает, как функции хранения, торговли, расчётов и пользовательского интерфейса сходятся в одной компании — и как трудно разделить их, когда компания перестаёт работать. Самый полезный урок не в том, что «биржа равна Bitcoin», а в обратном: посредник может стать настолько важным, что люди начинают путать его базу данных с самой сетью.
Источники
- Mt. Gox, заявление о подаче на гражданскую реабилитацию, 28 февраля 2014; первичный документ, позиции компании и предварительные цифры.
- Mt. Gox, сообщение о найденных около 200 000 BTC и пересмотренной оценке, 20 марта 2014; первичный документ.
- Архив уведомлений управляющего Mt. Gox; даты банкротства, начала гражданской реабилитации, объявления и FAQ кредиторам.
- SEC, Release No. 34-78262, 2016; историческая оценка доли торговли Mt. Gox и влияния перебоев.
- Министерство юстиции США, 9 июня 2023; официальное сообщение об обвинениях по предполагаемому взлому 2011 года, не представлено как приговор.
- Robert McMillan, WIRED, 3 марта 2014; журналистская реконструкция истории домена, переориентации на Bitcoin и смены владельца.
- Associated Press, 15 марта 2019; сообщение о приговоре Токийского окружного суда и статусе отдельных обвинений против Карпелеса.
Также читайте
Хэл Финни: криптография, первые транзакции и цифровое наследие
Как опыт Хэла Финни в PGP и RPOW связан с первыми днями Bitcoin? Разбираем его свидетельство, раннюю транзакцию и границу между фактами и догадками об авторстве.
Silk Road: технологии, свобода и границы ответственности
Silk Road объединил Tor, Bitcoin и управляемую торговую площадку. Разбираем, как работали эти слои, что установили суды и почему технология не отменяет ответственность.
Золотой стандарт: что было на самом деле и что о нём забывают
Под названием «золотой стандарт» скрывались разные денежные режимы: от свободного размена до системы Бреттон-Вудса. Разбираем, кто мог обменять валюту на золото и почему аналогия с Bitcoin ограничена.
Lightning Network: путь от идеи к платёжной инфраструктуре
Lightning разгружает базовый блокчейн через платежные каналы, но переносит часть работы в ликвидность, маршрутизацию и управление каналами. Разбираем, как идея стала инфраструктурой.
Bitcoin Pizza Day: что первая покупка рассказала о новых деньгах
В мае 2010 года участник BitcoinTalk предложил 10 000 BTC за две пиццы. Разбираем, что подтверждают форумные записи и почему поздний пересчёт не объясняет смысл сделки.
«Стандарт биткоина»: сильные аргументы и спорные выводы
Читаем «Стандарт биткоина» как аргумент о деньгах: где книга даёт полезную рамку, а где исторические выводы требуют проверки.
Комментарии