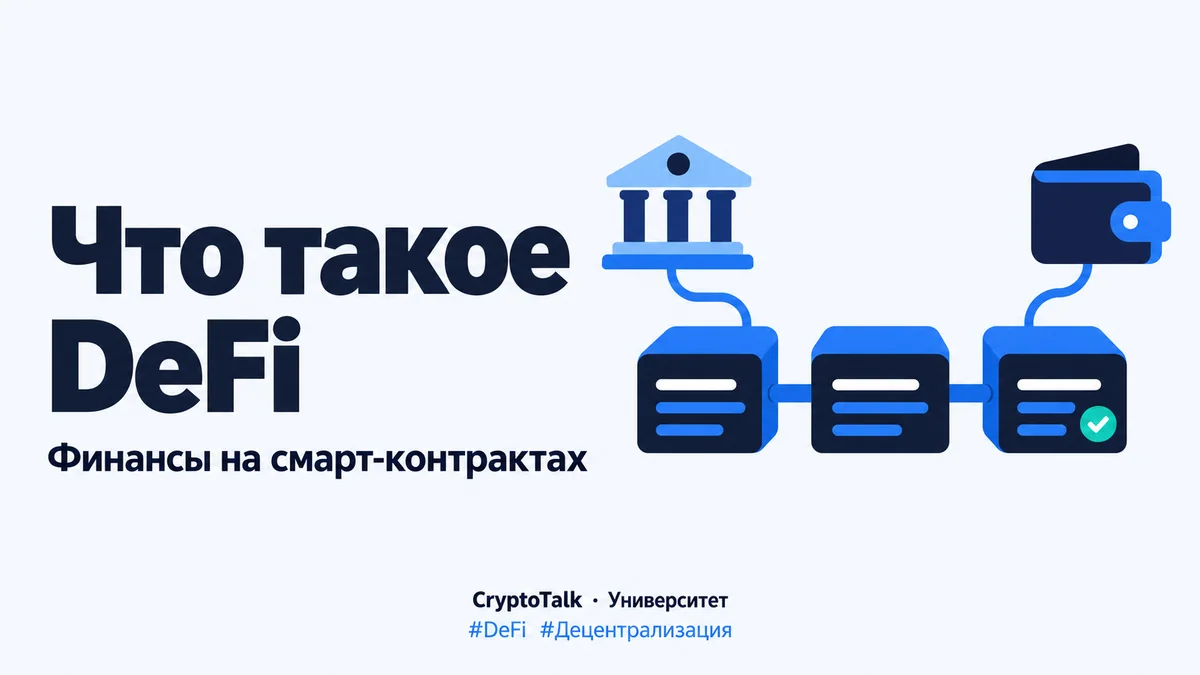
Что такое DeFi: как работают децентрализованные финансы и чем они отличаются от банков?
Разбираем простыми словами, как смарт-контракты обслуживают обмены и займы, чем DeFi отличается от банка и какие риски важно понимать.
DeFi (от decentralized finance) — это финансовые сервисы, в которых часть операций выполняют открытые программы в блокчейне, а пользователь взаимодействует с ними через свой криптокошелёк. Вместо единого банка правила часто задаёт смарт-контракт. Это меняет способ доступа и расчётов, но не отменяет риски: код может содержать ошибку, цена залога — резко измениться, а операция в блокчейне обычно необратима.
Если совсем просто: в банке перевод или кредит обрабатывает организация и её информационная система. В DeFi пользователь подписывает транзакцию, а сеть исполняет её по правилам контракта. Насколько такой сервис действительно децентрализован, зависит от проекта, его администраторов, интерфейса и инфраструктуры.
Что такое DeFi простыми словами
DeFi — не одна монета и не отдельная организация. Так называют набор приложений и протоколов, которые используют блокчейны и смарт-контракты для обмена токенов, займов, предоставления ликвидности и других операций. Большинство широко известных сервисов развивались вокруг Ethereum и совместимых с ним сетей, но существуют решения и на других блокчейнах.
Смарт-контракт — программа, опубликованная по адресу в блокчейне. Она хранит состояние и выполняет предусмотренные функции при получении подходящей транзакции. Контракт может принять токен, рассчитать обмен или проверить обеспечение. Однако код не становится безопасным только потому, что он опубликован или автоматизирован: проверка исходника показывает соответствие кода байткоду, но сама по себе не доказывает, что логика безошибочна.
В DeFi пользователь обычно сохраняет контроль над кошельком и сам подписывает разрешения и транзакции. При этом пользователь может передать контракту право перемещать конкретные токены, внести активы в протокол или воспользоваться сторонним интерфейсом. Поэтому «сам себе банк» — упрощённая метафора, а не гарантия полного контроля над каждым этапом.
Как проходит операция в DeFi
- Пользователь выбирает действие. Например, обменять один токен на другой через приложение.
- Интерфейс формирует запрос. Он показывает предполагаемый обмен, комиссию сети и иногда запрашивает разрешение на использование токена.
- Кошелёк предлагает подписать транзакцию. Подпись подтверждает конкретные данные, а не абстрактное «подключение». Содержимое запроса важно прочитать.
- Блокчейн исполняет вызов контракта. Валидаторы или майнеры соответствующей сети включают транзакцию в блок согласно правилам консенсуса.
- Состояние меняется. Результат появляется в сети и обозревателе. Подтверждённую операцию чаще всего нельзя отменить службой поддержки.
Например, в обменнике-пуле пользователи добавляют пары токенов в общий резерв. Контракт может рассчитывать обмен по формуле, учитывая соотношение активов в пуле. Крупная сделка способна изменить это соотношение и ухудшить цену исполнения. Это отличие от простого банковского перевода: здесь взаимодействие меняет состояние финансового протокола и зависит от его кода и ликвидности.
Смарт-контракт не получает сведения из внешнего мира автоматически. Если протоколу нужна цена актива или данные о событии вне блокчейна, он может зависеть от оракула — сервиса, который передаёт такие сведения. Это добавляет ещё один источник риска.
Основные виды DeFi-сервисов
- Децентрализованные обменники (DEX). Позволяют обменивать токены через смарт-контракты, часто без традиционного центрального оператора сделки.
- Кредитование и займы. Пользователь может внести обеспечение и занять другой актив. Если стоимость залога падает ниже заданного порога, протокол может автоматически ликвидировать его.
- Пулы ликвидности. Участники предоставляют активы, чтобы другие пользователи могли совершать обмены. Вознаграждение не гарантировано и может не компенсировать изменение цены и риски контракта.
- Стейблкоины и токенизированные активы. Некоторые протоколы используют их как расчётную единицу или залог. Механизм обеспечения и право погашения различаются; подробнее — в материале о USDT и USDC.
- Страховые и управляющие протоколы. Помогают автоматизировать отдельные функции, но покрытие, исключения и механизм управления нужно изучать отдельно.
Чем DeFi отличается от банка
| Вопрос | Банк | DeFi-протокол |
|---|---|---|
| Кто обрабатывает операцию | Банк и его платёжная инфраструктура | Смарт-контракт и блокчейн; интерфейс может принадлежать отдельной компании |
| Как получить доступ | Счёт, идентификация и правила банка | Обычно совместимый кошелёк и доступ к сети; интерфейс может вводить собственные ограничения |
| Кто хранит ключи | Банк управляет учётной записью клиента | Пользователь может контролировать ключи кошелька, но это требует их безопасного хранения |
| Как решаются ошибки | Можно обратиться в банк; порядок зависит от типа платежа и закона | Операции в сети обычно необратимы; возврат зависит от контрагента и устройства приложения |
| Когда доступна система | По расписанию и правилам организации | Зависит от работоспособности блокчейна, контракта, кошелька и интерфейса |
| Надзор и защита | Зависят от юрисдикции и статуса учреждения | Зависят от страны, пользователя и конкретного проекта; наличие кода не гарантирует страхование |
Это обобщение, а не универсальное описание каждого банка или протокола. Многие DeFi-проекты имеют администраторские ключи, управляющие голосования, централизованные сайты, поставщиков данных или компании-операторы. Поэтому важно выяснять, кто может менять параметры, приостанавливать контракт или управлять интерфейсом.
Для понимания базовой технологии пригодится объяснение того, как работает блокчейн, а также статья о Ethereum и смарт-контрактах. Если приложение просит подключить кошелёк, полезно сначала разобраться, как устроен кошелёк и почему seed-фразу нельзя передавать.
Ограничения и риски DeFi
- Ошибка или уязвимость контракта. Эксплойт может привести к потере заблокированных активов. Аудит снижает неопределённость, но не гарантирует отсутствие ошибок.
- Риск ликвидации. При займе под залог падение его стоимости может запустить автоматическую продажу по условиям протокола.
- Риск ликвидности и цены исполнения. Небольшой пул, резкое движение рынка или крупная сделка увеличивают проскальзывание — разницу между ожидаемой и фактической ценой.
- Риск оракула и межсетевых мостов. Ошибка внешней цены или уязвимость моста может повлиять на работу приложения.
- Риск токена и эмитента. Токен может потерять стоимость или привязку; наличие его в приложении не означает, что его можно погасить у эмитента.
- Фишинг и вредоносные разрешения. Поддельный сайт может попросить подписать операцию или разрешение, которое позволяет потратить токены.
- Правовые и налоговые вопросы. Они зависят от страны, характера операции и статуса участников.
Публичные обзоры рисков DeFi отмечают и знакомые финансовой системе уязвимости — например, кредитное плечо и нехватку ликвидности, — и особенности автоматической ликвидации через смарт-контракты. «Без посредника» не означает «без риска».
Что проверить перед взаимодействием с протоколом
- Проверьте домен приложения по официальной документации проекта; не переходите по рекламе и случайным сообщениям.
- Убедитесь, что выбраны правильные сеть и адрес токена. Название и логотип токена не доказывают подлинность контракта.
- Проверьте, что именно просит подписать кошелёк: обмен, перевод, разрешение на расходование или другую операцию.
- Посмотрите лимит и срок разрешения, если они отображаются; не одобряйте неограниченный доступ без понимания необходимости.
- Оцените комиссии сети, ожидаемую цену и возможное проскальзывание. Не вводите сумму, потеря которой создаст для вас проблему.
- Проверьте документацию, адреса контрактов, публичные аудиты и сообщения об инцидентах. Ни один из этих пунктов не является гарантией безопасности.
Начните с понимания того, где хранятся ключи и что означает подпись транзакции. В статье о Bitcoin и переводах в блокчейне разобраны базовые понятия криптоактива; эти знания полезны и для чтения транзакций в смарт-контрактах.
Главное
DeFi использует блокчейны и смарт-контракты, чтобы автоматизировать обмен, займы и другие финансовые операции. По сравнению с банком пользователь может взаимодействовать с программой напрямую, но сам отвечает за ключи, подписи и выбор сети. Код, ликвидность, оракулы, интерфейсы и правовой режим создают отдельные риски. Проверяйте каждое разрешение и не воспринимайте автоматическое исполнение как гарантию возврата средств.
Вопросы и ответы
DeFi — это криптовалюта?
Нет. Это общее название финансовых приложений и протоколов на блокчейне. Для работы они могут использовать несколько криптоактивов и токенов.
Нужен ли банк, чтобы пользоваться DeFi?
Для взаимодействия с самим протоколом обычно нужен совместимый кошелёк и доступ к блокчейну. Покупка или вывод криптоактива могут потребовать биржу, банк или другую регулируемую инфраструктуру — это зависит от страны и сервиса.
Можно ли отменить ошибочную транзакцию?
Если сеть уже подтвердила транзакцию, отмена обычно невозможна. Иногда приложение позволяет заменить ещё неподтверждённую операцию, но это зависит от сети и кошелька.
Аудит означает, что протокол безопасен?
Нет. Аудит проверяет определённую версию кода и объём работ в конкретный момент. Он не гарантирует, что не осталось неизвестной уязвимости или что позже не изменились контракты.
Почему DeFi не полностью децентрализован?
У проекта могут оставаться управляющие ключи, команда, централизованный сайт, зависимость от оракула или администраторские функции. Проверяйте, кто фактически контролирует важные компоненты.
Источники
- Ethereum.org: децентрализованные финансы (DeFi).
- Ethereum.org: как устроены смарт-контракты.
- Ethereum.org: безопасность смарт-контрактов.
- BIS: риски финансовой стабильности децентрализованных финансов.
- BIS: DeFi и иллюзия децентрализации.
Материал проверен 19 октября 2026 года. Архитектура, интерфейсы и условия отдельных протоколов меняются; сведения о конкретном приложении сверяйте с его актуальной документацией и сетью.
Комментарии