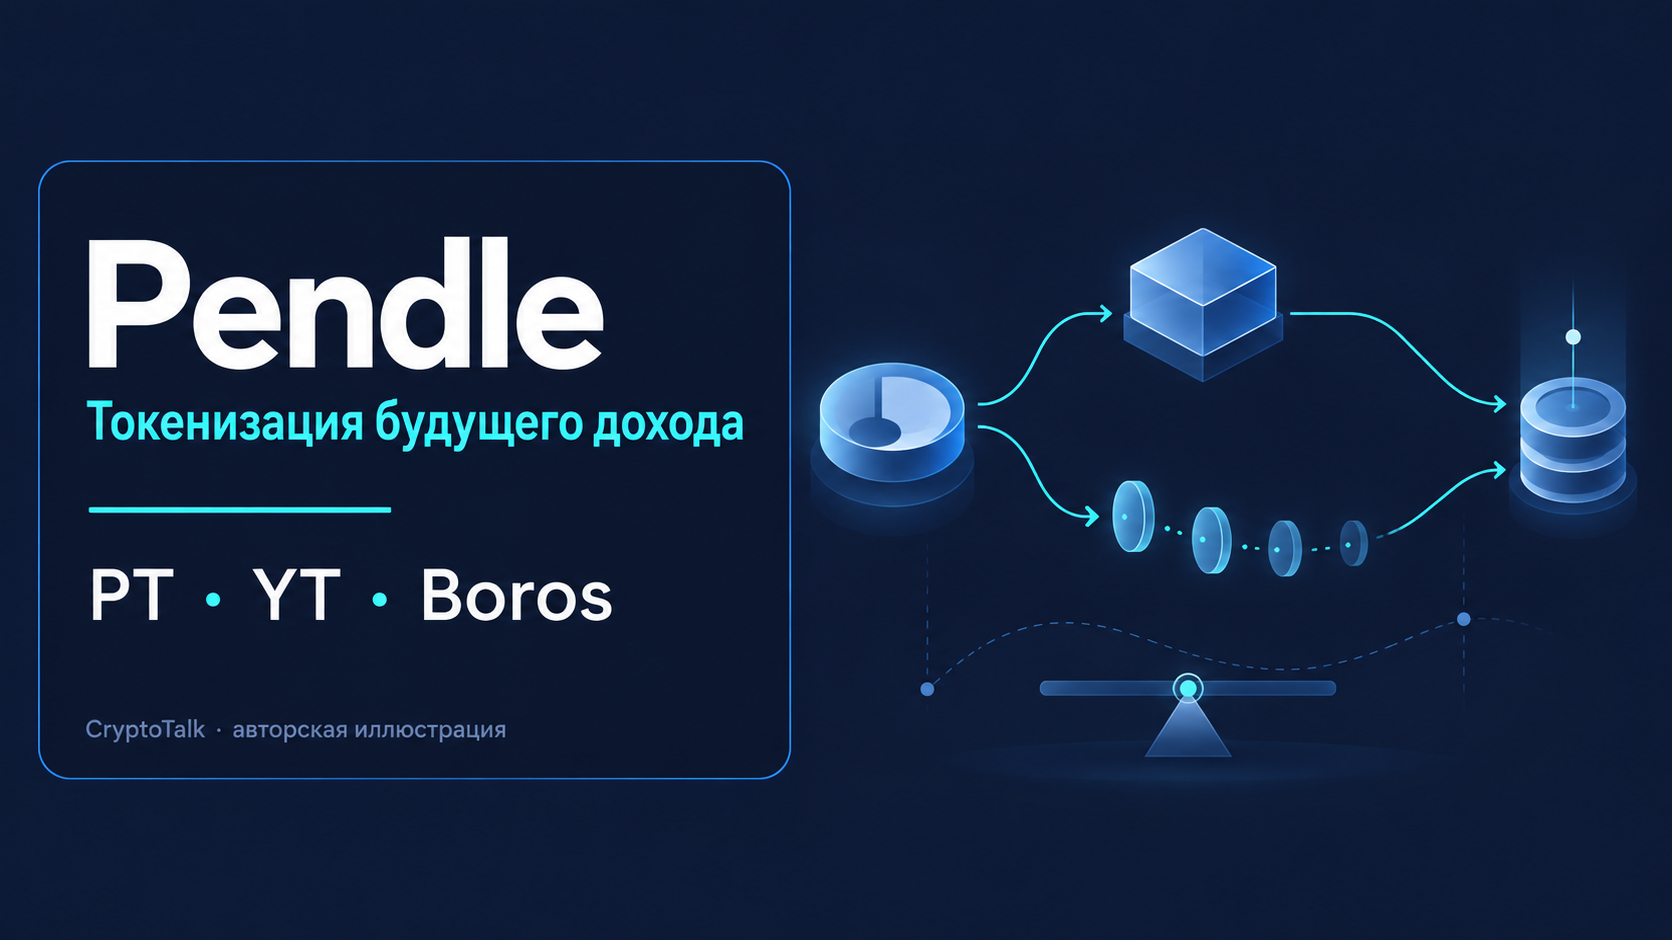
Обзор Pendle: как работают PT, YT, фиксированная доходность и Boros
Содержание обзора
Краткий вывод. Pendle токенизирует будущую доходность активов: из обёрнутого доходного токена формируются PT (токен основной суммы) и YT (токен дохода до срока). Это позволяет условно зафиксировать доходность, спекулировать на изменении ставки или предоставлять ликвидность в PT/SY-пуле. Результат зависит от базового протокола, цены и срока; отображаемый APY не гарантирует прибыль. Помимо Pendle V2 экосистема включает Boros, отдельный рынок торговли ставками.
Паспорт проекта
| Тип | Токенизация и торговля доходностью в DeFi |
|---|---|
| Официальный сайт | pendle.finance |
| Продукты | Pendle V2 (PT/YT, AMM, LP); Boros — рынок ставок |
| Токены | PENDLE и стейкинг sPENDLE; PT/YT выпускаются отдельно для рынков и сроков |
| Сети | EVM-сети, поддержка зависит от конкретного рынка |
| Документация | Pendle Docs |
| Проверено | 10 июля 2026 года; рынки, ставки и токеномика меняются |
Содержание
- Что решает Pendle
- Как устроены SY, PT и YT
- Стратегии и Boros
- Комиссии и пример
- Риски и безопасность
- PENDLE, vePENDLE и sPENDLE
- Как начать
- Преимущества и альтернативы
- Вопросы
- Итог
- Источники
Что решает Pendle
Доходные активы (например, токены кредитных рынков или liquid staking) одновременно несут основную стоимость и будущую доходность. Pendle разделяет эти компоненты, чтобы пользователь мог торговать ими раздельно. Это инструмент управления доходностью, а не источник гарантированного процента. Пользователь может выбрать предсказуемую выплату к сроку, купить экспозицию к будущим начислениям или предоставить рынку ликвидность.
Поддержка токена зависит от конкретного рынка и интеграции. Для каждого underlying-актива важны качество обеспечения, правила выкупа, курс обмена и риск исходного протокола. Pendle не отменяет риски Aave, Lido, рестейкинга или другого сервиса, токен которого лежит в основе рынка.
Как устроены SY, PT и YT
SY (Standardized Yield) — обёртка доходного актива, приводящая его к формату, который рынок Pendle может использовать. Затем контракт разделяет позицию на два компонента с общей датой погашения.
- PT (Principal Token) представляет основную сумму. Если условия underlying-токена и рынка соблюдены, PT можно погасить в базовый актив по предусмотренному обменному курсу в дату maturity. Его цена до срока может быть ниже будущей стоимости; разница отражает рыночную подразумеваемую доходность. Досрочная продажа возможна по текущей цене и может привести к убытку.
- YT (Yield Token) представляет будущий доход и предусмотренные награды до maturity. Он дешевле полного базового актива, но цена YT обычно стремится к нулю к истечению срока. Покупатель выигрывает, если фактические доходы и допустимые вознаграждения превышают цену покупки с учётом расходов; ставка может оказаться ниже ожиданий или стать нулевой.
- LP в Pendle V2 обычно предоставляет ликвидность PT/SY. Возврат может складываться из underlying-дохода, дохода PT, торговых комиссий и PENDLE/партнёрских стимулов. Состав позиции меняется вместе с рынком.
Implied APY — не прогноз гарантированного дохода, а ставка, вытекающая из рыночной цены PT/YT и времени до maturity. Underlying APY описывает оценку доходности базового актива; документация указывает, что приложение может показывать сглаженное значение, часто по среднему за семь дней. Сопоставляйте эти два числа с датой погашения, риском underlying и комиссией, а не считайте их равными.
Стратегии и Boros
| Подход | Позиция | Основной сценарий риска |
|---|---|---|
| Зафиксировать доходность | Купить PT и держать до срока | Underlying-актив может потерять привязку/погасить меньше ожидаемого; досрочная цена колеблется |
| Покупка будущего yield | Купить YT | Фактический yield может не покрыть цену; YT дешевеет к нулю к maturity |
| LP | Поставить актив в PT/SY pool | Изменение состава и ставки, ликвидность, контракт и награды |
| Boros | Торговать Yield Units и ставкой до срока | Движение подразумеваемой ставки, плечо/маржа, settlement и ликвидация |
Boros — отдельный продукт с рынками, где торгуются ставки, связанные с funding или доходностью. Механика и комиссии Boros отличаются от PT/YT рынков Pendle V2: не переносите на него описание фиксированной выплаты PT. До сделки разберитесь с контрактом рынка, единицами позиции, сроком settlement и обеспечением.
Комиссии и пример расчёта
| Операция | Что учитывать |
|---|---|
| Покупка/продажа PT или YT | Комиссия рынка, price impact, газ и возможный маршрут через несколько пулов |
| LP-действия | Газ, комиссия свопа и стоимость выхода из изменившегося состава |
| Стейкинг и получение наград | Транзакционные издержки, условия вывода и цена наград |
| Boros | Комиссии taker/OTC, периодические settlement fees, вход в рынок и ликвидация по условиям рынка |
| Сеть/мост | Газ и возможная комиссия и риск моста при перемещении актива |
Условный расчёт, не котировка. Предположим, PT с погашением 100 единиц underlying стоит 95 единиц. Если пользователь купил его и удерживает до срока, разница 5 единиц относительно цены покупки равна примерно 5,26% за весь срок (100 / 95 − 1), до комиссий и газа. Это не годовая ставка, пока не учтено время, и не гарантированный результат: расчёт предполагает, что погашение произойдёт в ожидаемом активе и underlying не потеряет стоимость. Фактическую implied APY интерфейс рассчитывает с учётом даты maturity.
Риски и безопасность
- Underlying и погашение: PT зависит от базового актива, курса его выкупа, оракула и контракта исходного протокола.
- Ставка и срок: YT теряет временную стоимость к maturity; ставки и доход могут резко меняться.
- Ликвидность: ранний выход зависит от глубины рынка и может потребовать значительного дисконта.
- Смарт-контракт и интеграции: аудит отдельных частей не гарантирует безопасность всей комбинации Pendle + underlying + мост/кошелёк.
- LP и Boros: возможны изменившийся состав пула, маржинальные требования, settlement и ликвидация в зависимости от продукта.
Официальные условия Pendle отдельно предупреждают, что аудит не означает иммунитет к эксплойту и что взаимодействие с третьими протоколами создаёт дополнительные риски. Это не банковский продукт и не страхуемый депозит.
PENDLE, vePENDLE и sPENDLE
PENDLE используется в экосистеме и программах стимулирования; модель управления и вознаграждений меняется. Документация токеномики сообщает, что прежняя модель vePENDLE сворачивается и пользователям предлагается перейти на sPENDLE. sPENDLE выдаётся при стейкинге PENDLE в соотношении 1:1; документация контракта указывает, что его номинальное количество не растёт автоматически, а снятие может иметь условия или комиссию. Официальные материалы также описывают распределение доходов/вознаграждений через sPENDLE. Проверьте текущие сроки миграции, правила мгновенного вывода и актуальные договоры — старые гайды по vePENDLE могут не совпадать с действующими условиями.
Эмиссии и стимулы для LP зависят от программ управления и механизма распределения, а не являются фиксированным процентом. Любая награда выплачивается токеном, цена которого меняется. Покупка PENDLE не гарантирует право на конкретную выплату или увеличение капитала.
Как начать
- Откройте официальное приложение Pendle или отдельную страницу Boros и проверьте домен.
- Выберите рынок и maturity, проверьте базовый протокол, underlying-токен и сеть.
- Сравните Underlying APY, Implied APY, цену, дату истечения и фактическую глубину рынка.
- Для YT оцените сценарий, при котором начисления не покроют цену покупки; для PT решите, готовы ли держать до погашения.
- Перед подтверждением проверьте комиссию, разрешение токена и сеть; сохраняйте газ и записывайте дату maturity.
Не ориентируйтесь только на высокий APY или points: они могут быть временными и зависят от стороннего протокола. При первой операции используйте небольшую сумму.
Преимущества, ограничения и альтернативы
Чтобы понять источник доходности базового актива, полезен обзор Ethena: разделение на PT и YT не устраняет риски самого обеспечения. Для сравнения с доходностью ликвидного стейкинга изучите Jito, учитывая другую сеть и иной источник вознаграждений.
| Сильные стороны | Ограничения |
|---|---|
| Разделяет основную сумму и доход для отдельных стратегий | Модель PT/YT и maturity сложнее простого кредитного депозита |
| Можно торговать PT/YT и предоставлять им ликвидность | Доходность зависит от underlying, цены токена и ликвидности |
| Рынки с понятной датой истечения и оценкой implied APY | Досрочная продажа может дать убыток; YT обесценивается к maturity |
| Альтернатива | Чем отличается | Что сравнивать |
|---|---|---|
| Aave | Поставка/заём без разделения PT и YT | Ставку, обеспечение, ликвидацию и риск пула |
| Morpho | Кредитные рынки с фиксированной конфигурацией | Срок, ликвидность и правила конкретного рынка |
| Curve crvUSD / LLAMMA | Обеспеченные займы и управление диапазонами цены | Риск залога, процент и условия ликвидации |
Частые вопросы
Гарантирует ли PT фиксированную доходность?
PT может дать фиксируемый на момент покупки результат при удержании до maturity и погашении в ожидаемом underlying, но это не устраняет контрактный, базовый и курсовой риски. APY не гарантирует цену и погашение при сбое.
Что может потерять покупатель YT?
Если собранный будущий доход и вознаграждения окажутся меньше цены YT и расходов, позиция убыточна. YT также теряет стоимость по мере приближения даты истечения.
Что происходит в дату maturity?
YT прекращает начислять будущую доходность; PT получает предусмотренную рыночным контрактом возможность погашения. Проверяйте правила конкретного underlying и контракта.
vePENDLE всё ещё актуален?
Документация отмечает сворачивание vePENDLE и миграцию в sPENDLE. Перед действием проверьте актуальную страницу миграции, сроки и цену досрочного выхода.
В чём разница между Pendle и Boros?
Pendle V2 токенизирует доходные активы в PT/YT и торгует ими в AMM/книге заявок; Boros — отдельный продукт для торговли ставками с собственными позициями, комиссиями и маржинальным риском.
Итог
Pendle полезен опытным пользователям, которые хотят раздельно торговать основной суммой и будущим доходом или управлять риском ставки. PT ближе к стратегии удержания до срока, YT — к спекуляции на размере будущей доходности, LP — к предоставлению ликвидности; Boros нужно оценивать отдельно как рынок ставок. Сначала проверьте underlying, срок, подразумеваемую доходность, ликвидность, комиссии и актуальные правила PENDLE/sPENDLE; не принимайте экранный APY за гарантированный заработок.
Источники и методика
- Pendle Docs: описание протокола
- Pendle Docs: PT
- Pendle Docs: YT
- Pendle Docs: glossary and APY definitions
- Pendle Docs: AMM and fees
- Pendle Docs: tokenomics and vePENDLE migration
- Pendle Docs: sPENDLE
- Pendle terms and risk disclosure
- Boros Docs: Yield Units
Дата проверки: 10.07.2026. Обзор основан на публичной документации Pendle и описывает механики в общих чертах. Актуальные рынки, сроки миграции, комиссии и выплаты не фиксировались. Не заявляются личное тестирование, гарантированный доход или независимый аудит. Проверяйте underlying, контракт и юридическую доступность конкретного сервиса. Автор: редакция CryptoTalk. Изменения: 10.07.2026 — первая публикация.
Источники и методика
Проверены документация Pendle, разделы о PT, YT, AMM, комиссиях, sPENDLE и условиях использования. Изменчивые параметры описаны по состоянию на 10 июль 2026 года. Это редакционный обзор документации, а не аудит контрактов или индивидуальная финансовая рекомендация.
Подготовка: Редакция CryptoTalk.
- Pendle Docs: условия использования и риски
- Pendle Docs: AMM, токеномика и sPENDLE
- Документация Pendle: yield tokens (YT)
- Документация Pendle: principal tokens (PT)
- Pendle: документация и механизм протокола
История обновлений
10.07.2026 — первичная публикация.
Похожие проекты
Комментарии