

Доллар за пределами США: от евродолларов до цифровых токенов
Долларовые депозиты и кредиты давно существуют за пределами США. История евродолларового рынка объясняет, что стейблкоины унаследовали от банковской системы и почему одинаковый номинал не означает одинаковых прав.
Компания в Азии получает счёт в долларах от поставщика, хотя ни покупатель, ни продавец не находятся в США. Платёж пройдёт через банки и корреспондентские счета, а за цифрой «USD» стоят обязательства нескольких организаций. Доллар не обязан пересекать американскую границу, чтобы быть частью долларовой системы. Эта идея старше криптовалют на десятилетия: банки за пределами США создавали долларовые депозиты и кредиты, а сегодня похожую глобальную роль пытаются играть цифровые токены. Но сходство в номинале не делает их одинаковыми деньгами.
Содержание
- Что означает офшорный доллар
- Банковские обязательства
- Сеть расчётов
- Ликвидность и стресс
- Почему долларовая сеть разрастается
- Стейблкоины в этой истории
- Границы аналогии
Что означает офшорный доллар
Термин «евродоллар» исторически означает долларовый депозит в банке за пределами США, а не евро и не обязательно счёт в Европе. Важна юрисдикция банка, который принимает долларовый депозит, а не гражданство вкладчика или национальность владельца банка. Долларовое обязательство лондонского отделения американского банка может быть евродолларом; депозит в американском отделении европейского банка — нет.
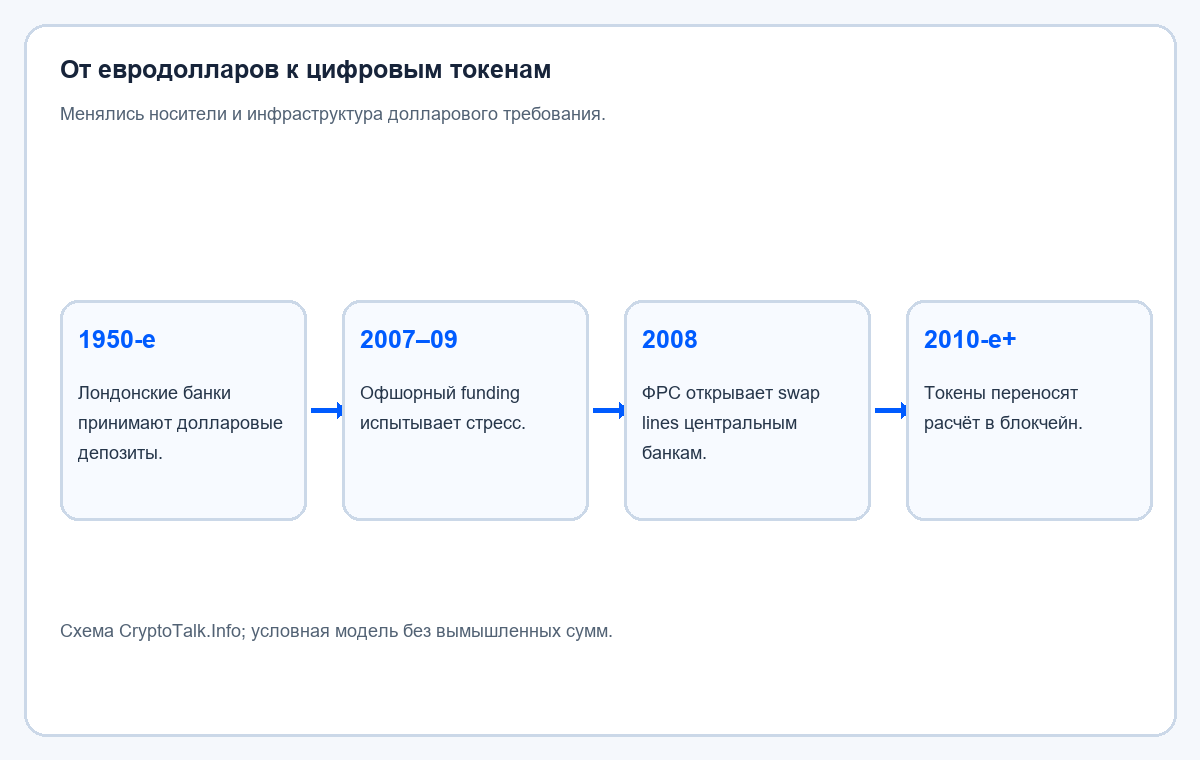
В середине XX века Лондон стал важным центром такого бизнеса. Историки и BIS указывают на несколько факторов: международный спрос на долларовое финансирование, регулирование банков в США и ограничения на использование фунтов для финансирования третьих стран в Великобритании в конце 1950-х. Долларовые депозиты за пределами США позволяли банкам обслуживать международную торговлю и кредитование через более гибкую сеть. Это была не одна тайная система, а совокупность банковских балансов, рынков и расчётных отношений.
Деньги в этой системе в основном создавались как банковские записи и требования. Клиент видел депозит в долларах; банк имел обязательства перед ним и активы в виде кредитов, межбанковских депозитов или ценных бумаг. Если банк выдавал кредит, он создавал новое требование и одновременно принимал на себя риск того, сможет ли заёмщик выплатить долг и сможет ли банк погасить собственные обязательства.
«Офшорный» здесь описывает место и регуляторный контекст банковской операции, а не обязательно налоговое уклонение или секретный счёт. Банковский доллар мог быть законной частью международного финансирования и при этом находиться вне прямой юрисдикции США. Именно поэтому географию обязательства и экономическую связь с долларом следует разделять.
Банковские обязательства
Долларовый депозит в иностранном банке — это обещание конкретного банка погасить долг в долларах. Он не является автоматически банкнотой Федеральной резервной системы и не становится страхуемым американским вкладом лишь потому, что сумма выражена в USD. Применимые законы и защита зависят от юрисдикции, филиала, договора и структуры банка. Если банк держит средства в корреспондентской организации, в цепи участвуют дополнительные контрагенты.
Коммерческий банк может создать депозит, выдав кредит, но для международного платежа ему всё равно нужны расчётные активы и партнёры. Он может занимать доллары у другого банка, держать корреспондентский счёт или получать финансирование на рынке. Баланс расширяется через кредитование, а взаимные платежи требуют доверия между организациями. Эта система эффективна, пока банки считают, что смогут получить доллары тогда, когда они им понадобятся.
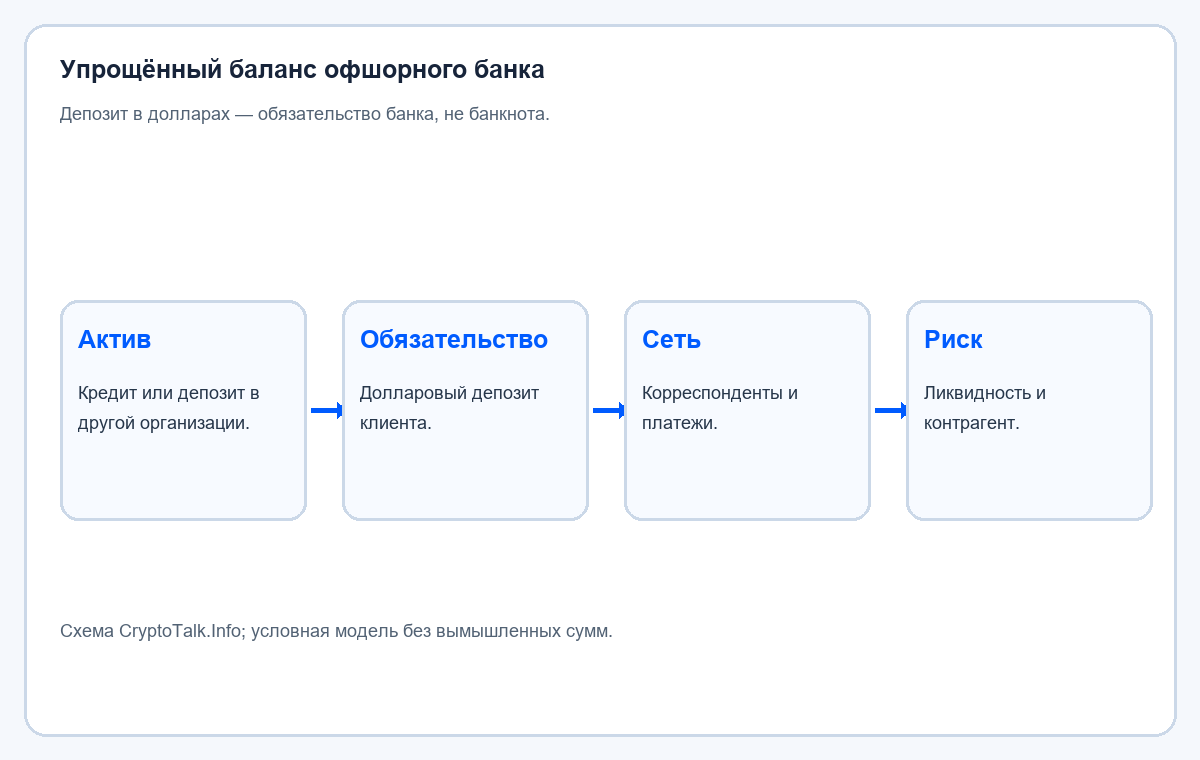
Риск не ограничен неплатёжеспособностью. Банк может иметь активы, превышающие обязательства, но не иметь достаточно ликвидных долларов в нужный день. Активы могут быть долгосрочными, а депозиты — краткосрочными. Если многие вкладчики или кредиторы одновременно требуют возврат, банк вынужден занимать, продавать активы или искать поддержку.
Ключевой урок евродолларовой системы — долларовый кредит может существовать далеко за пределами американской банковской территории. Это расширяет доступ к международному финансированию, но не отменяет вопроса, кто именно обещает доллар, где находится его баланс и в каком порядке кредиторы могут предъявить требование.
Сеть расчётов
Трансграничный платёж обычно не означает перемещение одной физической купюры между двумя странами. Банк отправителя списывает запись на счёте клиента, банки-корреспонденты проводят расчёты между своими счетами, а банк получателя зачисляет доллары своему клиенту. Сообщение о платеже и окончательное движение расчётных средств — связанные, но разные процессы. Платёжная сеть передаёт инструкции; балансы банков отражают обязательства.
Корреспондентский банк может держать депозит в американском банке или использовать цепочку партнёров. Если один участник ограничивает доступ, требует дополнительную проверку или сталкивается с нехваткой финансирования, перевод задерживается даже при том, что сумма в приложении выглядит неизменной. В офшорном долларе важно не только наличие цифры, но и возможность перевести её в окончательно расчётный доллар.
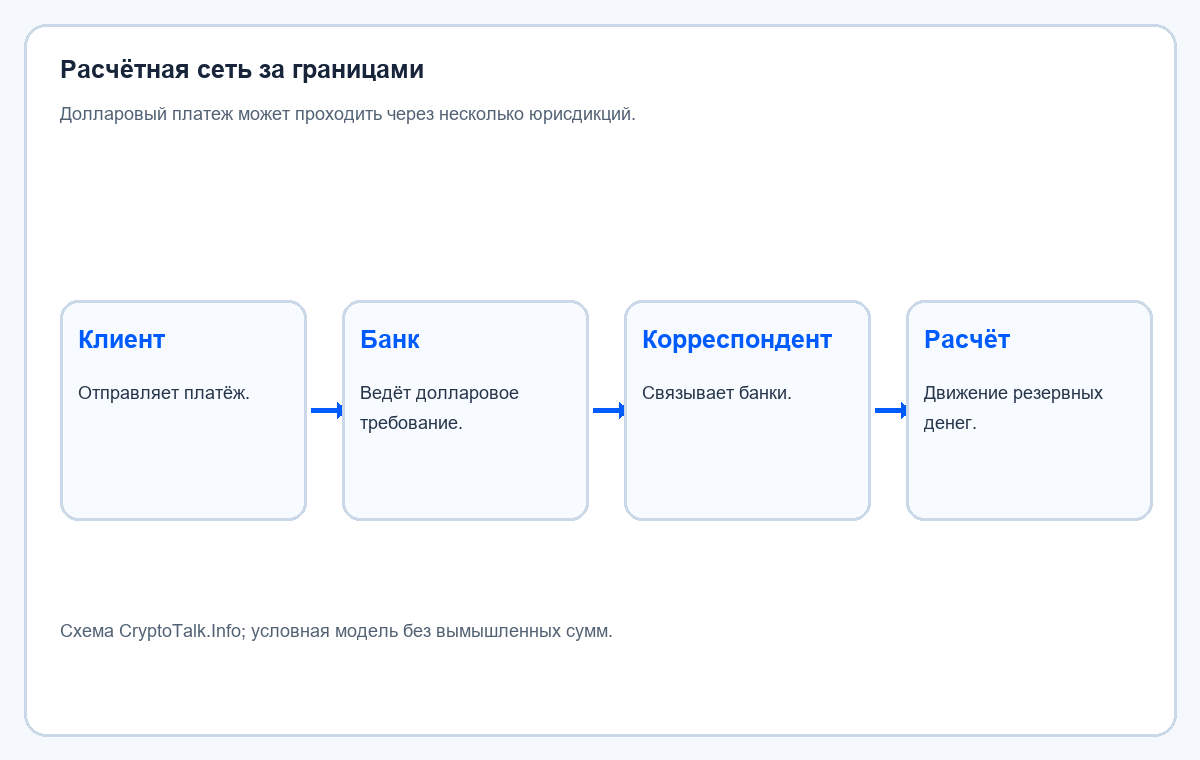
Межбанковский рынок объединяет такие балансы: банк с избытком средств может кредитовать банк, которому долларовая ликвидность нужна. Это рынок доверия и срока. Участники оценивают кредитный риск контрагента, обеспечение, валютный риск и возможность пролонгировать финансирование. Когда доверие ослабевает, ставки растут, сроки сокращаются, а доступ к рынку становится неравномерным.
История офшорного доллара показывает, что международная денежная система не сводится к одной национальной территории. Доллар может быть широко используемой единицей счёта и кредита в других странах, но регулирование и защита распределены по институтам. Устойчивость зависит от совместимости правил, ликвидности и доступа к долларовым расчётам.
Ликвидность и стресс
Кризис 2007–2009 годов показал, что нехватка долларового финансирования за пределами США может быстро стать международной проблемой. Иностранные банки и финансовые организации имели обязательства в долларах, но не всегда могли рефинансировать их в стрессовый момент. Федеральная резервная система открыла swap lines с иностранными центральными банками: ФРС предоставляла доллары центральному банку, получая взамен его валюту, а тот распределял долларовое финансирование учреждениям своей юрисдикции.
Эти линии не превращали иностранные банки в американские и не страховали каждый долларовый депозит. Они были каналом ликвидности для центральных банков, которым нужно было поддержать долларовое финансирование на своих рынках. Исторический документ ФРС описывает, как во время кризиса линии расширялись, а объём свопов достиг пика в декабре 2008 года. Это пример того, что долларовая система зависит от координации институтов, даже когда кредит создаётся вне США.
Ликвидность также отличается от платёжеспособности. Если активы банка в долгосрочном горизонте покрывают обязательства, но сегодня их нельзя продать без большой скидки, возникает кризис финансирования. Если же активы не покрывают долги, это уже более глубокая проблема капитала. Оба случая могут выглядеть для клиента как задержка доступа к доллару, хотя причины и возможные решения различаются.
Важны срок и структура требований. Банк, который финансирует долгосрочные кредиты короткими депозитами, зависит от того, что большинство кредиторов не потребуют возврата одновременно. Такая трансформация сроков полезна для экономики, но создаёт возможность паники. В международном контуре к этому добавляются валютные несоответствия, разные часовые пояса, режим работы центральных банков и зависимость от корреспондентских сетей.
Почему долларовая сеть разрастается
Международная торговля часто выставляет счета в валюте, которую обе стороны считают удобной, даже если ни одна из них не находится в стране-эмитенте. Для банков это создаёт спрос на долларовые депозиты, кредитные линии и хеджирование. Если импортёр должен заплатить в USD, ему может понадобиться долларовое финансирование до того, как он получит выручку. Банк организует эту связь через собственный баланс и сеть контрагентов.
Долларовый рынок за рубежом рос не только из-за одного правила США. Исторические исследования BIS описывают сочетание регуляторных различий, торговых потребностей, финансовых инноваций и роли Лондона как международного центра. Нельзя свести развитие к утверждению, будто все участники просто обходили закон: для многих это был способ финансировать торговлю и обслуживать клиентов в валюте, востребованной на глобальном рынке.
При этом регуляторная граница имеет значение. Разные требования к резервам, страхованию депозитов, контролю движения капитала и банковскому надзору влияют на стоимость финансирования. Участники выбирают юрисдикцию и инструмент не только по ставке, но и по доступу к расчётам, правам кредитора и риску изменения правил. Офшорный рынок не устраняет эти различия; он соединяет их в международную цепь.
Такая сеть способна быстро расширять кредит в благоприятный период, но в кризисе может потребовать внешнего ликвидного backstop. ФРС через swap lines помогала иностранным центральным банкам снабжать долларами местные учреждения, но решение оставалось институциональным и ограниченным условиями. Международная валюта, таким образом, требует не только спроса, но и устойчивых каналов, через которые обязательства можно погасить.
Стейблкоины в этой истории
Долларовый стейблкоин позволяет переводить токен по публичному блокчейну без классического банковского сообщения для каждой транзакции. Но это не просто «евродоллар на блокчейне». Его правовая природа зависит от эмитента и условий; резервы могут храниться у банков и в краткосрочных активах; прямое право выкупа может быть доступно не каждому держателю. Пользователь может владеть токеном в кошельке и всё равно зависеть от эмитента, кастодиана, торговой площадки и банковских расчётов при выходе в фиат.
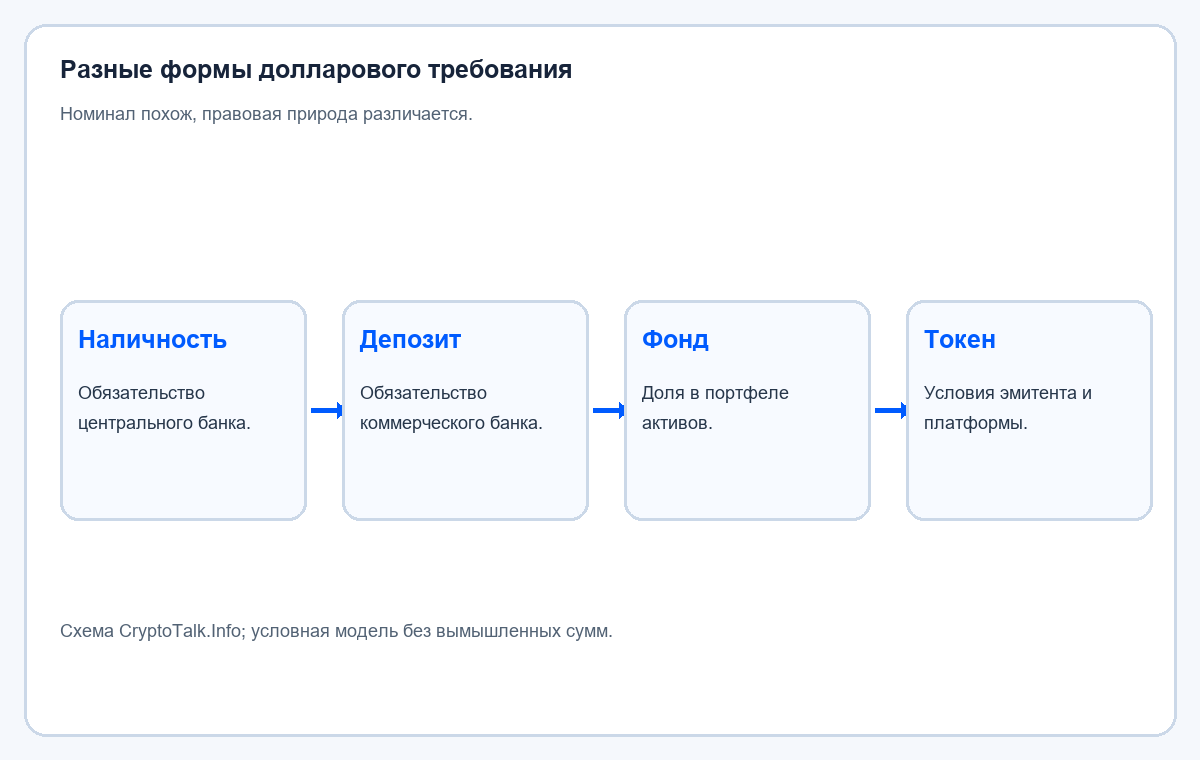
Совет по финансовой стабильности в рекомендациях 2023 года подчёркивал прозрачность, право на погашение, стабилизационный механизм и надзор за глобальными стейблкоинами. Это показывает, что цифровая передача не устраняет старые вопросы о качестве резервов и возможности выкупа. Токен может обращаться круглосуточно, тогда как его резерв и погашение опираются на институциональную инфраструктуру с рабочими часами и юридическими условиями.
У токенизированного доллара есть другой баланс: смарт-контракт отражает обязательство или правила выпуска на блокчейне, а резерв находится вне цепи либо состоит из иных активов. Публичность транзакций помогает проверять движение токена, но не показывает автоматически полный юридический статус резервов. Поэтому «видно onchain» не значит «весь риск onchain».
Стейблкоины и офшорные депозиты похожи тем, что долларовое требование может обращаться за пределами США и зависеть от посредников. Они различаются способом выпуска, механизмом расчёта и правами держателя. Офшорный депозит — банковское обязательство, созданное в банковской системе; токен — актив или требование по условиям эмитента, передаваемый через блокчейн. Аналогия полезна для вопросов, а не для юридического вывода.
Различие валюты и места регистрации также помогает избежать ошибки в статистике. Кредит может быть выдан трансгранично из банка в одной стране заёмщику в другой, а может быть оформлен местной дочерней компанией в валюте родительской системы. Отчётность по резидентству, месту учёта и валюте показывает разные части картины. Поэтому исторические сравнения должны указывать, какой именно периметр измерен.
Для отдельного клиента эти различия звучат отвлечённо, пока платёж не задерживается или банк не меняет условия. Тогда проявляется, что за долларовым числом стоит сеть договоров, инфраструктуры и надзора. Международная ликвидность — это не только объём активов, но и возможность передать, профинансировать и погасить требование в нужный срок.
Границы аналогии
Офшорный доллар часто описывают через статистику кредитов и депозитов. BIS Global Liquidity Indicators, например, учитывают долларовый кредит небанковским заёмщикам за пределами США по месту заёмщика и валюте инструмента. BIS предупреждает, что такие показатели, основанные на резидентстве, не охватывают кредитование офшорных организаций. Это методологическое ограничение важно: одной метрикой невозможно полностью измерить сеть международных долларовых обязательств.
Аналогично, капитализация стейблкоина не равна полной долларовой ликвидности мировой системы. Она показывает количество токенов или оценку обращения по заданной методике, но не обязательно число уникальных пользователей, объём конечных платежей или доступность погашения для каждого. Перемещение токена между сетями тоже может менять наблюдаемую активность без эквивалентного изменения внешнего банковского кредита.
Сравнение становится особенно рискованным, когда словом «доллар» называют и деньги центрального банка, и коммерческий депозит, и долю денежного фонда, и цифровой токен. Эти инструменты могут торговаться около одного номинала в обычное время, но иметь разные механизмы возврата, приоритет кредиторов и защиту. В стрессовой ситуации разница проявляется через дисконт, задержку, ограничения или невозможность доступа.
Для более раннего контекста роли финансовых организаций в криптоэкономике см. также исторический материал о биткоине и крупных финансовых организациях.
История евродоллара помогает увидеть, что денежная система давно вышла за пределы одной территории. Банковские балансы, международный кредит, центральные банки и расчётные сети образуют распределённый долларовый контур. Цифровые токены добавляют новый способ передачи и новую форму требования, но не отменяют вопрос, кто обещает доллар и чем подкреплено это обещание. Номинал — общий язык. Институты и права — разные.
Источники
- BIS Quarterly Review, The eurodollar market and London, September 2004.
- BIS, Seven Decades of International Banking, September 2021.
- Federal Reserve, Addressing Global Dollar Liquidity Strains: The Role of Swap Arrangements, 2016.
- BIS, International Credit to Non-banks and Global Liquidity Indicators, September 2018.
- Financial Stability Board, Global Stablecoin Arrangements: Final Recommendations, 17 July 2023.
- Circle, Providing Greater Transparency, 14 July 2022.
Также читайте
Оракулы: как внешний мир попадает в смарт-контракты
Смарт-контракт может безошибочно исполнить условие и всё же принять неверное решение, если ему передали плохие или устаревшие данные. Разбираем источники, агрегацию, TWAP и цену доверия к оракулам.
ConstitutionDAO: попытка купить Конституцию силами интернета
За несколько дней интернет-сообщество собрало средства для ставки на редкий экземпляр Конституции США. История ConstitutionDAO показывает, почему сбор капитала проще коллективного владения и управления.
«Психология денег»: какие идеи полезны читателю крипторынка
Морган Хаузел пишет о риске, времени и финансовом поведении. Разбираем, какие идеи книги помогают осмыслить крипторынок, а где популярная история не заменяет анализ и данные.
DeFi Summer: как стимулы запустили финансовый эксперимент
Летом 2020 года токеновые награды ускорили рост DeFi, но усложнили измерение реального спроса. История стимулов, взаимосвязанных протоколов, TVL и цепочек залога.
Что стейблкоины унаследовали от банков и денежных фондов
Стейблкоины обещают удобный цифровой номинал, но зависят от резервов, прав выкупа и банковских расчётов. Сравниваем их с депозитами и денежными фондами, разбирая пределы аналогии.
Мосты между блокчейнами: почему соединять сети так трудно
Мост между блокчейнами передаёт не монеты, а доказательства и сообщения. Разбираем модели доверия, инциденты Ronin и Nomad и то, почему соединение сетей остаётся сложной инженерной задачей.
Комментарии