

Бегство вкладчиков: от банковских очередей к цифровым паникам
Как несоответствие сроков активов и требований превращает страх вкладчиков в самоподдерживающийся процесс — от исторических очередей до цифровых переводов.
Утром вы открываете приложение банка и видите сообщение: знакомая компания собирается перевести деньги в другое место. Одновременно в новостях говорят о потерях банка на облигациях. Самый быстрый способ защититься кажется очевидным — перевести свой вклад первым. Но если тысячи людей рассуждают одинаково, их попытка спастись может превратить сомнение в настоящий кризис. Так работает банковская паника: страх не просто сопровождает проблему, а способен ускорить её.
Содержание
- Очередь у банка
- Баланс и сроки
- Координация вкладчиков
- Страхование депозитов
- Цифровое ускорение
- Аналогии со стейблкоинами
Очередь у банка
В привычном образе паники люди стоят перед дверью отделения, пытаясь получить наличные, пока банк ещё открыт. Эта сцена исторически узнаваема, но банковское бегство — прежде всего не очередь, а массовое решение потребовать деньги раньше, чем организация может превратить свои активы в наличность. Сегодня поручение на перевод занимает секунды, но экономическая логика прежняя: вкладчик боится оказаться среди последних.
Когда вкладчики забирают средства, банк должен платить. Если изъятие невелико и временно, у него могут быть кассовые резервы, доступ к финансированию или активы, которые легко продать. Если требования поступают быстрее, чем можно реализовать активы или привлечь средства, возникает дефицит ликвидности. Ликвидность отвечает на вопрос «можно ли заплатить сейчас?», а платёжеспособность — «достаточно ли стоимости активов, чтобы покрыть обязательства?». Это связанные, но разные понятия: банк может быть платёжеспособен на долгом горизонте и всё равно не иметь денег для немедленных выплат.
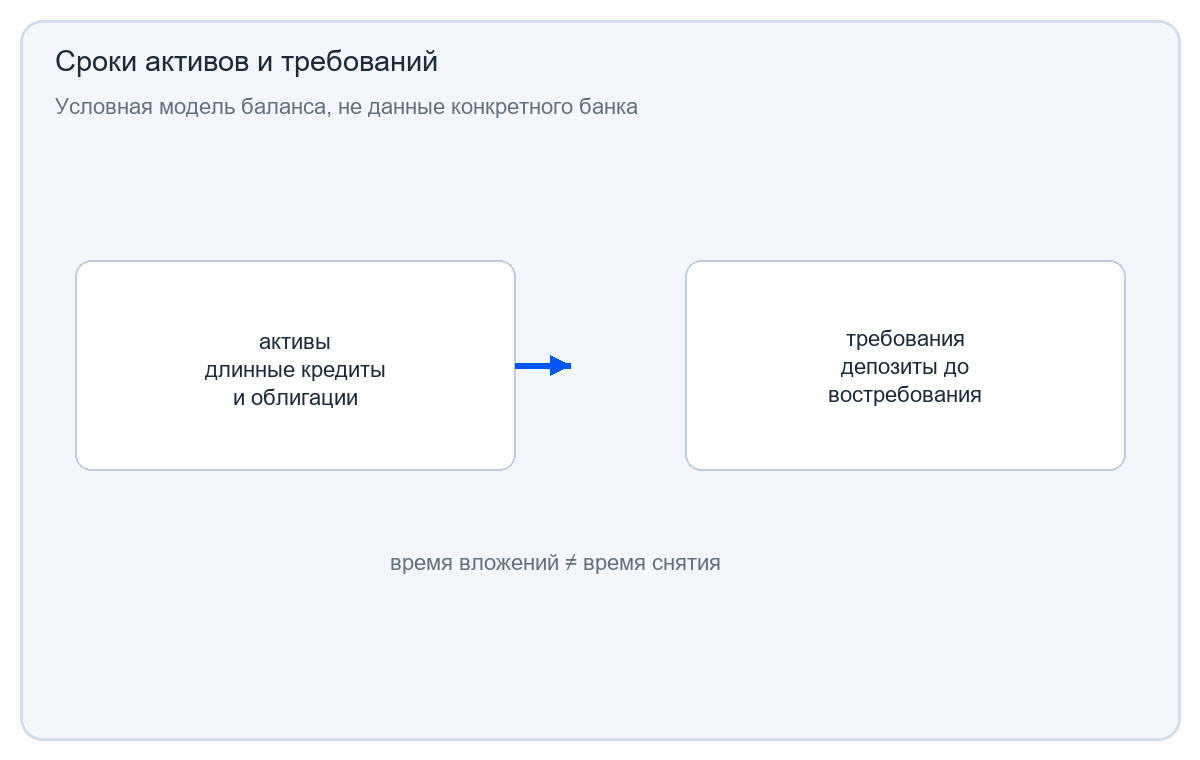
Банк не держит каждый депозит в отдельной ячейке. Полученные средства участвуют в финансировании кредитов и других активов, а обязательства перед вкладчиками остаются частью его баланса. Это не само по себе обман: преобразование сбережений в кредитование — одна из функций банков. Но она создаёт уязвимость к внезапному массовому спросу на наличность.
Баланс и сроки
Экономисты Дуглас Даймонд и Филип Дибвиг в статье 1983 года описали важную особенность депозитных контрактов. Люди нуждаются в ликвидности в разное время, а банк может вкладывать часть средств в проекты, которые при долгом ожидании принесут больше, но не могут быть мгновенно превращены в деньги без потерь. Депозит до востребования обещает вкладчику доступ к средствам, когда они нужны. Такое обещание полезно, но при массовом требовании выплат создаёт проблему очередности.
Долгосрочная облигация, кредит или ипотечный актив могут иметь надёжные будущие платежи, но их рыночная цена меняется. Если процентные ставки растут, ранее выпущенные бумаги с меньшей доходностью могут подешеветь. Банк, который способен дождаться погашения, может не понести того же убытка, что при вынужденной быстрой продаже. Однако слух о потерях и сильный отток вкладов способны заставить его реализовать активы не в удобный момент.
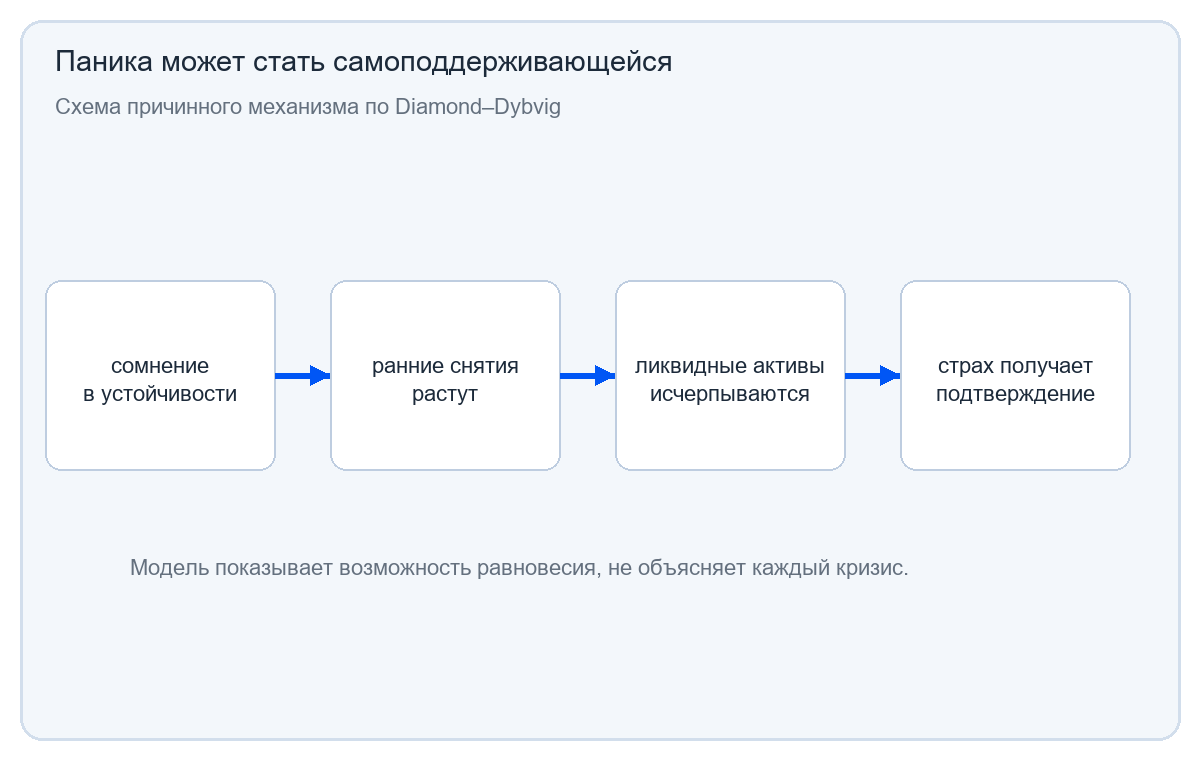
В модели Даймонда и Дибвига одинаковый контракт с выплатой по требованию может поддерживать несколько равновесий. Если вкладчики уверены, что остальные не побегут, им обычно нет смысла спешить. Если они ожидают, что другие снимут средства, раннее изъятие становится рациональной защитой. Иначе ликвидные активы могут закончиться прежде, чем очередь дойдёт до них. Паника в модели не сводится к глупости толпы: ожидания людей меняют последствия их индивидуально понятных решений.
Это теоретическая конструкция, призванная объяснить самовыполняющиеся ожидания, а не универсальный диагноз любого обвала. Банк может столкнуться с плохими кредитами, мошенничеством, ошибками управления риском, внезапными потерями стоимости активов или нехваткой капитала. Реальные кризисы часто соединяют фундаментальные слабости и ускоряющую их координацию вкладчиков. Важно не противопоставлять «рациональную причину» и «иррациональную панику», а выяснять, как они усиливают друг друга.
Координация вкладчиков
Паника зависит от информации. Клиенты одной отрасли могут получать новости из общих чатов и следить за одними и теми же компаниями. Они узнают о выводе средств коллег почти одновременно и наблюдают одинаковые сигналы. Если вкладчики сосредоточены в одном секторе, их доходы и денежные потребности могут быть связаны: ухудшение положения отрасли заставляет многих искать ликвидность в один момент.
Кризис Silicon Valley Bank в марте 2023 года показывает сочетание уязвимого баланса и быстрого распространения решения. В отчёте Федеральной резервной системы о надзоре за SVB указано, что бизнес банка был сконцентрирован на технологических компаниях и стартапах, а доля незастрахованных депозитов была высокой. Банк держал значительный объём долгосрочных бумаг, стоимость которых снизилась при росте ставок. После объявления 8 марта о продаже части активов и планах привлечь капитал, 9 марта начался резкий отток; в отчёте приводится более 40 млрд долларов оттока за этот день. Это число относится к конкретной оценке в отчёте ФРС, а не является общим темпом всех банковских паник.
Для бизнеса вклад — это не только запас капитала, но и деньги на зарплаты и счета. Руководитель может принять решение перевести средства после совета инвестора, бухгалтера или коллеги. Социальные сети и мессенджеры ускоряют координацию, но не обязательно создают причину с нуля. Если у банка есть значимый риск, скорость обмена информацией может быстрее выявить его и одновременно сократить время для реакции руководства и регулятора.
Поэтому полезно различать три уровня: качество активов и управления; возможность банка получить ликвидность; скорость, с которой ожидания вкладчиков становятся массовым действием. Одного объяснения обычно недостаточно. Утверждение «банк рухнул из-за твитов» может пропустить уязвимый баланс. Обратное утверждение, что скорость не имела значения, игнорирует механизм, который превращает тревогу в отток и лишает организацию времени на продажу активов или получение финансирования.
Страхование депозитов
Гарантия государства меняет расчёт вкладчика. Если часть денег защищена и выплата понятна, у застрахованного клиента меньше причин спешить только из страха, что первым получит все, а опоздавшим ничего не останется. В США Федеральная корпорация страхования депозитов (FDIC) была создана законом 1933 года, а национальная система страхования начала действовать 1 января 1934 года. Историческая хронология FDIC описывает, как банковские паники Великой депрессии привели к закрытию тысяч банков и реформам.
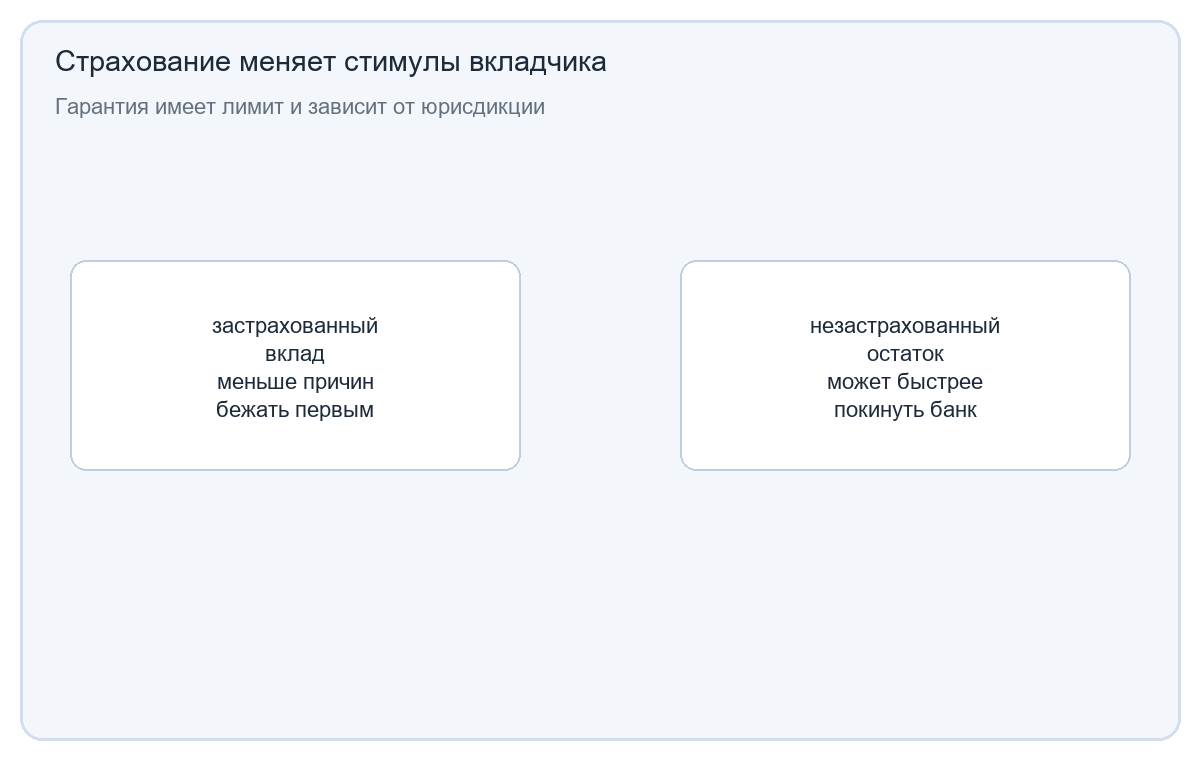
Страхование не покрывает любой возможный остаток и устроено по-разному в разных странах. Сумма, валюта, тип счёта, банк и порядок объединения счетов влияют на то, что защищено. Поэтому нельзя переносить американский лимит на вкладчика в другой юрисдикции. Даже внутри одной страны компании могут держать суммы выше типового лимита и оценивать риск иначе, чем домохозяйства.
Гарантии также создают задачу для системы контроля. Если вкладчик уверен, что потери всегда покроет государство, он может меньше следить за рисками банка. Это называется моральным риском. Его пытаются ограничивать надзором, требованиями к капиталу, страховыми взносами и процедурами разрешения неплатёжеспособности. Слишком слабая защита может усиливать панику; чрезмерно широкая — переносить потери на общество и ослаблять стимулы осторожности. Политика должна одновременно поддерживать доверие и сохранять ответственность.
Когда власти расширяют гарантию в кризис, они пытаются прервать самоподдерживающийся процесс, но решение останавливает не все вопросы. Оно может касаться вкладчиков определённых банков, определённого периода или вида обязательств. Объявление и фактическая доступность средств также разные вещи: важны операционные сроки, способы доступа и ясность коммуникации. Уверенность зависит не только от текста гарантии, но и от того, верят ли люди, что механизм сработает.
Цифровое ускорение
Переход от банковской очереди к мобильному экрану изменил скорость операции, но не базовую проблему сроков. Платёж, который раньше требовал визита в отделение, можно отправить удалённо. Одновременно новость о проблеме быстро доходит до вкладчиков и руководителей бизнеса. Операционная нагрузка становится сконцентрированной во времени: много поручений поступает в короткий промежуток, а системам расчётов, лимитам и отделам ликвидности приходится справляться с пиком.
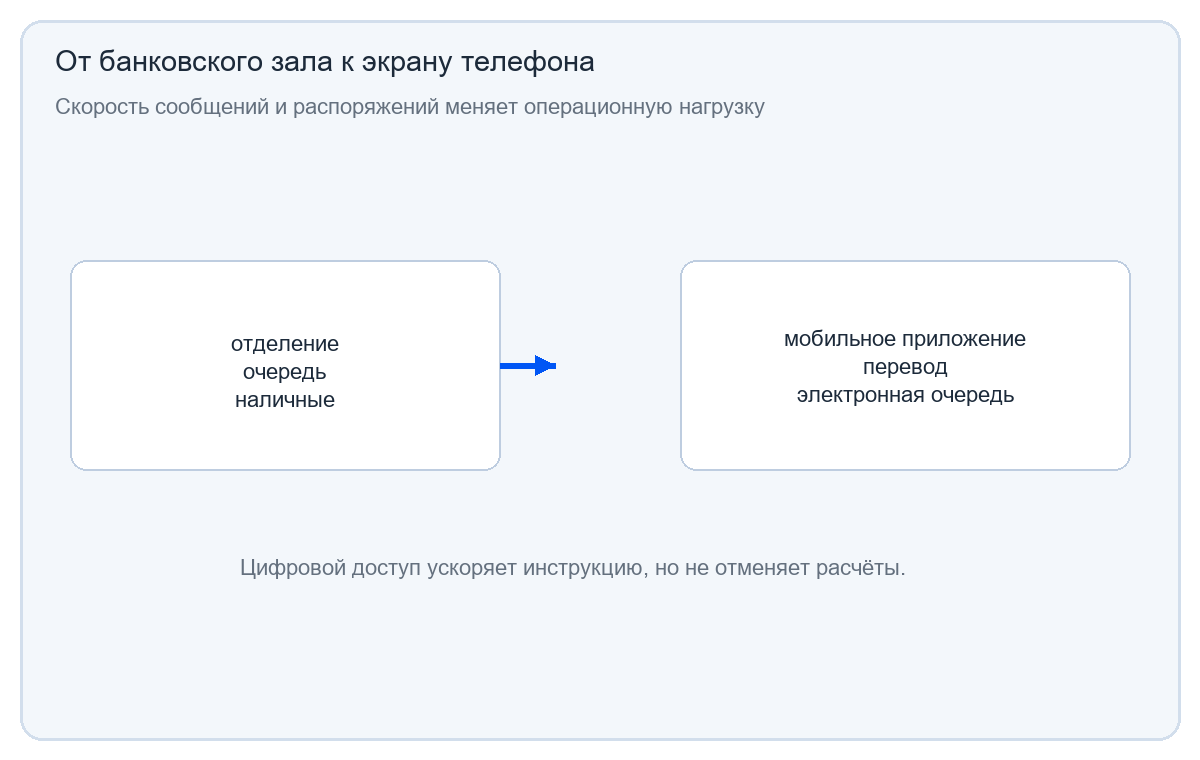
Это не означает, что приложения сами по себе вызывают банкротство. Они меняют издержки координации и время реакции. Банк, который не готов к быстрому оттоку, может столкнуться с кризисом ликвидности раньше, чем успеет объяснить положение. Регулятор и центральный банк тоже должны работать с коротким окном. Но мгновенный перевод не обязательно равен мгновенной окончательной выплате: существуют операционные процессы, лимиты и правила расчётов.
Банк Англии в объяснении создания денег в современной экономике подчёркивает, что банки создают депозиты, когда выдают кредит, а не просто передают вкладчику заранее положенные в сейф наличные. Это описание механизма кредитования нельзя путать с утверждением, что банк может без ограничений «создавать деньги из воздуха». Капитал, риск, ликвидность, регулирование и спрос ограничивают операции. В панике особенно заметно различие между записью на счёте и способностью немедленно выполнить все требования на выплату.
Аналогии со стейблкоинами
Сравнение банковского бегства со стейблкоином полезно только до определённого предела. И в том, и в другом случае люди могут одновременно захотеть обменять обещание на более ликвидный актив. Если токен обещает погашение по фиксированной цене, участники спрашивают: кто держит резерв, насколько он доступен и как быстро можно предъявить требование? Если доверие падает, выходящие первыми могут получить полную стоимость, а оставшиеся столкнуться с задержкой, дисконтом или изменением условий.
Но банковский депозит и токен — разные юридические и операционные отношения. У депозита есть конкретный банк, национальные правила, возможное страхование и доступ к механизмам центрального банка. У стейблкоина правила погашения зависят от эмитента и юрисдикции; резерв может состоять из разных инструментов, храниться у кастодианов и проходить через внешние расчётные системы. В децентрализованном протоколе вместо эмитента могут действовать залоговые правила и алгоритмические стимулы. У таких моделей другие предположения о ликвидности и управлении.
Именно поэтому нельзя говорить, будто стейблкоин «просто цифровой вклад» или что банковская паника полностью объясняет его риски. Аналогия помогает задать вопросы о сроках активов, очередности погашения, прозрачности резервов и уверенности в конвертации. Ответы требуют разбирать конкретную конструкцию и её документы. Важно также выяснять, кто несёт убыток при потере привязки и имеет ли держатель прямое право предъявить требование к резерву.
Самоподдерживающийся отток возникает, когда обещания выплат и сроки реализации активов не совпадают, а ожидания людей зависят от действий остальных. Банки уменьшают уязвимость резервами, надзором, страхованием и доступом к ликвидности; цифровая эпоха добавляет скорость координации, но не отменяет ни контрактов, ни балансов. Для криптовалютных проектов тот же набор вопросов — кто обещает выкуп, чем обеспечено обещание, кто может погасить токен и как распределяются потери — важнее рекламного слова «стабильный».
Что может выиграть время
Банк и регулятор располагают несколькими способами пройти период высокого спроса: держать ликвидные активы, привлекать заёмное финансирование, продавать бумаги, принимать залог под кредит центрального банка и ясно сообщать вкладчикам, что происходит. Каждый способ имеет условия. Продажа активов может зафиксировать убыток; заём требует подходящего обеспечения; сообщение без проверяемых фактов способно подорвать доверие ещё сильнее. Время важно потому, что даже хороший долгосрочный портфель не всегда можно быстро превратить в наличность по справедливой цене. Подготовка к оттоку — это и финансовый план, и операционная способность обработать платежи.
Роль коммуникации не следует переоценивать: слова не заменяют ликвидность и капитал. Но неполные или противоречивые сообщения оставляют пространство слухам и мешают клиентам понять, защищены ли их средства. Кризисный ответ должен ясно отделять то, что уже известно, от предположений, а также объяснять практические шаги и сроки. В цифровой панике точность сама становится частью управления ожиданиями.
Любая гарантия должна быть операционно исполнимой, а не только убедительно сформулированной.
Источники
- Douglas W. Diamond and Philip H. Dybvig, Bank Runs, Deposit Insurance, and Liquidity, Journal of Political Economy, 1 June 1983.
- Federal Reserve, Review of the Federal Reserve’s Supervision and Regulation of Silicon Valley Bank, 28 April 2023.
- Federal Reserve OIG, Material Loss Review of Silicon Valley Bank, 25 September 2023.
- FDIC, Historical Timeline, institutional history of deposit insurance.
- Michael McLeay, Amar Radia and Ryland Thomas, Money Creation in the Modern Economy, Bank of England Quarterly Bulletin, 2014 Q1.
- House of Commons Treasury Committee, The Run on the Rock, 2008 report on Northern Rock.
Также читайте
MEV: кто зарабатывает на порядке транзакций
Как право определять порядок транзакций превращается в экономический ресурс — и почему арбитраж, защита пользователей и устройство блоков создают разные интересы.
The DAO: эксперимент, который поставил код и право по разные стороны
Как уязвимость The DAO превратила технический вопрос в спор о правилах, праве и коллективном выборе Ethereum.
«Восхождение денег»: как читать финансовую историю Нилла Фергюсона
Что финансовая история Фергюсона помогает увидеть в политике и обществе — и почему его широкую оптику важно читать критически.
Война за размер блока: почему сообщество биткоина раскололось
Как спор о пропускной способности Bitcoin превратился в конфликт о правилах сети, ролях участников и цене разных решений.
Инфляция глазами семьи, бизнеса и центрального банка
Почему официальная инфляция не совпадает с ощущениями каждой семьи, как цены проходят через бизнес и на что способен центральный банк.
Доказательства с нулевым разглашением: от научной идеи к блокчейну
Почему доказательство с нулевым разглашением не делает автоматически приватным всё приложение? История идеи от интерактивной криптографии до Zcash и rollups — и границы того, что действительно скрывается.
Комментарии