

Почему деньги имеют ценность: доверие, дефицит и институты
Почему редкость не превращает вещь в деньги? Разбираем три денежные функции, доверие к обязательствам и роль институтов — от банковского депозита до Bitcoin.
На рынке у двух одинаковых на вид вещей может быть совершенно разная цена. Редкий минерал лежит годами в музее, а обычная бумажная купюра каждый день переходит из рук в руки. Дефицит сам по себе не объясняет, почему продавец принимает одно, но не другое. Чтобы понять ценность денег, нужно посмотреть на ожидания людей, правила расчётов и инфраструктуру, которая связывает их сделки.
Деньги обычно узнают по трём функциям: ими платят, в них выражают цены и переносят покупательную способность во времени. Ни один материал не обязан одинаково хорошо выполнять все три. В этой статье мы разберём, как общественное доверие превращает условную единицу в удобный расчётный инструмент, почему за ним стоят институты и что меняется, когда деньги цифровые.
Три задачи одной денежной единицы
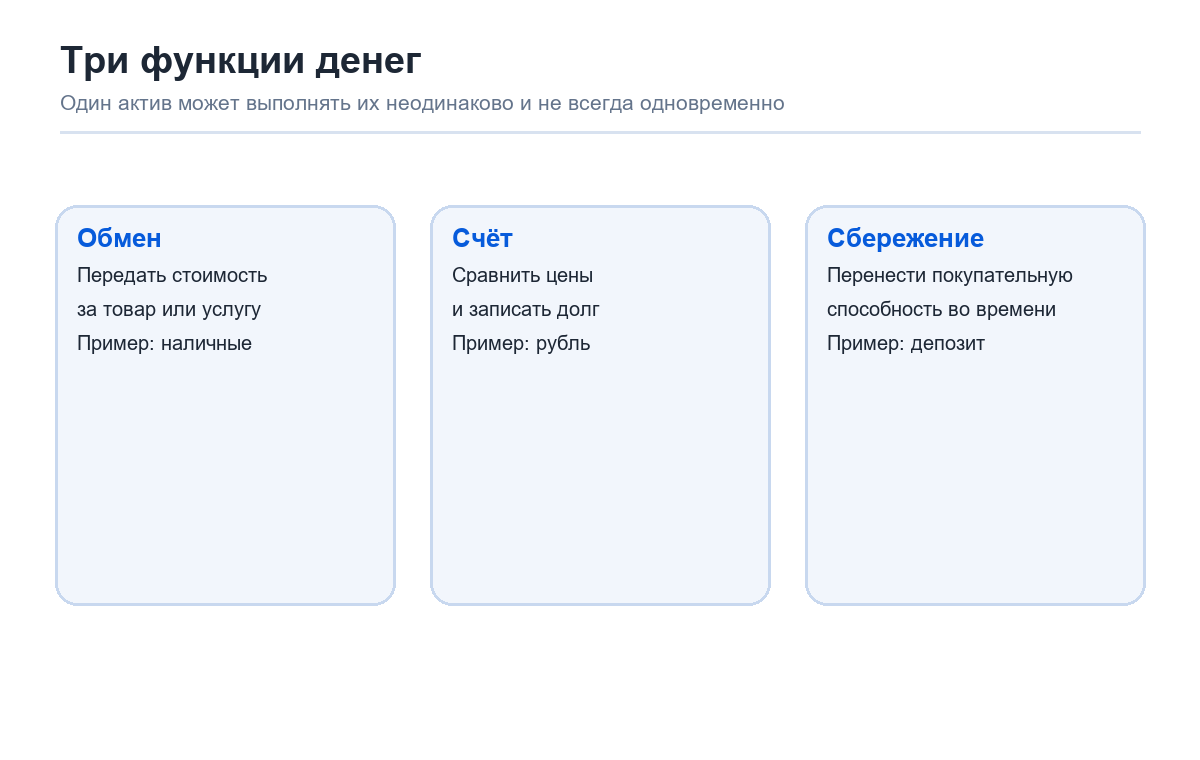
Представим небольшую пекарню. Утром владелец закупает муку, днём продаёт хлеб, а вечером рассчитывает зарплату. Ему нужен способ передать стоимость поставщику, сравнить цену муки с оплатой труда и сохранить часть выручки до следующего месяца. Средство обмена, единица счёта и средство сбережения — это три разные функции, даже если в повседневности их выполняет один и тот же рубль, евро или доллар.
Как средство обмена деньги сокращают количество встречных совпадений. Без них пекарю пришлось бы искать мельника, который хочет именно хлеб и именно тогда, когда у пекаря есть лишний хлеб. Деньги позволяют мельнику продать муку одному человеку, а купить хлеб у другого. В учебной статье Bank of England 2014 года этот аспект объясняется через привычные повседневные расчёты: деньги принимают не ради их физического материала, а потому что ожидают обменять их дальше.
Единица счёта делает цены сопоставимыми. Если одна услуга оценивается в две корзины яблок, другая — в половину мешка зерна, а аренда — в несколько серебряных монет, сравнение требует постоянного пересчёта. Общая единица упрощает ценники, долги, бюджеты и контракты. Она также может существовать отдельно от средства фактической оплаты: счёт выставлен в валюте, а расчёт совершён банковским переводом или наличными.
Средство сбережения переносит возможность покупки на будущее. Но сбережение не означает неизменность покупательной способности. Купюра может сохранять номинал и терять реальную ценность при росте цен; актив с ограниченным предложением может резко дешеветь из-за падения спроса. Поэтому «хорошие деньги» — не одна магическая субстанция, а сочетание удобства, признания и предсказуемости в конкретной среде.
Как появляется принимаемость
Покупатель принимает деньги, если верит, что завтра ими воспользуется другой продавец. Мельник согласен получить купюру не потому, что собирается коллекционировать бумагу, а потому, что знает: ею можно оплатить аренду, топливо и инструменты. Эта цепочка ожиданий создаёт принимаемость. Чем больше участников признают один способ расчёта, тем дешевле каждому искать контрагента.
Экономист Карл Менгер в эссе «Происхождение денег» 1892 года описывал, как товары с более высокой продаваемостью могут постепенно становиться средствами обмена. Это полезная модель: человек способен взять товар не для личного использования, а потому что его легче перепродать. Но модель не является полной летописью всех денежных систем. История знает разные сочетания торговли, власти, долговых обязательств, ритуала и учёта. Не следует делать из одного эссе универсальное объяснение.
Сетевой эффект виден в маленьком масштабе. Если в деревне принимают только одну местную расчётную единицу, она полезнее приезжему, чем красивый редкий жетон, который никто не принимает. Но сеть не вечна: война, смена закона, закрытие банка или распад платёжной инфраструктуры могут быстро изменить ожидания. Принимаемость — социальный факт, который поддерживается действиями и правилами, а не только словами.
Именно поэтому нельзя просто объявить любой дефицитный объект деньгами. Редкость не гарантирует мелких номиналов, устойчивого учёта, безопасности хранения, легального использования или готовности контрагентов принять вещь. Редкие марки ценны для коллекционеров, однако большинство магазинов не указывает цены в марках и не обязано возвращать сдачу марками.
Доверие — это не одно обещание
Когда человек держит наличную купюру, он полагается на то, что другие участники признают её и что подделку можно отличить. Когда он смотрит на баланс в банковском приложении, он опирается на обещание банка исполнить распоряжение, на учётную систему, договор и правила надзора. В разных случаях доверие направлено на разные вещи: подлинность, платёжную сеть, возможность погашения или сохранность записи.
Банковский депозит — обязательство банка перед клиентом. Это не пачка банкнот, лежащая в отдельном ящике под именем вкладчика. В статье «Money creation in the modern economy» экономисты Bank of England Майкл Макли, Амар Радиа и Райланд Томас объяснили, что коммерческие банки создают депозитные деньги при выдаче кредитов, одновременно отражая кредит как актив и депозит как обязательство. Это описание современной британской системы и политики; детали законодательства, резервов и защиты вкладов различаются по странам.
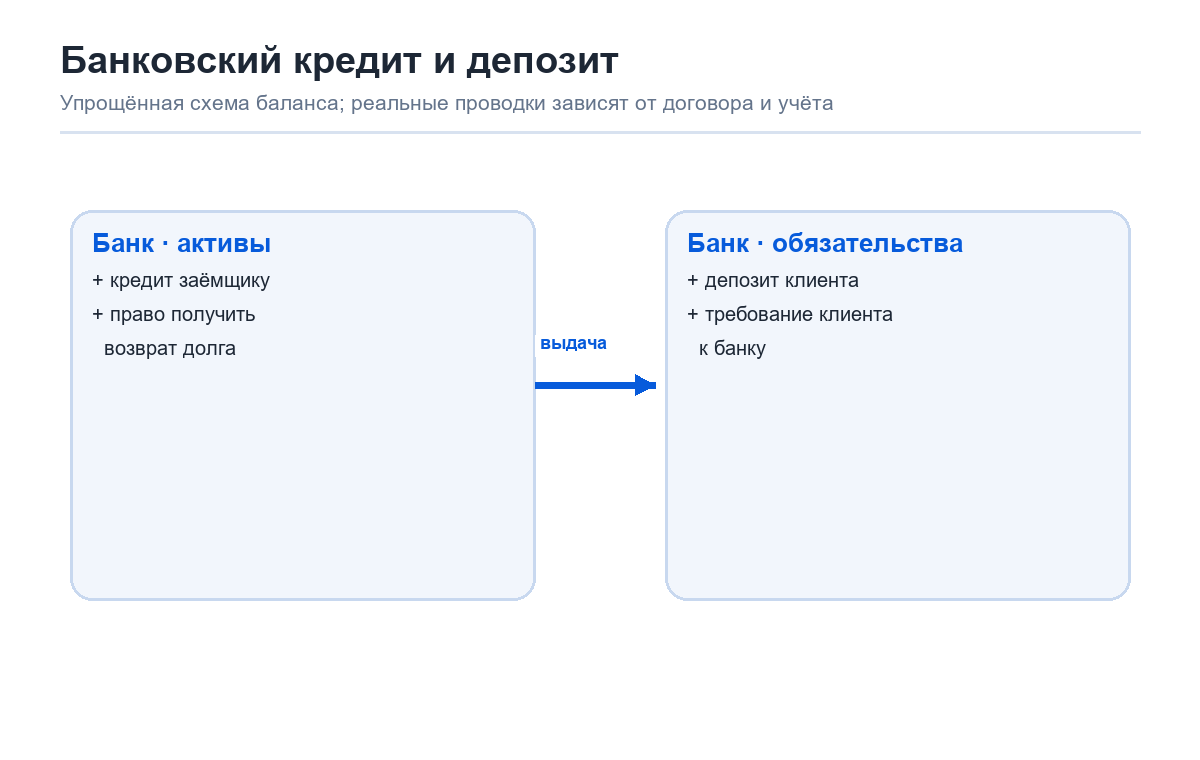
Упрощённая схема помогает увидеть важное различие между деньгами центрального банка и коммерческого банка. Наличные и резервы банков в центральном банке — это не то же самое, что сумма на клиентском счёте. Депозитом можно пользоваться для большинства обычных платежей, но его надёжность зависит от самого банка, платёжной инфраструктуры и действующих правил. Гарантии вкладов, если они существуют, ограничены условиями и пределами конкретной юрисдикции.
Доверие не означает слепую веру в доброту участников. Оно может строиться на проверке и ответственности. Магазин проверяет банкноту; банк сверяет подпись и баланс; суд разбирает спор; страховая схема ограничивает последствия банкротства. Чем яснее правила исполнения обещаний, тем легче людям использовать единицу счёта без необходимости лично знать каждого участника сделки.
Роль права, налогов и государства
Деньги часто воспринимают как вещь, которую правительство просто «объявляет ценной». На деле важны конкретные механизмы. Государство устанавливает валюту для налоговых платежей и бюджетных обязательств, суды признают договоры, центральный банк организует расчётный слой и проводит денежную политику, коммерческие банки предлагают счета и кредит. Правила могут делать валюту удобной в расчётах, но не гарантируют, что каждый человек будет доволен её покупательной способностью.
Фиатные деньги не обещают обменять банкноту на фиксированное количество золота. Их использование поддерживается комбинацией закона, налоговой системы, политики и повседневной практики. Европейский центральный банк в объяснительном материале о деньгах различает банкноты, резервы центрального банка и банковские депозиты; это напоминание о том, что словом «деньги» называют несколько видов требований и записей, связанных между собой институтами.
Исторически связь денег с государством принимала разные формы. Налог можно было собирать в определённой единице, монету — проверять по весу и содержанию металла, долговое требование — фиксировать в реестре. Ни одна форма не отменяет вопроса о доверии: кто записывает обязательства, кто проверяет исполнение и что происходит, если обещание нарушено. Разница в том, насколько решение централизовано и кому можно предъявить требование.
Институты могут повышать предсказуемость, но они не безошибочны. Банк способен обанкротиться, государство — изменить правила, инфляция — уменьшить реальную стоимость дохода, платёжная сеть — прекратить работу. Поэтому разумное объяснение денег включает и поддержку, и уязвимости. Слова «государство гарантирует» или «рынок сам всё решает» слишком широки без указания на конкретное обещание и механизм.
Почему сеть усиливает деньги
Один человек может договориться с соседом о расчёте мешками картофеля. Но по мере роста числа товаров и участников отдельные договорённости становятся дорогими: каждому приходится оценивать качество, хранить запас и искать людей с совпадающими нуждами. Общая единица сокращает издержки поиска и переговоров. Эта польза растёт, когда в сеть входят новые участники, поэтому уже принятая валюта часто имеет преимущество перед конкурентом с похожими свойствами.
Однако сетевой эффект может закрепить неудобную систему. Переход на новый способ оплаты требует от продавцов, клиентов и инфраструктуры согласованного изменения. Люди будут пользоваться знакомой единицей, даже если есть технически более изящная альтернатива, потому что зарплаты, долги, цены и бухгалтерия уже выражены в старой. Это объясняет инерцию, а не доказывает, что существующий порядок идеален.
Сеть может иметь несколько уровней. В магазине покупатель платит картой, банк передаёт сообщение платёжной системе, а окончательный расчёт между организациями происходит отдельно. Для человека важен результат — продавец получил подтверждение и товар выдан. Но техническая запись и окончательное межбанковское урегулирование могут случиться в разное время. Деньги — это не только токен или строка в приложении, но и правила, связывающие разные записи.
При этом сеть не всегда означает доверие к одному центральному оператору. В наличных участники проверяют бумажный знак; в банковской системе полагаются на организации и надзор; в некоторых цифровых системах проверяют криптографические подписи и публичный журнал. Каждая архитектура распределяет контроль, ответственность и риск по-своему. «Без посредника» тоже не значит «без доверия»: пользователь может доверять устройству, программному обеспечению, ключам, бирже или разработчику кошелька.
Редкость, золото и Bitcoin
Золото наглядно показывает, почему дефицит может быть полезным, но недостаточным. Его долговечность и узнаваемость позволяли хранить и передавать стоимость, а делимость и проверка качества требовали работы. Разные общества принимали золото в разных институциональных условиях; из этого не следует, что золото автоматически становилось повседневной единицей счёта. Во многих ситуациях цены выражались в валюте, даже когда часть резервов хранилась в металле.
Протокол Bitcoin был опубликован в 2008 году в статье «Bitcoin: A Peer-to-Peer Electronic Cash System». В ней автор описал электронные платежи между участниками и проблему повторного расходования цифровой единицы без доверенного посредника. Распределённый журнал и доказательство работы должны были зафиксировать порядок транзакций. Это первичный документ о замысле системы, а не свидетельство о её массовой полезности или будущей цене.
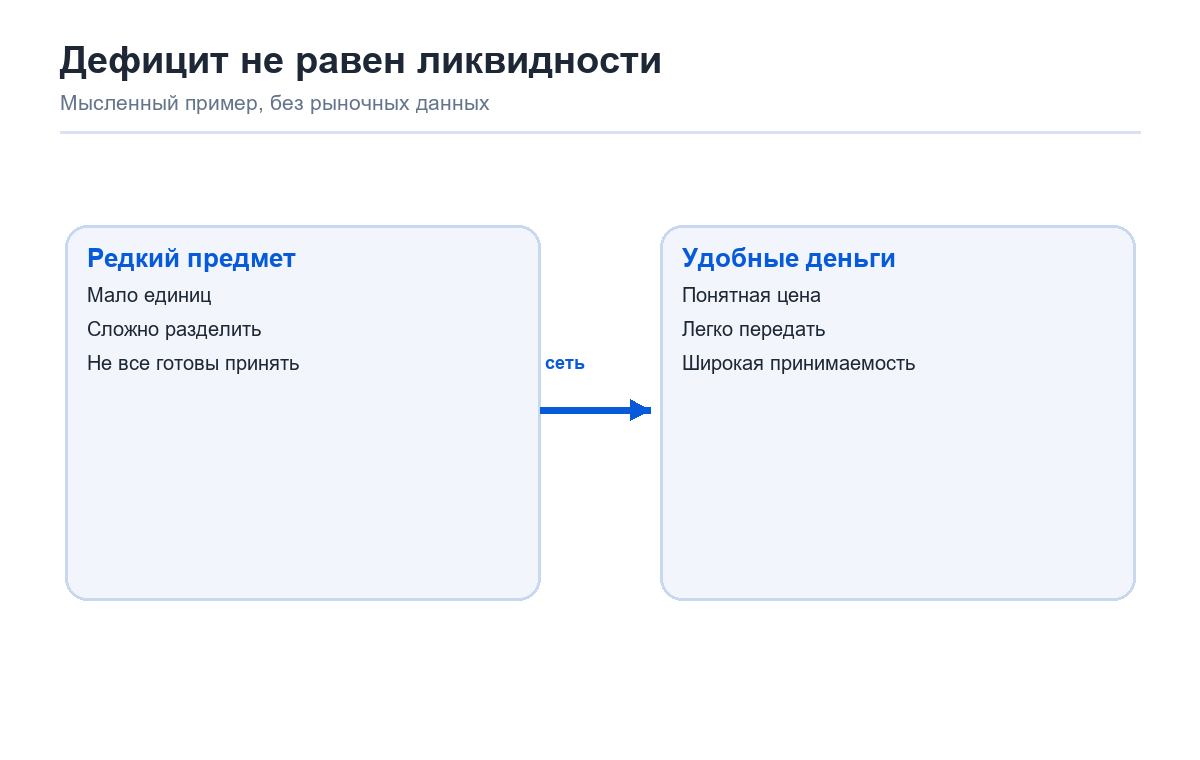
Ограничение выпуска Bitcoin — часть правил протокола. Оно может быть важно для тех, кто ценит предсказуемый график эмиссии, но не задаёт постоянную покупательную способность: обменная цена зависит от спроса, предложения, ликвидности, ожиданий и доступности рынков. Если продавцы не хотят принимать актив, его математическая редкость не оплачивает хлеб. Если волатильность мешает назначать зарплаты и долгосрочные цены, инструмент может чаще использоваться как инвестиционный актив, чем как единица счёта.
У цифровой системы есть другие свойства: глобальная передача через сеть, делимость на малые единицы и возможность самостоятельной проверки транзакций. Есть и другие издержки: хранение ключей, комиссии, риск потери доступа, зависимость от программного обеспечения и электричества, сложность возврата ошибочного платежа. Сравнение с банковскими деньгами должно учитывать весь путь платежа, а не только запись в блокчейне.
Что не объясняет формула доверия
Фраза «деньги ценны, потому что люди им доверяют» верна лишь частично. Она не отвечает, почему доверие возникло, как оно распределено и почему одни требования принимаются, а другие нет. Для ответа нужно смотреть на повседневную полезность, способность быстро рассчитываться, правовой статус, налоговые обязательства, историю кризисов и качество инфраструктуры. Доверие здесь не настроение, а короткое название для множества повторяемых ожиданий.
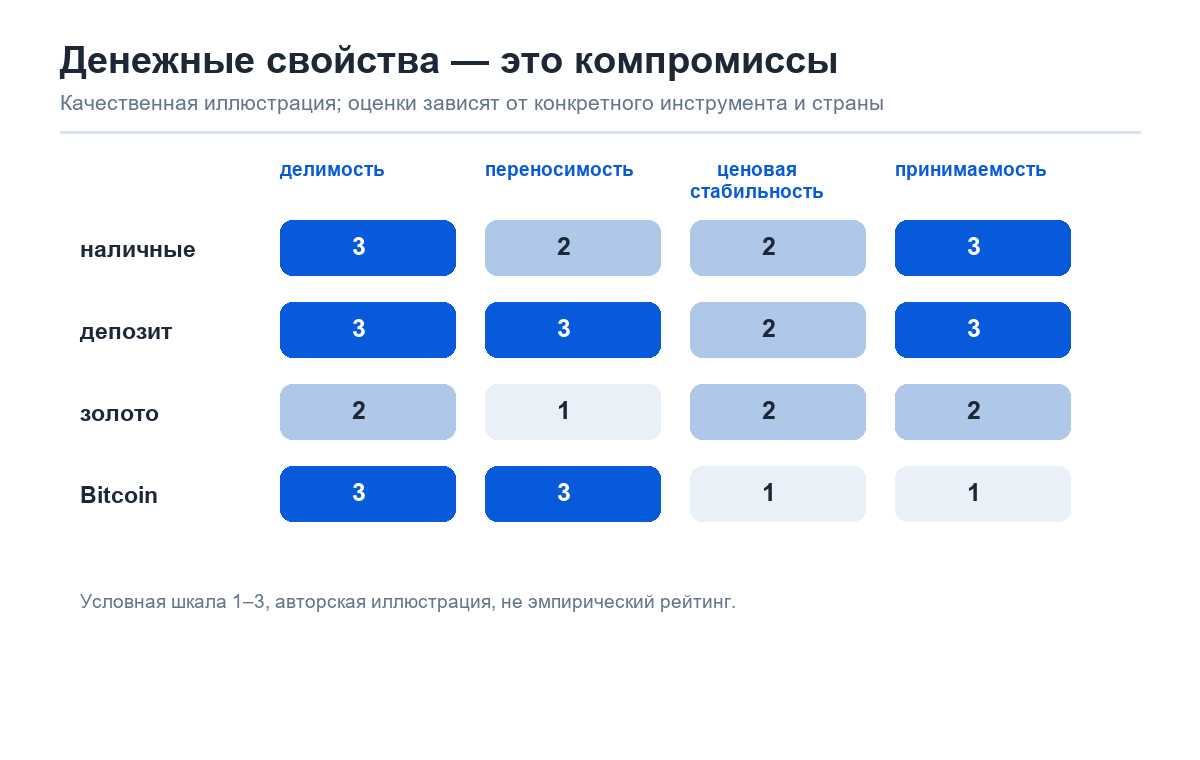
Нет единственной таблицы, которая навсегда ранжирует все деньги. Удобство зависит от задачи. Наличные полезны для небольших офлайн-покупок и приватности, но неудобны для крупных удалённых переводов. Депозит быстро связывает повседневные платежи с банковским учётом, но зависит от работы посредников и правил доступа. Золото можно хранить вне цифровой сети, но трудно разделять и перевозить. Bitcoin даёт публичную проверяемую запись, однако рыночная волатильность усложняет использование в качестве стабильного мерила цен.
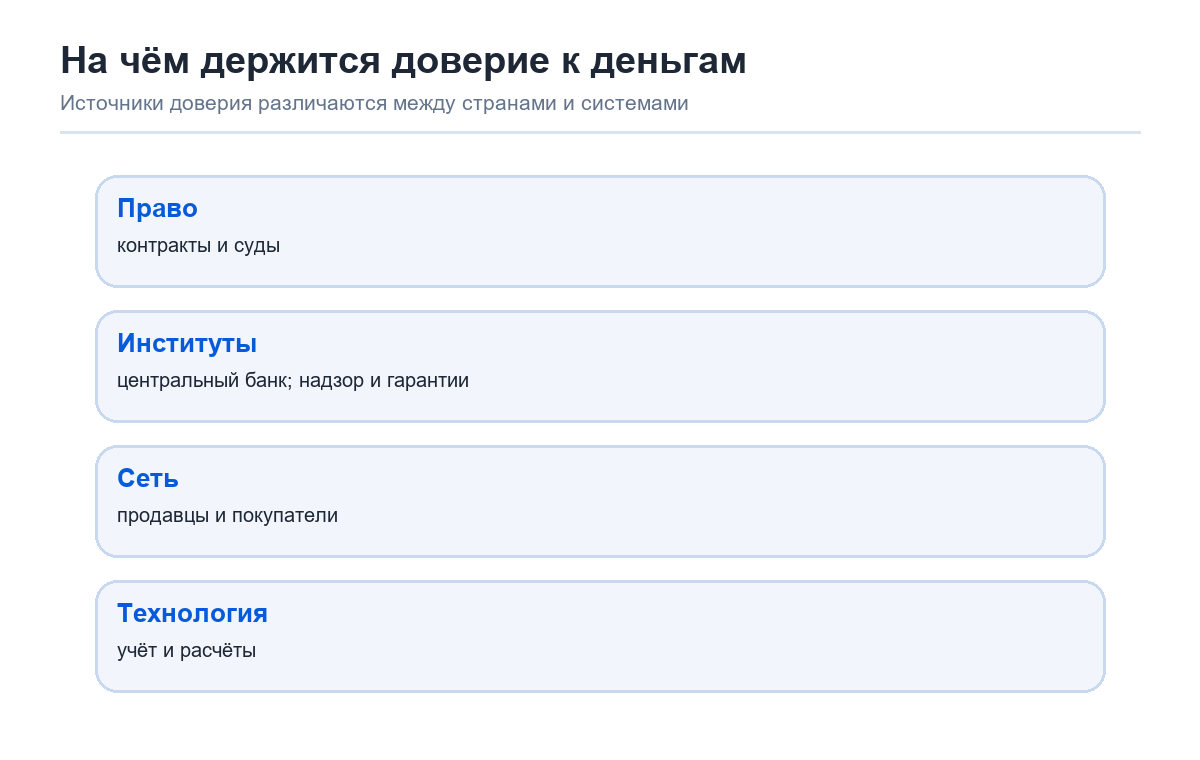
Можно спросить не «что делает деньги настоящими?», а «какое обещание даёт эта денежная единица и кто его исполняет?». Для банкноты ответ связан с эмитентом, законом и принимаемостью; для депозита — с обязательством банка и платёжными правилами; для децентрализованного цифрового актива — с кодом, консенсусом сети и готовностью участников обменивать его на товары. Ни один ответ не избавляет от риска, но он помогает сравнивать вещи без мистики.
Итак: редкость — только часть истории
Деньги обретают ценность не в одиночестве, а в отношениях между людьми и организациями. Редкость может поддерживать интерес к активу, но повседневная денежная роль требует возможности передать его, записать в нём цену и рассчитывать на повторную принимаемость. Право и инфраструктура помогают закрепить ожидания; социальная сеть делает единицу удобнее; устройство самой системы определяет, какие риски и обязанности несут участники.
Поэтому разговор о деньгах полезнее вести через конкретные вопросы. Кто выпускает или учитывает единицу? Что именно получает владелец — наличный знак, банковское требование или криптографически подтверждённую запись? Где принимают платежи, как исправляют ошибку, кто несёт убыток при сбое? Ответы показывают, почему одна и та же вещь может быть удобной для сбережения, но неудобной для ценников, или широко принимаемой, но не гарантировать сохранность покупательной способности.
Источники
- McLeay, M., Radia, A., Thomas, R. “Money creation in the modern economy”. Bank of England Quarterly Bulletin, 2014 Q1. Документ.
- Bank of England. “Money in the modern economy: an introduction”. Quarterly Bulletin, 2014 Q1. PDF.
- European Central Bank. “What is money?”, материал 2015 года, версия страницы обновлена 19.06.2024. Страница.
- Menger, C. “On the Origin of Money” (1892). Текст.
- Nakamoto, S. “Bitcoin: A Peer-to-Peer Electronic Cash System” (2008). White paper.
Также читайте
От процессора к ASIC: как менялась техника майнинга
Как домашние компьютеры уступили место специализированным чипам и почему вместе с техникой изменились затраты, риски и участники майнинга.

Что такое токенизированное золото и почему в него инвестируют миллиарды?
Что такое токенизированное золото и почему в него инвестируют миллиарды?
До биткоина: почему ранние цифровые деньги не стали массовыми
До Bitcoin существовали электронные наличные с защитой приватности, вычислительная «марка» против спама и проекты распределённого учета. Разбираем, какие задачи они решали и почему одной криптографической идеи было недостаточно.

Экс-CEO Mt.Gox призвал к хардфорку биткоина для возврата 79 956 BTC
Бывший гендиректор Mt.Gox Марк Карпелес опубликовал предложение о проведении хардфорка, который позволит разблокировать утерянные средства.

Утечка в PayPal, 15 лет за сбыт фейковых документов и другие события кибербезопасности
В Днепре правоохранители Украины и стран Балтии ликвидировали масштабную схему мошенничества.

Календарь на март: годовщина запуска мейннета Solana и релиз сайдчейна Midnight
В последний день февраля журнал ForkLog подготовил традиционный календарь важных событий на следующий месяц.
Комментарии