До биткоина: почему ранние цифровые деньги не стали массовыми
До Bitcoin существовали электронные наличные с защитой приватности, вычислительная «марка» против спама и проекты распределённого учета. Разбираем, какие задачи они решали и почему одной криптографической идеи было недостаточно.
Представьте покупку в интернете в середине 1990-х. Вы хотите отправить продавцу небольшую сумму, но для этого приходится подключить банк, согласовать платеж и раскрыть посреднику больше сведений, чем нужно для передачи наличных из рук в руки. Компьютер уже умеет копировать файл почти без усилий. Деньги копировать нельзя: если покупатель отправит одну и ту же цифровую «монету» двум людям, кто решит, какой платеж настоящий?
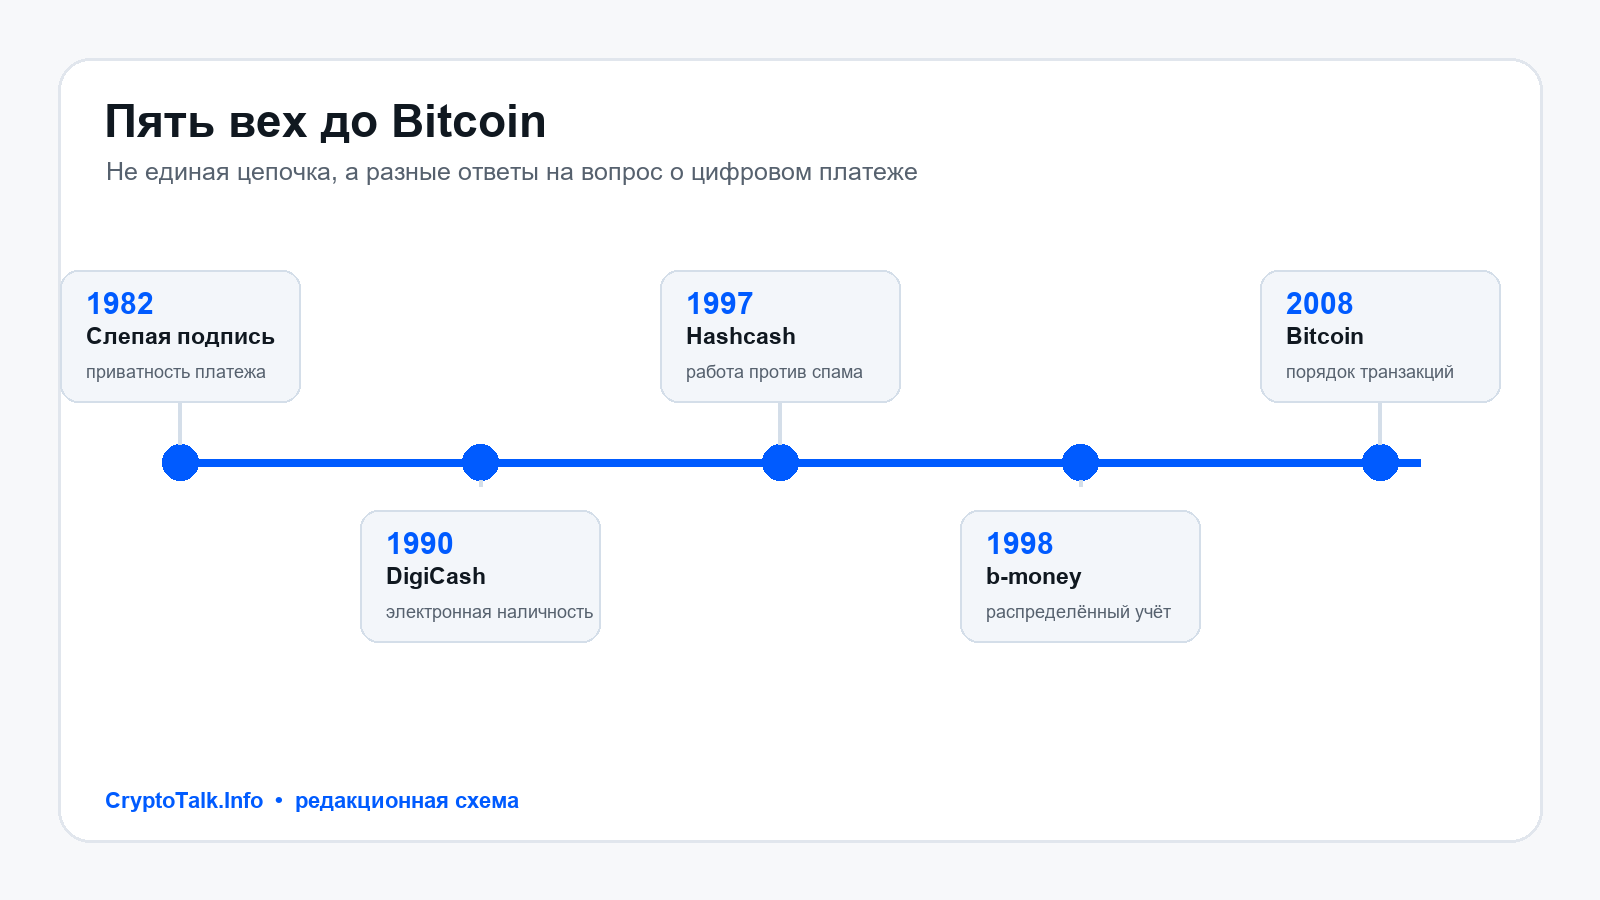
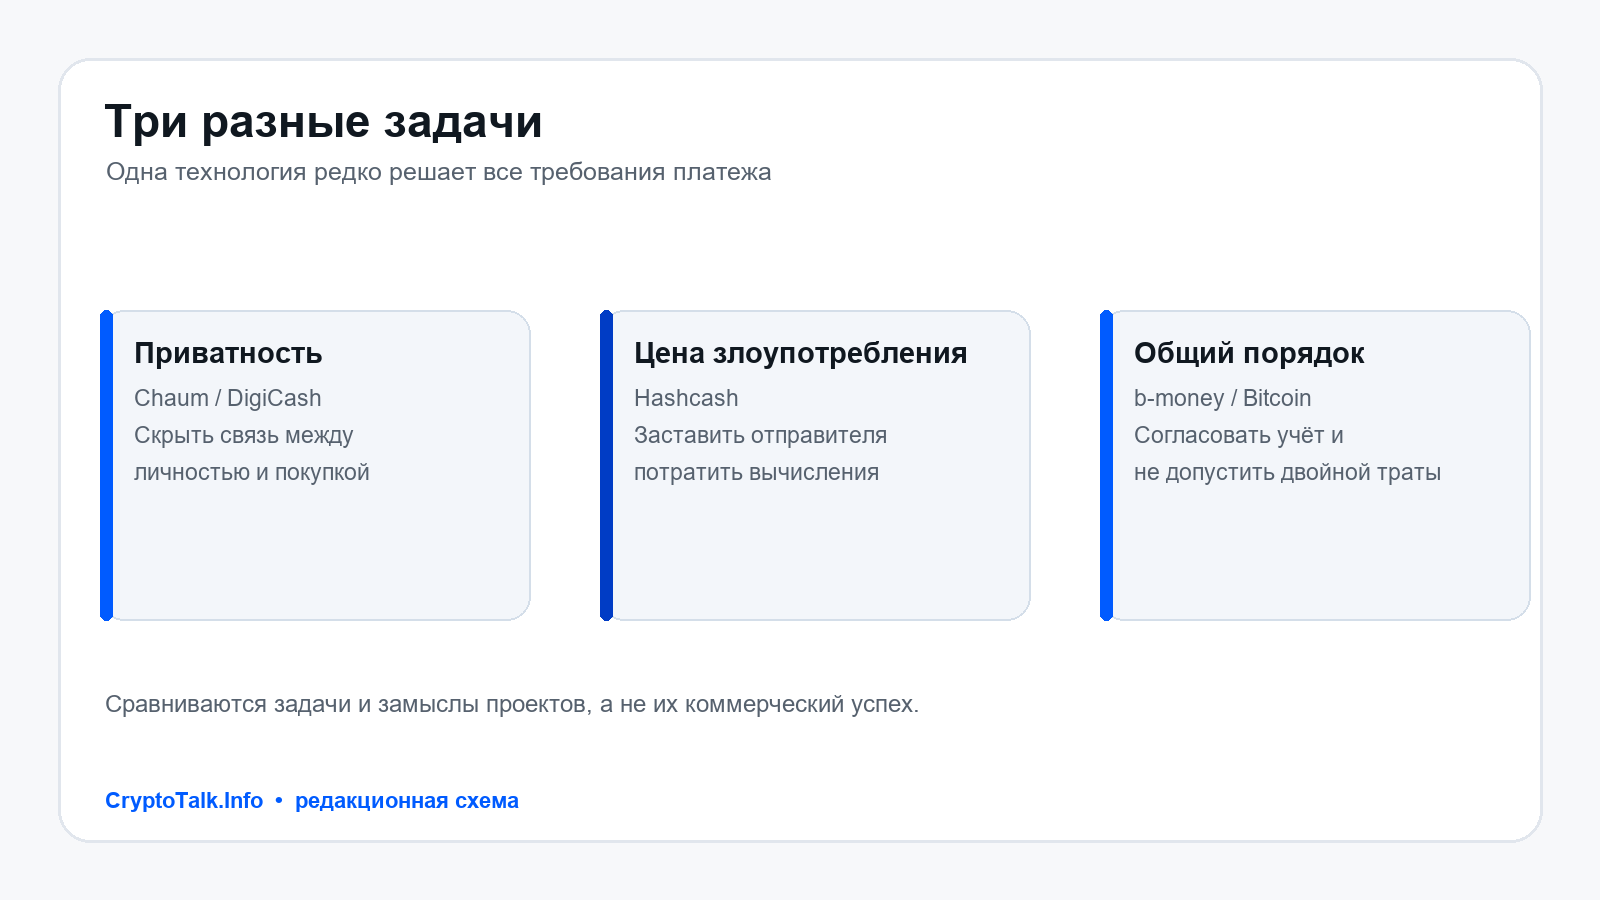
За годы до Bitcoin криптографы и инженеры предложили несколько ответов. Дэвид Чаум строил электронные наличные с защитой приватности; Hashcash превращал вычислительную работу в своеобразную почтовую марку против спама; Wei Dai описал b-money — цифровую систему учета между псевдонимами. Это были разные инструменты, и ни один сам по себе не стал массовой формой денег. Их история интересна именно различиями: каждый проект снимал одно препятствие и оставлял другие.
Платеж, который не должен следить за покупателем
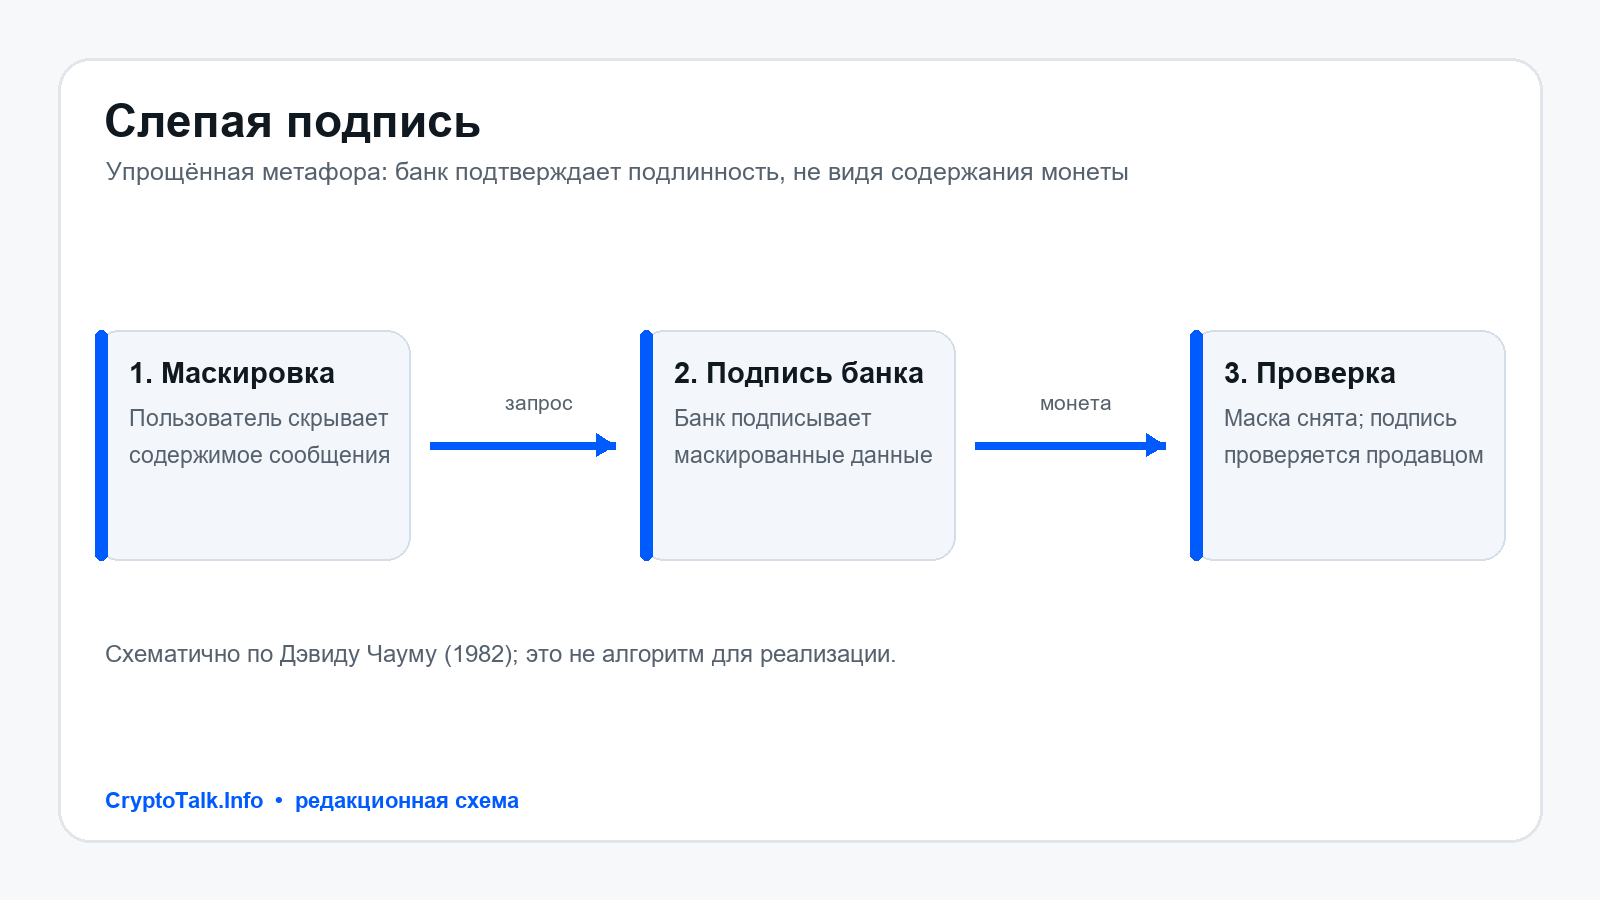
Бумажная купюра удобна не только тем, что ее можно передать без подключения к сети. В обычной ситуации продавец узнает о покупке, но не получает автоматически полную историю расходов покупателя. Электронный платеж часто оставляет записи сразу у нескольких участников. В начале 1980-х криптограф Дэвид Чаум обратил внимание на то, что платежные сведения способны раскрывать привычки, связи и перемещения людей. В статье «Blind Signatures for Untraceable Payments», представленной на CRYPTO ’82, он описал механизм, который должен был совместить проверяемость подписи с невозможностью для подписывающего посредника связать выпуск цифровой монеты с ее последующим предъявлением.
Упрощенно, пользователь сначала «маскирует» сообщение о монете, а банк подписывает его, не видя исходного содержания. После снятия маски подпись можно проверить. Это не магия и не анонимность во всех смыслах: протокол решает конкретную задачу связи между выпуском и тратой. Он не отменяет необходимость защищать устройство, продумывать погашение, разбирать потерянные или повторно предъявленные монеты и убеждать магазины принимать новый способ оплаты. У самого Чаума в статье рядом стоят две цели: приватность и возможность доказать платеж или раскрыть получателя при особых условиях.
DigiCash: электронная наличность встречает банк и магазин
В 1990 году Чаум основал DigiCash и начал превращать академическую идею в продукт. В интервью 1999 года он вспоминал, что компания выросла с 12 сотрудников при основании до 25 к 1993 году, когда он оставил исследовательскую работу в CWI в Амстердаме и сосредоточился на бизнесе. Позже технологию лицензировали банкам. Смысл партнерства понятен: цифровые монеты должны откуда-то появляться, иметь понятную стоимость и приниматься продавцами. Здесь прежний мир финансов не просто исчезал; он становился частью архитектуры.
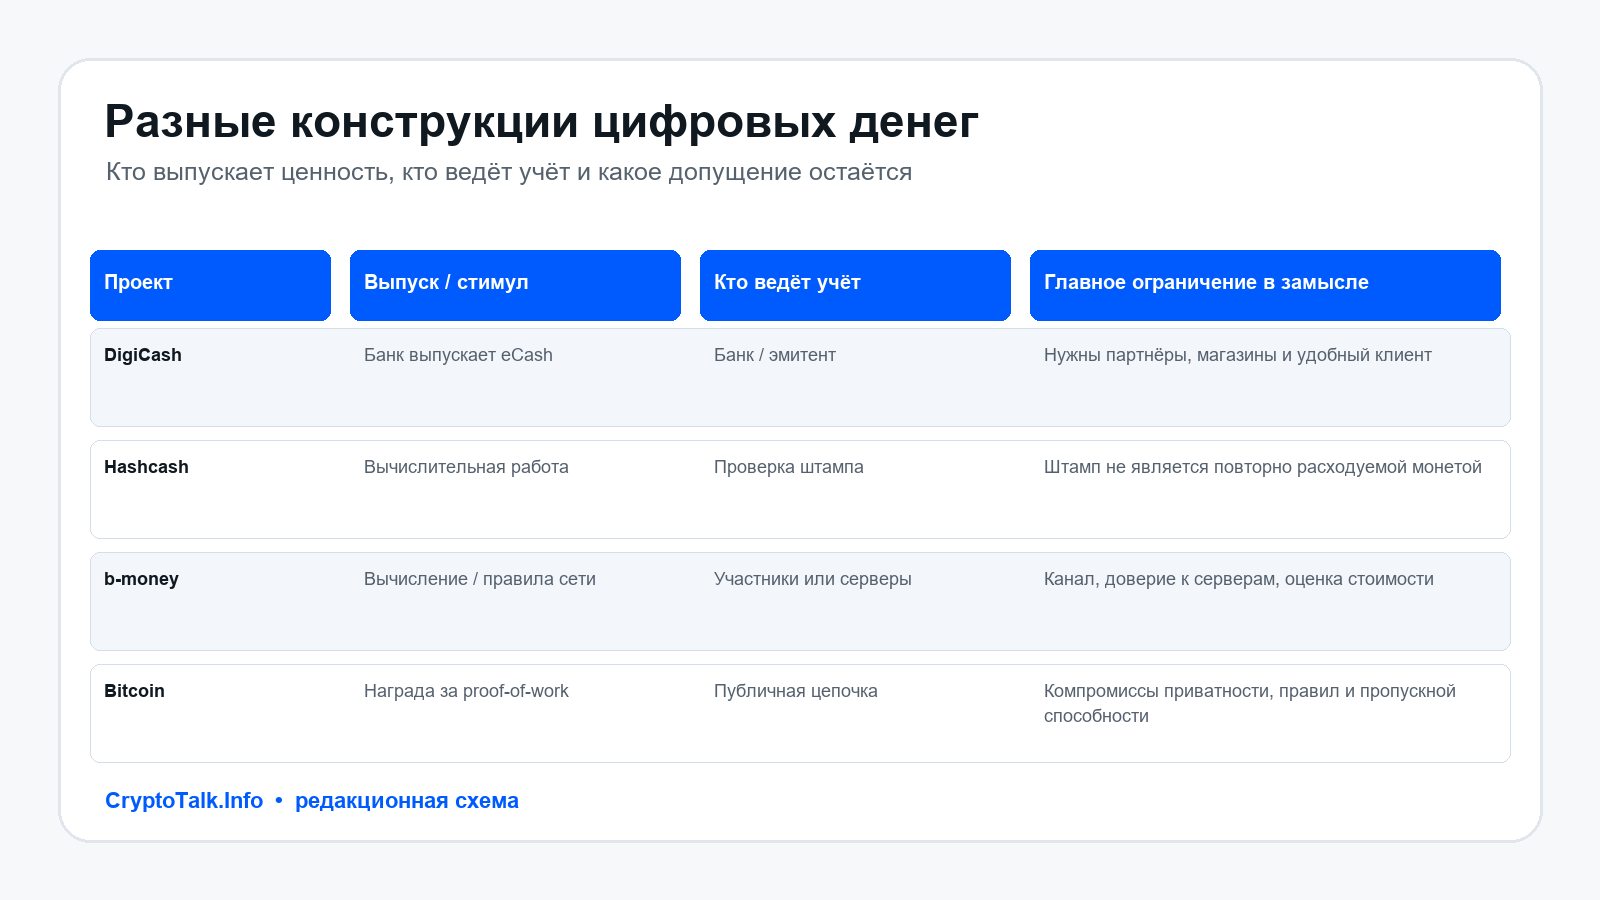
Важное различие: eCash не была децентрализованной криптовалютой в современном смысле. Это цифровые деньги, выпускаемые финансовым посредником и погашаемые через него. Для покупателя приватность могла быть лучше, чем у обычной карточной операции, но система зависела от эмитента, программного обеспечения, совместимых банков и подключенных магазинов. Наличность физически принимается почти любым человеком; новому цифровому средству сначала нужно создать сеть принимающих участников.
В конце 1990-х DigiCash столкнулась с серьезными трудностями. Современная событию заметка Computerwoche от ноября 1998 года сообщала о процедуре Chapter 11 в США, остановке операционной работы в Нидерландах в сентябре и поиске покупателя. В интервью, опубликованном First Monday в 1999-м, Чаум говорил о ранней стадии потребительской электронной торговли и о трудностях сделать продукт простым для пользователей. Это ценное свидетельство участника, но не окончательный диагноз: независимое исследование Дэвида Филлипса, вышедшее в декабре 1998 года, отдельно изучало, как идеи анонимности и безопасности воспринимались разными аудиториями и почему они не всегда превращались в широкую поддержку. Источники показывают несколько факторов, а не одну тайную причину.
Hashcash: цена за письмо, а не новая валюта
Другую задачу решал Hashcash Адама Бэка. В 1990-е электронную почту и анонимные ретрансляторы можно было перегружать почти бесплатными сообщениями. Бэк предложил заставить отправителя потратить немного вычислительного времени и приложить проверяемое доказательство к письму. Получателю проверка обходилась дешево, а массовая рассылка становилась дороже для отправителя. Это похоже на почтовую марку, стоимость которой оплачена работой компьютера.
Но марка не равна деньгам. Hashcash не давал единого реестра владельцев, не обещал, что продавец примет штамп как оплату, и не решал задачу повторной траты одной и той же цифровой ценности. Компьютерная работа была фильтром злоупотреблений, а не универсальным способом обмена. Позднее Биткойн использовал похожее доказательство работы как один элемент более крупной системы: белая книга прямо ссылается на Hashcash в разделе о proof-of-work. Это преемственность инструмента, а не превращение одного проекта в другой.
b-money: деньги как общий журнал
В 1998 году Wei Dai опубликовал предложение b-money, выросшее из интереса к криптоанархии и кооперации людей под цифровыми псевдонимами. В тексте есть две версии. В первой каждый участник хранит собственную базу счетов, а подписанные сообщения описывают переводы. Создавать деньги предлагается за вычислительную работу, стоимость которой соотносится с корзиной товаров. Во второй версии учет ведет выбранная группа серверов, которые должны публиковать обязательства о базах и рисковать залогом за проступки.
Важно читать не только обещание, но и оговорки автора. Dai пишет, что первый вариант непрактичен без синхронного и защищенного от глушения анонимного канала. Во втором варианте серверам приходится доверять в некоторой степени. В приложении A он называет одной из проблем оценку стоимости вычислений: техника быстро меняется, сведения о ней могут быть неполными или устаревшими. Это не «почти готовый Bitcoin», а проект, который честно показывает, сколько институтов и измерений скрывается за фразой «создать цифровые деньги».
У b-money появляется сходство с позднейшими системами — псевдонимные ключи, подписанные переводы, совместно поддерживаемая история. Но сходство не отменяет различий. В предложении нет запущенной глобальной сети и эмпирического опыта ее работы. Поэтому корректнее говорить о важном интеллектуальном предшественнике, а не о действующей валюте, которую якобы просто не заметили.
В проекте Dai особенно заметно, что распределенность не устраняет доверие, а меняет его форму. В первом варианте участники должны хранить согласованные копии счетов и иметь канал, через который сообщения невозможно незаметно задержать или подменить. Во втором появляются серверы, которые ведут записи за остальных; автор предлагает залог, публикацию базы и проверку балансов как способы ограничить злоупотребления. Это уже не спор «централизовано или децентрализовано», а выбор того, какие участники получают особые обязанности и как остальные проверяют их работу.
В денежной системе такие детали быстро становятся политическими. Кто определяет, сколько единиц выдается за вычисление? Что делать, если компьютеры резко подешевели или измерение стоимости оказалось неверным? Кто разрешает спор по контракту? В b-money на эти вопросы даются наброски ответа, но некоторые правила оставлены участникам. Для читателя это хорошее напоминание: протокол не существует отдельно от управления. Даже если транзакции подписаны математически, правила выпуска и пересмотра состояния выбирает и поддерживает сообщество людей.
Что изменил Bitcoin
Белая книга Сатоши Накамото, опубликованная 31 октября 2008 года, начинается с знакомой проблемы: платежи в интернете опираются на финансовые учреждения, которые выступают доверенными посредниками. Цифровые подписи позволяют передавать контроль над монетой, но сами по себе не сообщают получателю, не потратил ли прежний владелец ту же монету еще раз. В централизованной модели это проверяет монетный двор или банк. Bitcoin предложил публично объявлять транзакции и согласовывать их порядок с помощью распределенной сети и цепочки доказательств работы.
Новая система собрала несколько уже обсуждавшихся идей в работающую конструкцию: подписи, одноранговую сеть, временные метки и вычислительную работу. Ее ответ на вопрос «кто ведет учет?» отличался от b-money: не один банк и не заранее выбранные серверы, а участники, которые проверяют правила и конкурируют за добавление блоков. Это не устраняло все компромиссы. Публичная история платежей сама по себе не обеспечивает приватность уровня наличных; правила сети требуют согласия участников; пропускная способность и удобство становятся отдельными инженерными вопросами.
Если смотреть назад, возникает соблазн выстроить прямую лестницу: Чаум придумал приватность, Бэк — вычислительную работу, Dai — распределенный учет, Сатоши сложил все вместе. Такая схема удобна, но упрощает историю. У проектов были разные цели, аудитории и условия применения. Некоторые идеи пересекались, другие отвечали на разные вопросы. Технологический прогресс здесь похож не на эстафету с единственным факелоносцем, а на набор инструментов, из которых позднее собрали одну из возможных систем.
Почему хорошие идеи не стали повседневными
Во-первых, криптографическая корректность не равна удобному продукту. Пользователю нужно установить программу, сохранить секреты, разобраться с пополнением и возвратом денег. Магазину — подключить новый процесс и быть уверенным, что платеж погашается. Банку — оценить операционный риск. Даже если каждая отдельная операция защищена, весь путь от кошелька до кассы может оказаться сложным.
Во-вторых, деньги — это сеть ожиданий. Новая форма оплаты полезна, когда ее принимают другие люди, а они принимают ее, когда уже есть достаточно пользователей и точек обмена. eCash пыталась идти через партнерство с банками и торговцами; такой маршрут мог дать доверие и инфраструктуру, но одновременно сохранял зависимость от организаций. У распределенной модели другой набор издержек: нужно договориться о правилах, поддерживать программное обеспечение и понимать, кто отвечает за ошибки.
В-третьих, разные обещания тянут систему в разные стороны. Приватность затрудняет расследование мошенничества и споров; возможность отменить платеж удобна покупателю, но создает риск продавцу; свободное создание ценности требует защиты от подделки и двойной траты. История Чаума показывает, что приватность можно встроить в протокол. История DigiCash показывает, что протоколу еще предстоит найти продукт и аудиторию. Hashcash показывает, что работа может служить ограничителем, не становясь валютой. b-money показывает, что общий учет требует ответа на вопрос о канале связи, серверах и цене вычисления.
Есть и менее заметная граница между «платежом» и «деньгами». Карточная система обычно передает банку распоряжение списать сумму, а наличная купюра сама служит предъявляемым объектом. В интервью Чаум описывал eCash именно как электронный аналог наличных, но выпуск планировалось лицензировать банкам. Это компромисс: знакомый эмитент помогал бы связать цифровую монету с привычной денежной единицей, но пользователи и продавцы должны были принять новую программу и процедуру погашения. Технология могла защищать отдельную операцию, а повседневный опыт все равно зависел от того, насколько легко получить монету и потратить ее.
Эта разница помогает понять, почему «анонимный платеж» не стал автоматическим массовым выбором. Пользователю важна не только приватность, но и уверенность, что платеж дойдет, покупка будет исполнена, а потерянный пароль не уничтожит доступ. Торговцу нужны предсказуемое зачисление и понятный порядок спора. Банку — контроль эмиссии и операционная устойчивость. Ни один из ранних проектов не мог заменить все эти функции одним криптографическим приемом. Именно поэтому сравнение протоколов полезнее, чем поиск единственного победителя до появления Bitcoin.
Наследие: не одна линия прогресса
До Bitcoin существовала не одна «неудавшаяся криптовалюта», а целая библиотека ответов. Chaum исследовал, как сделать электронные платежи менее наблюдаемыми. DigiCash проверяла, может ли такая идея жить как банковский продукт. Hashcash превращал вычислительную работу в проверяемую стоимость действия. b-money описывал совместный учет и псевдонимную кооперацию. Bitcoin сформулировал конкретный механизм упорядочивания платежей без центрального монетного двора.
Эти эксперименты напоминают, что деньги — это одновременно технология, право, привычка и институт. Шифр может скрыть связь между выпуском и тратой. Сеть может договориться о последовательности записей. Но людям по-прежнему нужно доверять программам, принимать правила, сохранять доступ к средствам и находить того, кто готов обменять цифровую запись на товар. Вопрос ранних проектов был не только «можно ли сделать цифровую монету?». Он звучал шире: кому придется верить, что станет видимым, кто примет платеж и как система поведет себя, когда что-то пойдет не так.
Источники
- David Chaum, “Blind Signatures for Untraceable Payments”, CRYPTO ’82, первичный текст.
- David Chaum, интервью Jens‑Ingo Brodesser, First Monday, 1999, текст интервью.
- David J. Phillips, “The Social Construction of a Secure, Anonymous Electronic Payment System”, 1998, DOI и абстракт.
- Wei Dai, “b-money”, 1998, первичный текст.
- Adam Back, “Hashcash — A Denial of Service Counter-Measure”, 2002, текст автора.
- Michael Hufelschulte, Computerwoche, 5 ноября 1998, сообщение о DigiCash.
- Satoshi Nakamoto, “Bitcoin: A Peer-to-Peer Electronic Cash System”, 31 октября 2008, белая книга.
Комментарии